Muchas veces me preguntan si invertir en una casa en la playa o en la montaña es una buena idea.
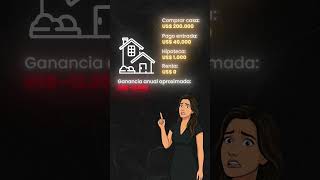
En este breve clip de YouTube, el interlocutor B responde a la pregunta de la pareja (SPEAKER A) sobre si pueden adquirir una segunda vivienda de playa o montaña mientras mantienen la hipoteca de su residencia principal. B desmitifica la idea de que una segunda residencia sea una buena inversión, señalando que solo habrá dos días felices: el día de la compra y el día de la venta. A continuación, ofrece un plan alternativo basado en la inversión en propiedades de alquiler. Usa un ejemplo concreto: comprar una casa de $200,000 con 20 % de enganche ($40,000). Con una hipoteca de $1,000 al mes, una vivienda vacacional generaría un balance anual negativo de –$12,000 porque no se alquila. En cambio, si esos $40,000 se destinan a una propiedad de inversión, el mismo pago hipotecario de $1,000 se compensa con ingresos de alquiler de $1,600‑$1,800, produciendo una ganancia mensual de $600‑$800 y un balance anual positivo de $7,000‑$9,000. B explica cómo destinar parte de esa ganancia ($3,000) a vacaciones y el resto a la próxima entrada, repitiendo el ciclo para crear un patrimonio inmobiliario que financie futuras vacaciones. Finalmente, SPEAKER C muestra entusiasmo y solicita información sobre cómo aprender el método.