En este monólogo Helena Soto explica por qué la mayoría de los adultos no saben manejar el dinero: nunca lo aprendieron de niños. Propone que la educación financiera empiece a los cinco años, pagando a los hijos por tareas reales en efectivo. El paso crucial es enseñarles a dividir ese ingreso en tres partes: una pequeña porción para donar a quien elijan, una para gastar libremente y una para “crecer”, es decir, invertir. Para la parte de inversión se usa un bote o cajita transparente donde el dinero se deposita cada semana sin que el niño lo toque; al final del mes el padre añade más dinero para que el niño vea visualmente el crecimiento. No se requiere explicar intereses compuestos ni instrumentos financieros; la observación del aumento del saldo crea el hábito de ahorrar e invertir. Con el tiempo esa “inversión ficticia” puede convertirse en real, pero lo esencial es instaurar el hábito de reservar dinero para que trabaje por sí mismo, algo que muchos adultos de 40 años aún no comprenden.
Chapters
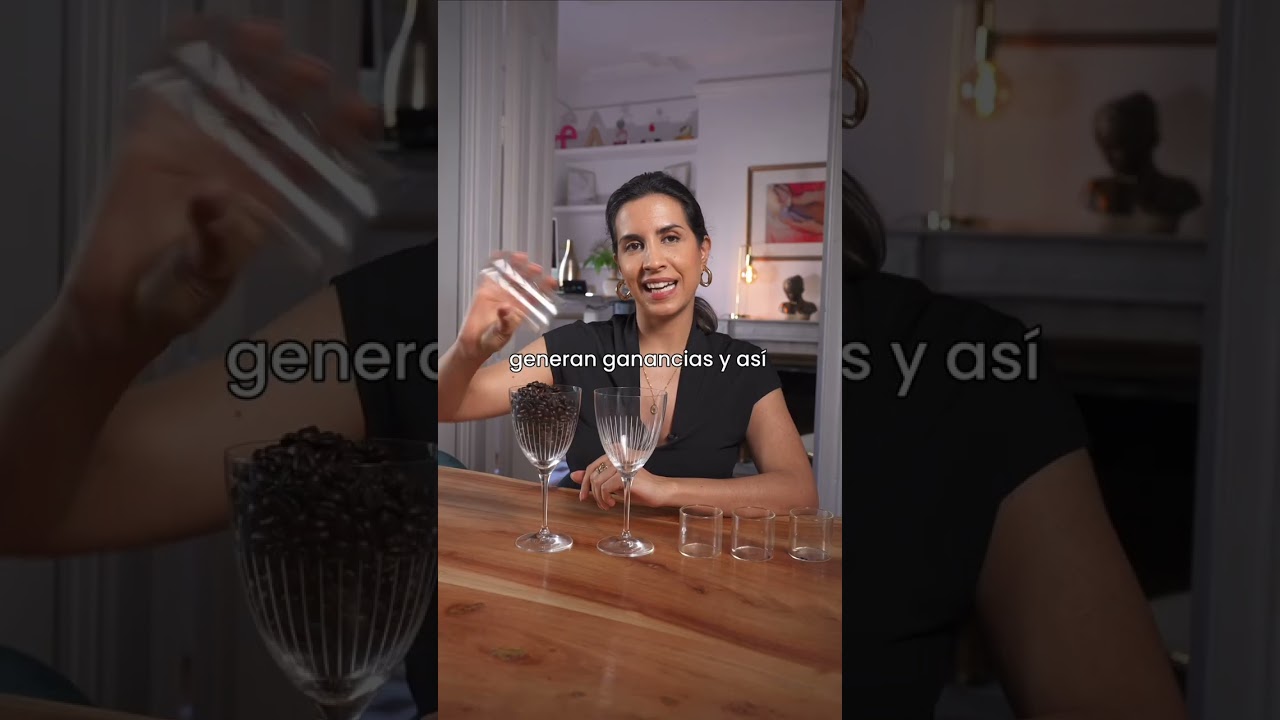
Esta es la razón por la que la mayoría de adultos no sabe manejar el dinero, y es porque nadie se lo enseñó desde niño. Y así es como tú deberías enseñárselo a tus hijos. No hace falta esperar a que tu hijo sea adolescente para hablarle de dinero. A los 5 años ya puedes empezar a hablarle de este tema. Dale una tarea de verdad en casa, la que tú elijas, y págasela. No con promesas, con dinero real en la mano. Y ahí es donde la mayoría de padres se detiene pensando que ya hicieron lo suficiente. El paso que de verdad va a marcar la diferencia viene después: ¿qué hace tu hijo con ese dinero? Dile que divida el dinero que gana en 3 partes. La primera es para donar, para regalar. Una parte pequeña que a fin de mes tu hijo entrega a una persona que lo necesita, a quien él decida. No eres tú quien dona por él, es él quien aprende que con sus propias manos el dinero también existe para hacer feliz a otra persona que lo necesita. La segunda parte es para disfrutar, otra parte que es completamente suya y sin condiciones, que decida él en qué se lo quiere gastar. Y ahí va a aprender que ganar dinero también significa tener un premio, y es la libertad para usarlo. Y la tercera es para crecer, es decir, para invertir. En un bote o en una cajita que sea transparente para que pueda ver cómo se llena semana tras semana, ahí es donde va a poner la tercera parte. Y solamente va a existir una regla: ese dinero no se toca. Y si llega a fin de mes y sigue intacto, tú le enseñas que gracias a su inversión ficticia su dinero ha crecido. Así que delante de él y sin explicaciones vas metiendo más dinero dentro de esa cajita. No necesita entender todavía cómo funciona el interés compuesto, ni los fondos indexados, ni el real estate. Solo necesita ver con sus propios ojos que el dinero que guardó para invertir ahora ha crecido. Esa imagen vale más que cualquier lección teórica que puedas darle. Y con el tiempo ese dinero va a pasar a ser una inversión real. Pero antes de eso, lo que estás construyendo es un hábito: que tu hijo tiene que guardar para invertir tiene sentido, que el dinero puede moverse solo y que puede seguir trabajando incluso cuando tu hijo está durmiendo. Hoy hay adultos de 40 años que esto todavía no lo entienden, y tu hijo puede llegar a entenderlo con 10 años.