
Deuda: ¿Tu Aliada o Tu Enemiga? Guía Completa para Usarla Inteligentemente
Debt can build wealth when used strategically. The video separates good debt (mortgages, business loans) from bad debt (credit cards, depreciating purchases), walks through responsible borrowing in eight steps, and explains credit scores. Borrow only for productive investment at low rates, never for consumption.
Chapters
¿Qué sientes al escuchar la palabra deuda? Sabes, para muchos evoca estrés, preocupación, incluso miedo, y es comprensible. La deuda puede ser un peso abrumador muchas veces que limita nuestra libertad financiera y nuestra capacidad de alcanzar las metas. Pero si en este vídeo te dijera que la deuda no es mala, que usada de forma correcta e inteligente puede puede ser una de las herramientas más poderosas para construir riquezas y alcanzar objetivos importantes en esta vida. Sabes, en este vídeo quiero en cierta medida aprovechar la oportunidad para desmitificar la deuda, ¿no? De que dejes de sonar esa palabra como si fuese algo supremamente negativo y convertirla en cierta medida en algo que creo que puede ser muy bueno para ti y para mí. Vamos a entender qué es realmente, cómo se clasifica cómo puede ser una aliada de tu día a día y cuándo se convierte en una trampa. Ojo, hablaremos de las reglas del juego en este vídeo de lo que tiene que ver con la deuda y la importancia de tu historial crediticio, sobre todo cómo navegar por este complejo pero indispensable aspecto de lo que son las finanzas personales, que es la deuda. Así que vamos con una definición bastante sencilla de lo que es la deuda. La deuda en su forma más simple es un préstamo, es ese dinero que una persona o entidad, en este caso el deudor, recibe de otra, el acreedor, con la promesa de devolverlo en el futuro, generalmente con un coste adicional conocido como interés. Ahora quiero que pienses en ello como tomar prestado un coche. Oye, te presto mi coche, pero al devolverlo, claramente, ya que lo has utilizado, debes ponerle gasolina y quizás limpiarlo un poco. Esa gasolina y limpieza son los intereses y comisiones. Quiero que entiendas esto: la deuda es una parte intrínseca de nuestra economía. Oye, sin ella, ciertamente no podríamos comprar casas, montar negocios o tal vez financiar nuestra educación en cierta medida. El problema no es la deuda en sí, sino cómo la entendemos y cómo la utilizan. Entonces, dicho esto, quiero que pienses en una deuda buena y en una deuda mala. Ambas existen. Si existe una deuda buena, era porque hubo una deuda mala, y si existe una deuda mala, es porque también existe una deuda buena. Y quiero que prestes mucha atención porque estoy seguro que esto va a cambiar radicalmente tu percepción de la deuda. Así que aquí es donde la conversación se pone interesante, en cierta medida. No toda la deuda es igual, existe una distinción crucial entre ellas y comprenderla es fundamental en tu salud financiera y en la mía, de verdad. Una deuda buena es aquella que te permite en cierta medida adquirir un activo que se espera que aumente de valor o que genere ingresos en un futuro. Es una inversión que te ayuda a construir patrimonio. Entonces, ¿qué ejemplos de deuda buena existen? Por ejemplo, las hipotecas para la compra y venta principal. Al final es un compromiso muy alto financieramente y por mucho tiempo. Y aquí sí, vivienda principal, pero permíteme agregar algo, tal vez no sea vivienda principal, tal vez te metes una hipoteca para comprar un piso o una casa para alquilar y que te genere cierto cash flow. Una casa, por supuesto, si bien tiene costes, puede apreciar su valor con el tiempo y te evita el alquiler, hablando de esa vivienda principal. Es dinero como que coges de aquí y envías para allá. Es una inversión a largo plazo en un activo. El bien inmobiliario tiende con el tiempo a valorizarse, a menos de algunas fluctuaciones en el mercado que han acontecido y que seguramente volverán a acontecer, ¿no? Otro tipo de deuda buena son los préstamos estudiantiles. Es una inversión en tu educación, ¿vale? Que puede aumentar significativamente tu potencial de ingresos futuros. Oye, yo estudié esto, me preparo para esto, y seguramente por el conocimiento que tengas pues tendré muchos y mejores ingresos en un futuro. Es una deuda que te capacita para generar más dinero. No sé algo, aprendo cómo hacerlo, cobro por eso que aprendí a hacer. Número 3: préstamos para iniciar a expandir un negocio. Esto puede ser un poco tricky, pero en realidad, si el negocio es sólido y rentable, hay ventas, parece que la estructura es buena, esta deuda te permitirá generar un flujo de ingresos mucho más altos que de otro modo, por supuesto, que no tendrías. Es una palanca para la creación de riqueza. Me gusta mucho ese término, es un apalancamiento, el famoso leverage en inglés, que sin duda creo que juega un papel fundamental en el entendimiento de lo que es la deuda. Y por último, una deuda para activos de inversión. Oye, esto es en algunos casos, ¿vale? No siempre. Utilizar esta deuda para invertir en activos como bienes raíces, que puede ser similar al tema de las hipotecas, con potencial sea la de alquiler o acciones que generen dividendos, siempre con un plan claro y una gestión de riesgo. Por ejemplo, tú me dices, ah, vale, pues es una muy buena idea coger dinero, prestar dinero, invertir en criptomonedas y hacer dinero. Déjame decirte, depende, nunca voy a decir sí o no, ninguna verdad absoluta, depende. En mi caso, que no es el caso de todos, recuerdo el boom de las criptos antes de la pandemia, prepandemia, etcétera, Tuve la genial idea de conseguir un préstamo para invertir en criptomonedas y la verdad que la cosa no fue como hubiera gustado. De hecho, invertir en criptomonedas tiene un riesgo mucho más alto que otro tipo de activos de inversión o productos de inversión. Entonces es un riesgo que hay que considerar. Esto por un lado. Ahora, por otro lado está la deuda mala, y es aquella que utilizas para comprar cosas que se deprecian rápidamente. Que tal vez no generan ingresos o que no tienen tasas de interés muy altas, sin un propósito claro de inversión. Es una deuda que consume tu capital y no te ayuda a construir patrimonio. ¿Qué tipo de deudas son? Por ejemplo, las deudas de tarjetas de crédito con saldos elevados. Oye, existen las famosas tarjetas revolving que tienen una tasa de interés altísima y que parece que esa deuda crece como una bola de nieve. Las tasas de interés son exorbitantes, a menudo por encima encima el 20%. Aquí en España tenemos casos con algunas marcas que se encargan directamente de ofrecer este tipo de producto que es impresionantemente costoso. O financiar compras de consumo. Imagínate, no, me voy a Zara y me voy a comprar ropita y la voy a financiar. ¿En serio? ¿De verdad? Salidas, gadgets que ya no usas. A estas tasas es como quemar literalmente billetes. Son más altas las tasas de interés, el pago mensual es altísimo, etcétera. Y el valor de lo que compraste se desvanece, pero la deuda crece. Eso no tiene ningún sentido, este tipo de tarjetas y este tipo de deuda, es una deuda mala. O préstamos para comprar bienes de consumo que se deprecian rápidamente. Un coche nuevo, y esto yo sé que es un tema delicado, sé que no todo el mundo estará de acuerdo conmigo, es mi opinión. Yo creo que no tiene sentido comprar un coche nuevo. Yo creo que la clave es un tema de un leasing, ¿no? Al final veo el coche como un commodity en el cual hoy lo tengo, mañana no lo tengo, hoy lo dejo, no lo tengo. Es como si pagases una suscripción, pero es mi opinión. De hecho, voy a dejar por aquí en los comentarios un análisis, un vídeo, un análisis de qué significa comprar coche nuevo ahora, cómo hacerlo por medio de suscripción, leasing, etcétera, que creo que es lo mejor. Oye, un coche que compras hoy por $40.000, apenas sale del concesionario ya está costando $30.000, y a medida que avance el tiempo pues costará mucho menos. Pero es mi opinión y respeto, por supuesto, la tuya. Entonces, electrónica innecesaria o vacaciones financiadas, Esto es verdad. O sea, te quieres ir de vacaciones y muchísima gente lo que hace es pedir un préstamo para irse de vacaciones. No, no, no, ojo, aquí hay una regla importante: uno se va de vacaciones con las vacaciones ya pagadas, punto. Cualquiera que me diga lo contrario lo lamos. Así que estas compras no generan, por supuesto, riquezas. No me digas que el irse de vacaciones genera una riqueza espiritual y bonita. Oye, este no es el punto. Y los intereses te cuestan más que el valor del bien. Esto es supremamente importante tenerlo en cuenta. Y por último, esos préstamos rápidos o payday loans, los famosos días de pago. Recuerden, en Colombia se conocen como esos pagadiario, en el cual tú pides, prestas un dinero, pero todos los días van a cobrarte un pedacito de él. Es horrible. Tienen tasas de interés altísimas, ya rayando esta parte de ser usureros, y están diseñados para atrapar a las personas en un ciclo de deuda y que deben, por supuesto, evitarse a toda costa, no hay opciones para esto. La clave está en la intención y el resultado. Si la deuda te impulsa hacia adelante financieramente, es buena. Si te arrastra hacia abajo, definitivamente es mala. Entonces tú tendrás una pregunta aquí: ¿cómo endeudarse de forma inteligente? ¿Cómo buscar definitivamente eso que conocemos como deudas buenas? Así que si ya entendemos en cierta medida la diferencia El siguiente paso es saber cómo endeudarse, ¿no? Cuando la situación definitivamente lo amerita. Y no se trata de evitar la deuda por completo, sino de abordarla con estrategia, lo que decíamos hace un rato, ¿no? Entonces, ¿qué quiero decir con eso? Que primero que todo tienes que definir el propósito. ¿Para qué necesitas el dinero? Si es para una deuda buena, has investigado a fondo el activo de inversión, ¿Cuál es el retorno esperado? O calcula tu capacidad de pago. Oye, antes de pedir un préstamo, que esto es muy importante, haz números, abre un Excel, utiliza una calculadora, qué sé yo. ¿Cuánto puedes pagar cómodamente cada mes sin comprometer tus gastos esenciales y tu capacidad de ahorro? Tienes que hacer cálculos de dejar de, uno lo intenta, pero si últimamente ves que la cuota es demasiado alta, es que tal vez no es correcto el préstamo que estás haciendo. Usa una hoja de cálculo, lo que acaba de decir. Considera que el total de tus pagos de deuda no debería exceder ese 30-35% de tus ingresos netos mensuales. Ahora, si esta inversión que estás haciendo te genera ingresos, considéralos para este cálculo de deuda. No debería afectar tu flujo de caja familiar o personal, sino debería en cierta medida cubrirse la deuda con los mismos ingresos. Ingreso que estás teniendo. Comparar opciones siempre es importante. No te quedes a la primera opción, no aceptes la primera oferta, quiero decir. Bancos, cooperativas de crédito, plataformas online, todos los comparadores que existen, financieras, todos te ofrecen diferentes tasas de interés, plazos y comisiones. Así que por favor investiga, haz el trabajo. Ahora con ChatGPT es mucho más fácil, o con Gemini, o con Deepseek, cualquiera. ¡Hazlo! Tómate el trabajo y tómate el tiempo de hacerlo. Un pequeño porcentaje en la tasa de interés puede significar miles de euros a lo largo de la vida del préstamo. Es muy importante. Lee la letra pequeña. Entiende todos los términos y condiciones: tasas de interés fijas y variables, comisiones de apertura, cancelación, penalizaciones por pagos anticipados o tardíos. Lo que no entiendas, pregúntale. Tan sencillo como entender la diferencia entre el TIN y el TAE. ¿Por qué el TAE suele ser más alto que el TIN? Pregunta para pensar, pregunta para investigar. Entonces, plan de repago. Oye, ten un plan claro, ¿no? ¿Cuál es ese plan de amortización del préstamo? Y realista para devolver el dinero. Pásala a Excel, haz cálculos. Oye, si hago una aportación X en determinado tiempo, ¿cuánto me reduce la cuota o cuánto tiempo me ahorro en pago de cuotas, no? Idealmente establece pagos automáticos para no olvidar y evitar recargos. Por por supuesto déjalo ahí en tu cuenta, o bueno, no, les hacen pagos directamente o cargos a tu cuenta, y la verdad que es mucho más fácil. Asegúrate de que esa cuenta tenga dinero. Y por último, mantén tus pagos al día. Esto es crucial, ya lo vas a entender más adelante, para tu historial crediticio, que por supuesto veremos a continuación. Y esto es fascinante, y creo que es algo que tal vez desconocemos muchas veces y tiene todo el sentido que lo entendamos. Cuando entendemos, la verdad que se nos abre la mente, se nos abre muchas cosas que tal vez no habíamos entendido antes y tenemos ahora mismo una perspectiva totalmente distinta del mundo del financiamiento, de la deuda, del crédito. Entonces, para ello, no sé si has escuchado algo que se llama el buro de crédito. Esto existe en distintas partes del mundo. Algo que parece que es transparente a veces no, que la gente habla a veces no, que los bancos lo saben pero los usuarios no, etcétera. Resulta que el buro de crédito No es más que tu DNI financiero, es tu historial crediticio, es tu carta de presentación en el mundo financiero. ¿Qué quiero decir con esto? Penedés un registro de cómo tú has manejado tus deudas en el pasado. Y aquí hay un componente interesante, están hablando del pasado. Muchos países este historial es gestionado por entidades como el Buró de Crédito en México, como Asnef, Experian, Equifax en España, o como TransUnion, Equifax Experian en EE.UU. También tenemos el ejemplo de ClearScore en EE.UU. y en España Fintonic y su FinScore, que te dicen claramente cuándo es bueno y cuándo no. Históricamente, lo que siempre ha existido han sido los burós de créditos, en cierta forma, que tienen que ver más con un buró negativo. ¿Qué significa eso? Que los bancos están encantados de poder señalar fácilmente quién es un mal cliente. Vale, y hasta ahí pues súper claro, por eso existen España SNEF. Pero, ¿qué pasa con aquellos que son buenos? Pues existe un buro de crédito positivo, y eso es algo que hace por ejemplo el FinScore de Fintonic. No solamente señalar los malos, y señalar los buenos, y que los buenos se requieren, o se merecen mejor dicho, mejores condiciones financieras. Eso es algo que deberíamos sí o sí tener en cuenta. Ahora, la pregunta que surge aquí. ¿Qué es un buro positivo, un buro negativo? Vamos a explicarlo en detalle. Al final, estos buros de crédito son agencias que recopilan información tanto de bancos, vale, como financieras y otras entidades sobre tus préstamos, tu tarjeta de crédito, tus cheques de pago, tus ingresos, etcétera. Y con esta información generan un score crediticio o puntuación de crédito, el famoso FICO en EE.UU., que es un número, por ejemplo, entre 300 y 850 o entre 200 y 900. que resume tu comportamiento financiero. Y aquí es importante entender esto: buro positivo o buen historial de crédito significa que has pagado tus deudas a tiempo, has gestionado tus créditos de forma responsable y no tienes un exceso de endeudamiento. ¿Qué ventajas tiene? Acceso a mejores condiciones de préstamo, a mejores, mejor time, mejor tin, mayores límites de crédito. Oye, no, ahora te presto $30,000, no, ahora te puedo prestar $60,000 o $100,000. También incluye aprobación más fácil para hipotecas o préstamos de auto, o incluso puede influir en tu capacidad para alquilar una vivienda, conseguir ciertos empleos, y en realidad es una puerta a la libertad financiera. ¿Soy bueno manejando el dinero? ¿Estoy dentro de un buro de crédito positivo? Por otro lado, está el buro negativo o es un mal historial de crédito. Significa que has tenido retrasos en tus pagos, impagos, te han declarado bancarrota o tienes demasiada deuda en relación a tus ingresos. Tienen más deuda que los ingresos que tienen. ¿Qué consecuencias hay? Va a ser supremamente difícil tener nuevos créditos. Que las tasas de interés, si te lo quieren dar, van a ser mucho más altas si te aprueban, ¿no? Negación de préstamos, es que tú no tienes capacidad para cumplir con una deuda más. Y puede afectar incluso servicios básicos, como el alquiler de un piso, qué sé yo. Salir de un buro negativo es un proceso lento que requiere disciplina y tiempo. Hay gente que ahí es sumamente complicado salir, o sea que no vas a salir de un mes para otro, sino que tienes que demostrar que has cambiado en cierta forma tu comportamiento financiero. Ahora, la buena noticia es que construir un buen historial crediticio es algo que puedes hacer activamente, ¿no? Puedes empezar con una tarjeta de crédito, esta es muy enfocada al mercado americano. En cierta medida pagas tus facturas a tiempo, evitas abrir demasiadas cuentas de crédito a la vez, En este caso, de nuevo, la disciplina es tu mejor aliada. Entendiendo esto de buro negativo, buro positivo, cuál es mi score crediticio dependiendo de dónde estoy, pues surge la pregunta, vale, te digo que si tengo un buen score, estoy dentro de un buro de crédito positivo, pues va a ser mucho más fácil endeudarse. Pero, ¿cuándo? ¿Cuándo endeudarse o cuándo no endeudarse? Que es la pregunta que deberíamos tener siempre aquí. Oportunidades hay todo el tiempo, compras queremos hacer. La respuesta a esta pregunta dependerá del momento en el que estamos. Entonces, la pregunta clave no es solo cómo endeudarse, sino cuándo es el momento adecuado. Entonces, ¿cuándo es el momento adecuado? Oye, para construir un patrimonio, por supuesto. Si es para una inversión sólida que genera retornos o valor a largo plazo, por supuesto. Cuando tienes un plan claro de repago Oye, no es un salto de fe, es una estrategia. Alquilo un piso que me va a generar equinúmero de ingresos y con esos ingresos mensuales puedo cubrir perfectamente el coste de la hipoteca. Perfecto. Sabes cómo y cuándo vas a devolver cada dólar o cada euro que tengas. Cuando el costo de la deuda es bajo. Ahora lo vemos, las bajadas de tipo hacen que en cierta medida los préstamos sean mucho más baratos y las hipotecas también. Entonces tal vez el momento cuando oye, la hipoteca te la ofrecían a un 3% pero ahora está en 1,5%, tiene sentido, estás endeudando de una forma mucho más barata. Las tasas de interés son razonables y no comprometen excesivamente tus finanzas futuras. Para emergencias inesperadas también, ¿no? Aunque lo ideal es un fondo de emergencia, a veces la deuda es el último recurso para situaciones críticas. Entonces, primero tu salud, ¿no? Por supuesto, esto cuando no haya otra opción. Ahora, ¿cuándo no es el momento? Oye, cuando en cierta medida es para consumo, para darte un lujito, comprar artículos que no son necesarios y se desprecian rápidamente, o para pagar otras deudas con tasas más bajas. Esto es literalmente un agujero que se hace más grande, una trampa de deuda. Cuando no tienes un plan de repago claro, es un riesgo enorme. Cuando el costo de la deuda es muy alto, tasas de interés usureras que te ahogarán, o para mantener un estilo de vida, para demostrar algo que tal vez no eres ni tienes. Si tu ingreso no te alcanza para tu día a día, la deuda no es la solución, es un parche que empeora, por supuesto, tu situación. Así que en resumen, creo que esto ha sido supremamente importante, ¿no? La deuda es una herramienta financiera. A partir de aquí quiero que siempre lo veas así. La deuda es una herramienta financiera. La deuda no es mala, como he dicho desde el principio. Cuando tienes una deuda, solo se llamará deuda en la medida en que tú no puedas pagarlo. Si no, simplemente es un compromiso financiero que tienes. Como cualquier herramienta, puede ser increíblemente útil si sabes cómo usarla, o peligrosa si la manejas sin conocimiento. Así que la clave está en la educación, la planificación y la disciplina. Diferencia entre una deuda buena y una deuda mala. Endeúdate en forma inteligente y cuida tu historial de crédito. De verdad, al hacerlo, la deuda puede pasar de ser un temor a convertirse en un escalón más en tu camino hacia la libertad financiera y la construcción de riqueza para ti, para tu familia y para toda tu generación. Así que oye, no dejes que la deuda te controle, toma el control de tus finanzas. Si este vídeo en cierta medida te ha proporcionado una perspectiva mucho más clara sobre la deuda y cómo gestionarla. Te animo a que le des un me gusta, te suscribas al canal para no perderte futuros análisis financieros, o si me quieres dejar un comentario por aquí abajo también. Quiero que lo compartas si este contenido crees que aporta valor, ya que por supuesto este contenido está hecho con todo el cariño y el amor para ti. Así que espero que lo hayas disfrutado y como siempre nos vemos en el próximo video. Chao.
More from Yt
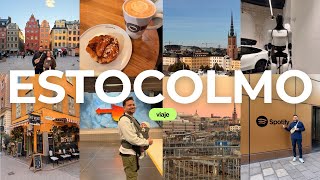
El VIBE ÚNICO de Estocolmo: La Capital que Crece a Base de Tecnología y Startups
La mayoría de las estrategias son un FRAUDE | La clave para una estrategia GANADORA
MASTERCLASS DE ESTRATEGIA PARA EMPRENDEDORES 🚀 De 0 a 1: Cómo Crear un Negocio que Gane y Dure
MASTERCLASS DE MARKETING Y BRANDING Guía Definitiva para Crear una Marca que Conecta y Vende