¿Cómo usar la deuda cómo apalancamiento?
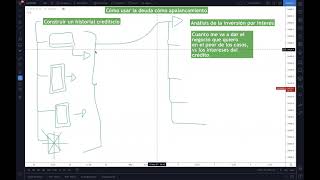
Build credit history with small payments and low limits, then use bank loans to fund investments that generate returns above the interest rate. Start small, scale up, and avoid using debt for active trading.
Chapters
Bienvenidos a todos, espero que estén muy bien. Esta sesión de hoy, este podcast, para quienes lo vayan a escuchar a través de un formato podcast, y para todos los que están aquí conectados hoy en esta noche, vamos a enfocarnos principalmente en cómo usar la deuda, la deuda como apalancamiento. Y es que es importante que aprendamos a hacer money, dinero, sí, con dinero de otros, dinero de terceros, sin necesidad de utilizar nuestro capital. Y aquí vamos a hablar principalmente de las deudas con bancos, sí. Las deudas con bancos son de las que suelen ser más llevaderas porque pues tienen más normativas que las deudas con un particular. Un banco difícilmente va a cobrarnos intereses fuera de ley, no digo difícilmente, pues porque no sé, no sé si todos los bancos, pues algunos puedan hacerlo fuera de ley, pero va a ser más difícil a que lo haga un particular. Y se los digo pues por experiencias que conozco de personas que pues por endeudarse mal terminan jodidos. Entonces aquí La deuda tiene que ser un apalancamiento. Aquí hay dos cosas que nosotros debemos tener en cuenta si queremos usar la deuda como apalancamiento. Obviamente, primero es construir un, un historial crediticio. Construir un historial crediticio es la base de todo esto. Y la otra parte es el análisis de la inversión, esto de la inversión por intereses, sí, o por interés. Esos son los dos conceptos que nosotros debemos tener en cuenta a la hora de utilizar la deuda como apalancamiento. Básicamente, esta primera parte de construir un historial crediticio Muchas de las personas dicen como, no, pero es que yo, ¿cómo le hago? Porque es que yo no gano mucho, entonces a mí no me van a aprobar un préstamo grande. Y no es necesario que nos aprueben préstamos grandes o que nos aprueben préstamos enormes. Con una tarjeta de crédito de 300 mil pesos o de $100 es casi que suficiente para poder empezar. De hecho, esa fue la primera tarjeta de crédito que yo saqué, y la saqué como a los 18 años, apenas cumplí los 18 años, lo pedí porque en ese momento En ese momento pues le permitían, me permitían sacarla porque era estudiante, es una tarjeta de estudiantes, es un riesgo pequeño que toman los bancos, pero eso a partir de ahí ya nos permite tener una construcción de una historial crediticio o de una vida crediticia. Por ejemplo, si ustedes están en EE.UU., ustedes con Apple tienen la opción de crear su historial crediticio y ayudarle a sus hijos a tener un historial crediticio. Bueno, porque con las Apple Card, ustedes pueden, ¿cómo es que se llama?, como linkear su historial crediticio con la tarjeta a una persona que tenga, creo que es mínimo 13 años. Entonces esa persona, pues cuando ya cumpla los 18, va a tener como que su historial crediticio ligado al de ustedes. Y si obviamente les enseñan lo que aprenden en Miércoles Financiero, pues van a poder hacer esto, sí, van a poder invertir su capital o bueno, perdón, invertir capital de terceros sin arriesgar el propio. Entonces ahí tienen una ventaja gigantesca. Listo, dice Rommel, tienen más registros en el PYME sin haber corregido. Qué sad. Bueno, ahí sí toca que hagas la gestión, no, para que vayan y corrijan eso. Entonces pueden empezar con una tarjetita, sí, pueden empezar con una tarjetita. Ojo, ojo, Un crédito no es sinónimo de gastar a lo pendejo. Si un crédito no es sinónimo de voy a gastar como pendejo, un crédito es sinónimo de OK, es como un préstamo, pero lo voy a pagar lo más pronto posible. Si nada de diferir una empanada 24 cuotas. Si ustedes van a comprar una cosa con sus tarjetas, páguenlas. Es más, si se puede el mismo día, el mismo día. Esta tarjeta inicial, vale, esta tarjeta inicial no está, no la vamos a utilizar para comprar cosas totas o comprar cosas a muchas cuotas. Sí, lo que va a mirar el banco es que nosotros, si tenemos un crédito, lo paguemos. Sí, lo paguemos. Ok, está bien que saquemos alguna que otra cosilla a unas cuantas cuotas, porque también el banco quiere mirar que seamos unos clientes que dejan correr sus créditos, porque recuerden que el banco gana, va a ganar por esos intereses. Entonces Yo me acuerdo mucho de que con esta tarjeta yo la saqué y cuando fui, y lo primero que hice fue ir a ver una película porque venía con un 2x1. Esa tarjeta tiene un 2x1 en Cine Colombia. Y entonces yo le hice el chiste a la chica de a 24 cuotas, y ya lo iba a colocar a 24 cuotas cuando yo le dije no, es molestando. ¿Quién en su sano juicio hace eso? Desde ahí hago ese chiste a cada rato. Y pues, pero pues obviamente ahí mismo digo que no. Pero las personas, la chica me dice, es que hay muchas personas que sí pagan una boleta de cine y la difieren a 24 o 48 cuotas. Entonces, y se probará que me dieron la tarjeta de crédito sin garantías. En realidad, pues para este tipo de tarjetas de crédito, como les comento, es una tarjeta de crédito súper chiquita, entonces no piden nada, o sea, piden básicamente como el documento de identidad y ya. Yo no tenía trabajo, no tenía ingresos, era O sea, simplemente era estudiante. Entonces hay muchas tarjetas que dan así a los estudiantes. Entonces, y no piden como muchas garantías de nada. Obviamente, si ustedes quieren sacar una tarjeta de crédito de esas que son de millones, pues bueno, ahí sí ya tienen que tener unas garantías enormes. Y eso porque realmente la garantía es que ustedes demuestren que pagan sus créditos, que ustedes demuestren que pagan sus créditos. Entonces poco a poco ustedes van a ir creciendo, sí, van a ir creciendo, y obviamente no van a depender de no van a depender el 100% de esto pues para hacer negocios. Ustedes deben tener muchas fuentes de ingreso, y eso ya lo hemos visto en Miércoles Financiero. Entonces aquí ustedes, ¿qué van a hacer? Una vez ustedes tengan esta tarjeta, pues lo que les digo, van a ir comprando cositas, sacando créditos, haciendo compras por internet, bueno, con esto, y eso les va a ir aumentando su historial crediticio. Otra cosa que les aumenta a ustedes su historial crediticio son las líneas de teléfono. No sacar el teléfono a 54 mil millones de cuotas, no. Entonces, entonces me dice Carlos, de mi tarjeta de 3000, me dieron sin garantías, súper. Entonces aprovecha la, no, con lo que estamos viendo hoy. Entonces hay casos en los que pasa eso, no, que les dan, les dan tarjetas de varios millones y pues todo bien. Entonces este del teléfono no es para sacar el teléfono a cuotas, si no es para pagar el teléfono a cuotas. No, no es eso. Es que ustedes hagan la deuda para, bueno, en comillas es una deuda, que ustedes tengan una línea postpago donde ustedes paguen mensualmente pues su plan. Sí, pero ojo, no se dejen colgar. Eso también se puede sacar un plan mínimo. Sí señor, eso también les aumenta a ustedes su historial, aunque sea un poquito. Pero recuerden que aquí yo les estoy hablando desde los primeros pasos, sí, desde los primeros pasos. Esto a ustedes les permite sacar créditos. ¿Por qué? Sí, porque se los digo, porque yo ya lo viví, sí, yo ya lo viví. Yo saqué esta línea, yo me acuerdo que a nombre mío también le saqué una línea a mi mamá, y entonces pues obviamente ella fue supremamente cumplida con los pagos. Entonces eso me benefició un montón. Nunca saquen líneas a nombres de terceros, ni siquiera a nombre de sus papás. Sí, mi mami es increíblemente genial y yo sé que ella preferiría endeudarse antes de dejarme colgar a mí en una cosa, así no me afectará, pero pues así es ella. Sí, entonces, pero así no son la gran mayoría de personas, entonces no lo hagan, porque yo también cometí el error de que saqué una tercera línea a nombre de otra persona y esa persona no pagó, me tocó pagar a mí, y como se atrasó pues me dañó parte de ese historial crediticio. Entonces, aunque ustedes no lo crean, estos cositos de pagar los teléfonos a tiempo cuentan muchísimo. Todo lo que sea referente a pagar cosas que sean de forma mensual, cuotas y eso, ya sea cuotas de créditos o cuotas de accesos de teléfonos e internet, servicios, eso cuenta. Sí, eso cuenta y eso queda registrado. El gobierno lo sabe todo de uno cuando uno está pagando, si uno fue cumplido o no. Cuando ustedes ya tengan esto, cuando ustedes ya tengan esto, entonces es donde ustedes van a entrar directamente a esta sección de acá, análisis, análisis de la inversión por interés. Entonces aquí es donde ustedes van a mirar lo siguiente, y es cuánto me va a dar el negocio que quiero en el peor de los casos. Versus los intereses del crédito. Listo. Esto es lo que ustedes van a mirar. Crédito. Por aquí, eso es importante. Listos, que vean. Entonces, esta es una parte importante, sí, esta es una parte importante, porque es que ustedes a partir de créditos pueden sacar 10, 20 o 30 veces la ganancia de lo que ustedes, del valor de los intereses, sí. Entonces, ¿cuánto les va a dar el negocio que ustedes quieren en el peor de los casos versus los intereses del crédito? En el peor de los casos debe ser igual o un poquito superior a los intereses del mismo, de la misma deuda. Sí, claro, puede ser que en el peor de los casos puedan perderlo todo, pero pues en ese tipo de negocios, si ustedes están empezando, recuerden que este es el primer paso. Si este es el primer paso y ustedes no se pueden dar el lujo de irse a tirar su historial crediticio en el primer punto, sí, porque qué ocurre, que cuando ustedes avanzan en este tipo de cosas y ustedes dan muestra que ustedes pagan y construyen un negocio y otro y obtienen buenos ingresos, pues los bancos se pueden llegar a volver inclusive hasta flexibles. Sí, ustedes pueden renegociar con ellos, y cuando ustedes hacen esas renegociaciones, en caso de que se lleguen a colgar, pues si ustedes tienen un respaldo, es donde van a crecer. Listo, entonces vamos a recapitular. Primer paso es construir el historial crediticio con cosas básicas. Sí, si ustedes ya lo tienen hecho, pues adelante, ya pues se graduaron de primaria, estrellita de buen comportamiento. Luego, entonces, aquí es donde la mayoría de personas no hacen nada, que el segundo paso es tener un negocio que en el peor de los casos tenga más intereses, pero más ganancia mensual que los intereses del mismo crédito. Este objetivo, o el objetivo de este negocio, no va a ser construirnos un respaldo para el banco. Sí, ese no es el objetivo de ese crédito. El objetivo de este es aumentarnos el score, le dicen aquí en Colombia, no sé en otros países si le dirán así, el puntaje, para que ustedes tengan la opción de más adelante sacar un crédito más grande. Listo, entonces ustedes, esta primera parte de los teléfonos y de las tarjetas de crédito chiquititas les va a dar para esto. Cuando ustedes tengan ese negocio que afortunadamente pues a ustedes les dé más intereses de lo que, de lo que les cobra el banco, pues Ahí ustedes pueden, si ese negocio tiene una estabilidad o ya les dio suficiente para pagar la deuda, van a pasar a la segunda parte. La segunda parte en este caso, ¿cuál es? Es esta, y es construir un negocio que sea respaldo para el banco. Entonces, construir un negocio que sea respaldo para el banco, ¿qué puede ser? Puede ser comprarse, comprar una casa o un apartamento para arrendarlo, no para irse a vivir, sino para arrendarlo. Entonces, al mismo tiempo, ese préstamo pues obviamente va a venir siendo un respaldo para el banco, sí, va a ser también un respaldo para el banco. O puede ser que ustedes les hagan un préstamo sobre, sobre su negocio y ustedes tengan un plan de negocio bastante interesante, y pues obviamente para eso va a ser muchísimo más sencillo. Tengan en cuenta, muchachos, de que en muchos casos, por ejemplo, en Colombia hay uno que se llama el Fondo— ay, ahora se me olvidó el nombre, carajo. En Colombia hay uno que es como un fondo, es un banco que le presta, bueno, un fondo, un banco que le presta a emprendedores. Sí, entonces si usted es Fondo Emprender, sí, creo que es ese, creo que es ese, Fondo Emprender, no recuerdo muy bien, pero Les cuento, en Colombia, a usted, bueno, los que están aquí conectados conocen la marca de gimnasios Bodytech o Bodytech, como le quieran llamar, esta marca que es de las más grandes que hay. Esa vuelta, Fondo Nacional del Ahorro. Entonces Esta empresa se creó, Jair trabaja allá, súper. Esta empresa se creó a partir de que dos locos de Bogotá pidieron un préstamo, obviamente vendieron todo lo que tenían, pero pidieron un préstamo al Fondo Nacional del Ahorro y se los aprobaron por el plan que donde ellos tenían que en el peor de los casos igual y podían pagar la deuda. Sí, entonces si ustedes por ejemplo tienen su historial crediticio creado Sí, tienen sus negocios bien hechecitos, tienen, han sido cumplidos con todo esto. Adivinen que ustedes van a poder pedir un préstamo de esa manera, sí, con el Fondo Nacional del Ahorro en Colombia. Y pues bueno, ustedes ya podrán mirar en otros países qué hay. Pero recuerden, recuerden, no importa si ustedes ya están endeudados, no importa si ustedes ya están endeudados. O sea, si ustedes igualmente, el que es, yo una cosa les digo, el que se endeudó una vez El que está endeudado se puede endeudar más, sí, pero es momento de endeudarse inteligentemente. Y es que este negocio es el que ustedes van a tener como un respaldo. Ojo, ojo, y paréntesis enorme aquí: si ustedes ya están muy endeudados y les están quitando las cosas, pues no dejen esto a su nombre, no vayan a hacer torombolos, como dice José Bobadilla, no. Este negocio de respaldo pues tiene que ser eso, un respaldo, y ustedes tienen que estar seguros de que ese negocio, esa casa, lo que sea, pues les va a generar lo suficiente para pagar esa deuda que ustedes están adquiriendo. Entonces aquí ustedes se les van a desbloquear muchas cosas, sí, aquí ustedes se les van a desbloquear muchas cosas. Y aquí yo quiero que tengamos en cuenta de que se pueden monetizar muchas, muchas cosas. Ustedes todo lo que hagan con crédito lo pueden monetizar de alguna manera. Ustedes pueden monetizar su estilo de vida si son influencers, si ustedes pueden monetizar un negocio, si ustedes le hacen reinversión a ese negocio, ustedes pueden monetizar Si sus equipos, por ejemplo, de operación requieren una mejora, y esa mejora les va a permitir ganar muchísimo más. Recuerden que, que esa deuda a ustedes les debe permitir apalancarse en cosas que de otra forma ustedes no podrían si no tuvieran ese capital. Listo. Entonces, antes de terminar, antes de, pero antes de tercer y con el, antes de irme con el tercer y cuarto objetivo, después del análisis de la inversión, primero construir el historial crediticio con cosas pequeñas, sí o no. Siguiente, análisis de inversión por interés. Entonces aquí tenemos que mirar cuál es el negocio que quiero, en el peor de los casos pues cuánto me va a generar, que me genere más que lo que me cuesta el crédito. Segundo, o bueno, tercer paso, perdón, sería construir un negocio que sea respaldo para el banco. Ahora, muy buena pregunta: ¿qué opino de pedir préstamos para invertir en trading? Si ustedes tienen una habilidad, bueno, es que el trading podemos dividirlo en dos partes. Sí, el trading podemos dividirlo en dos partes. Y de hecho, pues eso me lleva al tercer punto, que son inversiones de mayor riesgo, pero ojo, pero pasivas. Entonces, desde mi punto de vista, muchachos, desde mi experiencia como operador, yo no les recomiendo a ustedes que pidan préstamos para invertir ustedes, o sea, para que ustedes sean gestores activos de su capital. Porque para eso lo mejor sería una cuenta fondeada. Sí, o sea, hay gente que sí está de acuerdo con pedir dinero para fondear una cuenta, pero yo no, yo no. Para fondear cuentas no, para educarse sí, para educarse sí, porque pues bueno, una cosa es la educación y todo, pero para Fondiario, operar directamente no, porque van a tener esa presión de que van a tener que pagar ese crédito a partir de las operaciones, y la psicología se les va a ir para el caño. Si ustedes son traders rentables, sostenibles en el tiempo, durante un año, año y medio, con montos ya grandecitos, bien, ahí sí pueden pedir un préstamo, porque pues ya son rentables. De otra manera no, sí. Si ustedes están operando y apenas están empezando no se endeuden, sí, mejor apliquen para una cuenta fondeada. Ahora, en este caso, recuerden que forex o inversiones podríamos manejarlo de dos formas: activamente y pasivamente. En este caso, las inversiones de mayor riesgo debemos buscarlas en este tercer, en este tercer paso de análisis de inversión por interés. ¿Por qué? Porque aquí, si nosotros llegamos a perder de alguna manera, ya tenemos dos negocios atrás que nos están respaldando y con el que podemos renegociar cosas con el banco. Sí, ya estamos pagando, ya tenemos este, probablemente ya se haya pagado el primer negocio, ya se haya pagado el crédito, y pues ese negocio lo que nos está dejando, nos está dejando libre. Entonces, si bien esta tercera, tercer préstamo, vamos a invertirlo en algo de mayor riesgo, pues aquí este igualmente vamos a tener respaldos, sí, vamos a tener respaldos en todo momento. Entonces, en esta parte de inversión de mayor riesgo pero pasivo, es porque nosotros vamos a buscar invertir en fondos de inversión que sean preferiblemente indexados y no fondos de gestión activa. Sí, entonces, o como si van a hacerlo con fondos de gestión activa, que sean personas que ustedes ya sepan que viven de esta vaina, que son rentables, y pues que efectivamente hacen esto, y que ustedes van a tener un respaldo detrás de esto. Sí, aquí ustedes pueden dividir este préstamo en 2: el de mayor riesgo, sí, uno de mayor riesgo, y uno de menor riesgo. Si uno de menor riesgo, en el que ustedes invierten en menor riesgo, pues que el de menor riesgo les cubra por lo menos las por lo menos los intereses, sí. Y el de mayor riesgo, pues ya ustedes obtendrán ganancias. ¿Qué sería lo ideal? El mundo perfecto detrás de esto. Ya respondo la pregunta de Carlos. ¿Cuál sería el mundo perfecto detrás de esto? El siguiente: negocios en 2 o 3 meses paguen el crédito y lo dupliquen duplican en 3 a 6 meses. Sí, ese sería el mundo ideal. Este sería el mundo ideal. Créanme que es posible. Créanme que es posible. Muy, muy posible. Obviamente, pues la mayoría de negocios de este estilo son negocios que requieren habilidades. Y entonces, si ustedes tienen habilidades de algo, pues las pueden monetizar. Si tienen más capital, pues ahí está. Cómo hacerse publicidad a ustedes mismos, comprar mejores equipos. Bueno, sí, entonces ahí está. Ese es el objetivo detrás realmente de eso. Y Carlos me pregunta: ¿cómo funciona un fondo de inversión? Pues fondos de inversión hay de muchos tipos, pero vamos a hacer, vamos a dejar dos ejemplos. El primero es el fondo de gestión activa, que es un fondo donde los operadores, al reunir el capital de los inversionistas, deciden en qué momento comprar y en qué momento vender, esperando sacar un porcentaje de ganancias mayor que lo que el propio mercado, o sea, los índices como el S&P 500 y el US30, hacen por sí mismos. Si ustedes miran, por ejemplo, el gráfico del US30, que es este que está acá, si ustedes miran el gráfico del US30 Se van a dar cuenta de que esta vaina lo que ha hecho es subir y subir y subir y subir desde la crisis, no, ha subido un montón. A pesar de que el año pasado hubo crisis, pues se alcanzó a recuperar y alcanzó a quedar por encima, y ahorita está arriba. Entonces un fondo de gestión activa lo que va a hacer es tratar de ganarle a lo que el mercado por sí solito es capaz de generar. Sí, ojo, solo el 4% de los fondos logra eso de manera sostenida en el tiempo en EE.UU. Ok, por eso yo les hablo que pasivo, en este caso pues fondos de gestión pasiva o indexados, que simplemente lo que hacen es imitar a los fondos, a los índices. Sí, ¿por qué? Porque estos de aquí tienen tanto pinche éxito, porque lo que hace un US30 es que el US30, por ejemplo, lo que hace es ver cuáles son las 30 empresas más importantes de tecnología en EE.UU. y si una de esas falla, la sacan y meten otra que sí funciona. Entonces, aunque los mercados estén mal, en muchos casos, no en todos, por lo menos no en la inflación, pero en una crisis como la que acaba de pasar, aunque se caiga, es muy probable que se recupere porque meten las empresas a las que sí les está yendo bien. Sí, entonces el mercado no está ligado al los índices. Sí, entonces las fondos de gestión pasiva son una buena porque usualmente están por encima de la inflación. Entonces ahí está. Y por último, por último, como un tip, que cuando ocurra vendré aquí para tomar una foto o un video y lo publicaré en Instagram con un se los dije. Y es esto. Este es el tip de oro con el que los voy a dejar hoy. Esto lo aprendí recientemente de un tipo que ha hecho millones en bienes raíces: identificar los momentos de inflación para pedir créditos hipotecarios. ¿Por qué? Porque así el dinero que ustedes sacan como crédito les sirvió para comprar una casa. Sí, le sirve para comprar una casa, digamos, a, no sé, $300,000, una casa de $300,000. Pero esos $300,000 a fin de año van a valer menos. Van a valer menos. Entonces la gente va a tener que gastar más para comprarse la misma casa. Sí, entonces ustedes llegan a vender la casa cuando, cuando ya está la inflación, aunque ustedes deban 300 mil, la casa pues en ese caso les va a quedar valiendo más también, y ustedes van a poder, digamos que, sacar ventaja de la inflación. Es una de las pocas cosas que se le saca ventaja de la inflación. Ojo, no, no, no, no hablo de burbujas inmobiliarias porque pues ahí sí están para el otro lado. Sino la inflación como tal. Sí, entonces el dinero en sí mismo empieza a perder valor, las cosas se vuelven más caras, pero el crédito que ustedes sacaron, pues como les mantiene una tasa de interés bajo, ustedes pueden sacar ganancias ahí. Sí, entonces este es el último tipsito. Este ya es, digamos, que fuera un poco de lo del contexto anterior donde ustedes construyen esto. Sí, vamos a acabar con las perlitas de oro. Listo. Lo primero es que ustedes pueden conseguir un historial crediticio con poco. Lo segundo es que ustedes deben analizar que las ganancias de los negocios que ustedes utilicen esos créditos pues deben cubrirles los intereses y quedar por encima. Listo. Y obviamente lo tercero pues vendría siendo que ustedes pudieran identificar esos momentos de inflación, no, pues para, para, para esos créditos de bienes raíces. Que son una cosa loquísima, vale. Búsquense por ahí los datos que hay y fíjense cómo se comportó, cómo se ha comportado últimamente los mercados, y eso les va a servir un montón. Listo. Después de la inflación, no, ni por el carajo. Listo. Los dos fondos funcionan, o sea, los dos tipos de fondos de inversión funcionan, pero nos vamos a enfocar principalmente cuando estamos hablando de inversiones de de acción, de pasivos, pues los fondos de gestión pasiva. Sí, o sea, son fondos igual que tienen un riesgo, pero pues va a ser menor que un fondo de gestión activo y va a tener mucha más probabilidad de salir exitoso. Sí, esto es un plan a 2 o 3 años, esto no es un plan de mañana para la siguiente semana, ok. Dice: ¿Qué tal será el negocio de comprar una casa, arreglarla y remodelarla, por ejemplo? Pues, bro, yo no soy experto en el tema, Estoy estudiando de ello, pero, pero, ¿qué? Pero hasta donde he estudiado por ahora, pues va a depender mucho del sector en donde tú lo estés comprando. Sí, depende del sector donde lo estés comprando, depende si el sector está en desarrollo o si es un sector que ya está, depende si la casa que compraste la compraste a un buen precio, por, digamos, por por debajo de las casas que están cerca en el mismo, en el mismo barrio. Si compraste la casa por debajo, o si la compraste al mismo precio que están las demás, o si la compraste por encima. Sí, entonces lo ideal es que te compres la peor casa del mejor barrio y esa le metes unos cuantos milloncitos para arreglarla y la vendes. Ese sí suele ser un negocio como pues bueno, no, porque la peor casa la van a vender más barata, pero pues cuando le metes arreglos So, ¿cuáles son los fondos? Recomiendo, no les recomiendo un fondo en específico, ya tengo que cada quien se investiga por su propia cuenta. ¿Sería buena idea comprar vivienda para rentar en estos momentos? Sí, sí, ahorita considero que sería un momento interesante. Pues hay sitios donde sí está muy caro, digamos como dentro de Bogotá como tal, no. Ahorita hay que aprovechar pues como la crisis. Que la gente está urgido de vender también el terreno, que es lo que se valoriza. Si yo pienso, es bueno, pues rentar casas o apartamentos sí me parece que es algo bueno. Sí, o sea, digamos que yo lo estoy estudiando ahorita con 2, con 3 personas, pero Es que es que el tema de rentar una casa o un apartamento, de ponerlo en arriendo, es, tiene mucho truco detrás que no lo he aprendido muy bien. O sea, como que hay que, hay que tener muy claros los números detrás de ese negocio, porque la idea no es rentar una casa, un apartamento, sino varios. Bueno, eso ya sería, digamos, como tema de de otro miércoles financiero. Pero recuerden mucho el cuadrante de inversión, sí, recuerden mucho. Sí, tenemos, bueno, son varios cuadrantes, pero vamos a dejar este de aquí, que tenemos ganancia de capital y tenemos flujo de, perdón, eso no hay, suave izquierda, flujo de dinero y ganancia de capital. Sí, ¿qué queremos? Queremos ganar la plusvalía de un activo en el tiempo, ganancia de capital, compra y venta. Queremos tener ingresos recurrentes, flujo de capital. ¿Nos puedes dar ejemplo cómo que se pasó, se han dado esos créditos hipotecarios? Pues, o sea, cuando han habido, cuando han habido, cuando hay inflación, o sea, digamos inflación, que viene siendo que si tú compras una botella de Coca-Cola a $1 el año entrante, esa botella de Coca-Cola te vale $1.5, pero sigue siendo la misma botella de Coca-Cola, y que obviamente se presente frente a todos o la mayoría de activos pero la mayoría de productos o servicios que hay en los mercados, sí, que el dinero que tú tienes ahora te representa menos por la misma cantidad. Sí, entonces ahí está. Y además, si la gente no paga, pues difícil, porque la ley los cubre, y más en tiempos de cuarentena. Sí, sí, ahorita está el tema de la renta, es complicado, pero igualmente tarde o temprano pues tocará, los gobiernos no podrán cubrirlos más y tendrán que sacarlos, pero Pero sí, es algo crazy. Bueno, muchachos, eso sería todo por hoy. Gracias por conectarse este miércoles financiero. ¿Es pagar tus consumos con tarjeta también ayuda algo al crediticio? Pues sí, sí, o sea, todo, digamos, todo lo que tú quieras pagar con la tarjeta, empezando, lo puedes pagar. Obviamente, pues, ¿cómo se dice? Manteniendo un estricto orden de pagos, ¿no? Que sea como si fuera tu tarjeta débito. Más bien, no les puedo recomendar un fondo en específico, muchachos. Sí, no, no, no. Listo, nos vemos muchachos, que estén muy bien. Nos vemos mañana en Jueves de Pips. Un abracito y hasta pronto. Aprovechen esta información de hoy porque en serio, si ustedes aprovechan esta vaina, más adelante van a poder tener negocios muy bacanos. Y cuando ya estén aquí, escríbanme para hacer negocios. Un abrazo, chao.
More from Johan
El Trading es apostar? Acá te sigo por qué NO … o sí? #trading #forex #futuros #bitcoin