Кредит - это нужда или неправильное мышление? | В чем подвох рассрочек? | Ипотека | Гемба Подкаст
Margulан Seyissembai and guests debate whether credit is necessity or mindset problem. They share how mortgages motivate but burden for years, why business loans are hard in Kazakhstan due to low trust, and whether easy credit makes people borrow without thinking. Margulан calls credit haram from an Islamic perspective.
Chapters
Друзья, приветствую вас на сегодняшней второй части нашего Гембо-подкаста, посвященного кредитам, долгам и всему, что связано с этим. Мы получили огромный вау реакции на первую часть нашего Гембо-подкаста. Спасибо за все ваши комменты, реакции, за шеринги, за лайки, дизлайки и так далее. И вот сегодня мы продолжаем тему кредитов и сегодня мы коснемся темы потребительских кредитов и ипотеки. А также хочу сразу же выразить благодарность нашему генеральному партнеру компании Marine Health с ее биодобавкой Cardio Marine, которая производится в Японии. Итак, начинаем. Итак, мы продолжаем наш сегодняшний Гембо-подкаст. Я предлагаю сейчас больше сфокусироваться, теперь отойдем от наших проблем и больше поговорим о проблеме основной массы населения или основной массе потребительского кредита. Кто берет потребительский кредит? Мы сегодня за словом выяснили, что мы не часто берем потребительский кредит, но его же берут люди. И это, как правило, либо наши друзья, родственники, сотрудники, клиенты и так далее. Давайте поразмышляем именно о потребительских кредитах. Они же для чего-то берут. Это не так, что многие думают, что... Или многие размышляют парадигмой, что потребительский кредит берут люди, ну, жир без... или там, им делать нечего. На самом деле многие же берут, большинство берет именно от нужды, Давайте порассуждаем о ситуации человека, который берет кредит от нужды, а не так, что ему захотелось.
Я брал потребительские кредиты не раз и перестал их брать только когда поменяло то, что вы говорите, промышление. Должника к другому. Потому что реально это тоже бесконечная тема. Ты берешь на телевизор или на телефон, потом уходит новый телефон, ты снова его берешь или на поездку. И это кажущийся легкий путь. к тому, что ты хочешь.
А я вот хочу возразить.
Это моя история. Я потом это поменял. Я их перестал брать только тогда, когда я поменял все в голове. Потому что нет, я должен сам за свои деньги это покупать без каких-либо условий рассрочки, кредита.
А вот в такой же ситуации, допустим, в Сулпаке стоим, и надо домой купить холодильник и телевизор. Мы можем подойти и купить. А там стоит 24 месяца рассрочки бесплатно. Мы думаем, мы что, дураки, что ли, не брать 24 месяца рассрочки бесплатно, без переплат?
Еще без первоначального взноса, да?
Без первоначального взноса. Просто пошли в банк, поинтересовались.
А зачем? Если у вас есть на это деньги.
Возможно, я могу эти деньги в депозит положить, которые 13% годовых будут приносить, и у меня эти деньги увеличатся ещё. Или у вас есть холодильник, но, с.
Другой стороны, эта техника самортизирует на то.
Что... Нет, на самом деле, это работает чуть-чуть не так. Дело в том, что... Бизнес-квартир. Нет, на потребительские кредиты там не проценты начисляют, а просто стоимость телевизора вместо 100.
Долларов... Согласен, но это решение принимается на кассе. Вот ты его можешь купить за 100, либо можешь на 24 месяца взять. Может быть я могу найти этот телевизор где-то не за 100, а за 90, но я доверяю только сулпаку этих на дому.
Я как раз хочу заострить внимание слушателей и зрителей, что смотрите, бесплатный сыр только в машиновке это вечная мудрость. И когда телевизор стоит за 100 тысяч деньги или за 50 тысяч деньги, И там написано бесплатно 24 месяца. На самом деле это не так. Это значит процентная ставка уже туда вшита. И этот телевизор вам обходится тупо дороже, чем если бы вы платили кэш.
Ты не можешь купить пизо каш дешевле в этом моменте.
В этом моменте не можешь. Я почему задал этот вопрос? Сама необходимость думать о том, что я 24 месяца кому-то должен за холодильник, меня лично остановит от этой покупки. Потому что это надо думать, это надо администрировать этот кредит, об этом надо помнить, на это надо затрачивать какие-то эмоциональные силы в конце концов. Само осознание того, что должен, оно неприятное. У нас неприятностей в жизни так хватает. Я маленький комментарий добавлю. Я на самом деле немножко о другом хотел сказать. Вот у нас, когда говорят о потребительских кредитах, о буме, закредитованности в Казахстане и так далее, обычно говорят о нужде, как о причинах. А первая причина нужда и кредиты на выживание, и вторая причина культура потребления. А вот на мой взгляд, Эти причины работают как-то вместе. То есть у нас люди, которые находятся в нужде, наверное, тоже страдают от культуры потребления. Это одна из причин нужды. У нас люди, которые не находятся в нужде, тоже страдают от культуры потребления. И эти два феномена нужно анализировать в совокупности, а не отдельно. Потому что, условно говоря, если каким-то образом, чудом, Избавить людей, находящихся в нужде. И это всегда делается, когда у нас прощают кредиты. Когда у нас массово прощают кредиты и тем самым вытягивают людей, находящихся в нужде, из этого состояния они берут новые. Почему? Потому что они избавились от культуры потребления. То есть это проблемы, которые в совокупности решать надо. А вот как, это отдельный вопрос.
Это еще влияет, я думаю, в социальные сети. То есть люди видят, что у того такая тачка или такой телевизор, такая-то техника, туда ты слетал, а у тебя прямо сейчас и нету таких денег, и у тебя здесь есть реклама, то есть слетай в Дубай за рассрочку и так далее. Это людей подталкивает на это.
Моционально.
Или, допустим, про ту же технику. Но вот зачем, да, вопросы? Потому что у тебя уже есть, по идее, нормальный холодильник, и он работает просто из-за того, что там есть, я не знаю, там, экранчик лучший, он там поновее, и тебя это подталкивает, чтобы купить. Хотя, в принципе, он у тебя есть, и ты можешь им пользоваться. Лучше накопить и взять его за кэш, да, в смысле, чем в кредит.
Я хочу добавить, что, да, действительно, культура потребления, маркетинг, Прямо людей загипнотизировали, что ли. И Марлен Калиевич хорошую тему, здесь вопрос понял, это уровни страны, потому что отребительские кредиты, они проценты очень высокие. Народ, не знаю, не считает или не умеет считать, или в моменте просто нужно и берет. А если вот по тем показателям, которые на 1 января 2022 года, там 10 триллионов, то на сегодня, 8 месяцев прошло, мы же в рознице продаем, мы 90-80% продаем через банковские инструменты. То есть мы, как перепродажники, накидываем свою маржу еще банковской комиссии, которая сейчас очень... Объем был получается, и народ плачет в два раза больше, чем должен был платить, и это для них оказалось нормой. Поэтому то, что вы подняли эту тему и вопрос, это очень классно. То есть здесь надо что-то делать, и государство какую-то идеологию или разъяснение, и вот такие люди, как вы, должны его так собирать и, наверное, разъяснять людям, что кредит это.
На самом деле, смотрите, такой момент, с этим бороться крайне-крайне сложно и трудно, потому что вся финансовая система, начиная с Америки, она построена на потреблении, потому что изначально человечество живет, я считаю, не по правильным ценностям, потому что главный показатель для нас роста и прогрессии считается рост ВВП. Рост ВВП – это не что иное, как рост потребления. Производство это потом подтягивается под потребление. А как сделать так, чтобы потребление всё время росло? Это всё время вас завлекать новыми штучками. Брось старый смартфон, сейчас появился новый, там ещё что-то. А так бы, если бы люди пользовались до тех пор, пока смартфон полностью не сдох, то люди бы... Потребляли бы.
Очень-Очень хорошее новое в эти времена. Но вряд ли в кредит.
Конечно. Нет, я не в кредитах. Вся экономика, весь маркетинг, вся психология общества, всё построено на росте.
Потребления. Но в Америке, вы говорите, процент закредитований большой, но, наверное, там кредитные ставки маленькие, конкуренции банков достаточно. У нас, мне кажется, ставки.
Большие. Смотри, в Америке ставка пониже, но и закредитовывают тебя побольше. И на обучение грузят, и на дом грузят, и на машину. Ты вот бус закончил и ты весь в кредитах, просто у тебя букет кредитов. Поэтому закредитованность это бесконечно, они тебя грузят, грузят, грузят. Я считаю в этом плане, если воспринимать всю экономику как матрицу, которая порабощает людей. Вот это потребительская психология, это и есть основной поработитель людей. Когда ты... Вот смотри, чтобы стать свободным человеком, ты должен перестать действовать как другие люди. То есть идти на поводу, ну, работай, ты работаешь, зачем тебе покупать новое? Для этого ты должен заслужить эту свободу. А когда ты идёшь на поводу, ты попадаешь в рабство этой матрицы. Ты обязательно друг зовут.
Такой. Это, знаете, мне кажется, это от воспитания зависит. Каждый должен у себя дома. Вот у меня сыну 14 лет, когда было, у него обыкновенный телефон, простой. И ему говорят. Ну ты живешь там в крутом доме, у вас такой коттедж, у вас там 3-4 машины. Че ты как лох ходишь с таким телефоном? Ему друг говорит, прям его близкий друг со школы. А мой сын говорит, тебе кто нужен? Я или мой телефон? Мой телефон это мой телефон. И он средства связи меня устраивает. А тебе кто нужен? Так даже взрослые не могут ответить. Они будут себя нереально чувствовать лохами и бежать новый телефон брать.
Например.
Хорошо. Контраргумент. Телефон – это устройство, с которым вы проводите 8-10 часов в день. Улучшив его на 20%, вы улучшаете качество своего жизни как минимум.
На 10%. Вы используете его.
По назначению. Вы зарабатываете. Вот насчет потребительского кредита тоже хочу сказать. Вот как Ильяс. Вот когда мы свой новый офис открывали, нам нужна была техника, последняя выпуска. И сын в кредит взял самый крутой какой-то проектор, который снизу шикарно показывает. И мы его поставили. И что мы выиграли? Мы в течение года проводили тренинги. Мы зарабатывали же на этом деньги, правильно? Потом в субботу, воскресенье приносили домой и дома делали кинотеатр для нас, для детей вместе. То есть это было выгодно. Этот потребительский кредит, он себя оправдал. Но мы из-за того, что это в Синге, из-за того, что это спокойно, допустимая сумма, как вы говорите, мы его спокойно платили. То есть это было не.
В напряг. То есть это средство производства.
По сути. Да, это средство производства. А, скажем так, Выбор жены, то есть воспитание детей начинается с выбора жены. Поэтому просто, чтобы дети вот это во главу угла не ставили, а правильно. Вот когда он так ответил, я сказала, даже взрослые не могут так ответить. Искендер.
Ты молодец. Моего сына тоже.
Искендер зовут. И он говорит, ну, мам, мне, в принципе, хороший телефон не помешал бы, но мне сейчас пока это устраивает. Если он бы зарабатывал на этом, если на его уровне этот телефон устраивался. Вот это вот понимание, очень важно, чтобы люди понимали осознание, мне это нужно или не нужно. Знаете, какой соблазн, особенно у женщин, потратить деньги, вот прям потратить. Это прям вот... Вот получить удовольствие от шапоголизма у нас на первом месте стоит. И я вот, например, когда получила систему управления деньгами, я в первую очередь завела тетрадь, где были все даты, все статьи расходов, и я каждый день сходилась вечером. Для меня это было вот это время такое, тет-а-тет, сама с собой. Семью покормила. Всех успокоила, ставлю музыку. И вот это у меня маленькая книжка есть, где я писала все расходы за день. Вот это всё расписывала. И когда я расписывала, я говорила себе, ну ты же могла без этого обойтись. Ну ты же могла без.
Этого обойтись. Здесь я, извиняюсь, перебью. Сразу хочу ставить такую ремарку. Женщины... На скидках деньги не зарабатываются, потому что многие женщины думают, что если она покупает ненужную вещь со скидкой в 30%, то она заработала 30%. Нет, вы потратили 70%. Очень важно, потому что если есть магазин и рядом трафик женщины, и там написано скидка 50%, все, у них крышу сносит, и женщины воспринимают скидку, как будто она зарабатывает. На самом деле, это не так. Это такое большое заблуждение. И здесь хотел бы добавить еще то, что Ильяс возразил. Ты правильно возразил, но просто к телефонам надо по-разному относиться. Если это твое основное средство производства, которое в течение дня с тобой, то, понятно, это должно быть самое лучшее, самое навороченное. А если это просто телефон? Проблема в том, что большинство людей покупают смартфоны и используют там 30% функций максимум. 30% функций. А там, на самом деле, возможности.
Смартфона огромные. Просто для понтов.
13-Й Pro. Поэтому... А зато, сфотографировав своих детей и внуков, через 10 лет, посмотрев на эти фотографии, скажете, хорошо, что я тогда взял Pro, и у меня качественные.
Фотографии детей. У меня есть куча дешёвых смартфонов с идеальными камерами.
С суперскими. Наоборот, наоборот.
Извините, пожалуйста. Через 10 лет скажете, какой эти фотографии 13-й делал? Вот у меня 23-й делал фотографии. Вот.
Это круто. Хорошо, что не седьмой.
Был, да? Можно я закончу мыслью? Вот как люди ходят к вам на фитнес и накачивают себе мышцы, точно так же, ежедневно заполняя расходы, женщина накачивает себе финансовые мышцы. Ты могла без этого обойтись. То есть ты могла. И у меня даже одна сотрудница, заходя в магазин, покупая одну вещь, она сказала, блин, не хочу вечером это в расход писать, сорри, не буду покупать. То есть соблазн, вот это соблазн, она потихонечку-потихонечку приходит в норму, и ты покупаешь то, что тебе нужно, ты покупаешь действительно брендовые вещи, пусть даже со скидкой где-то, но вот не 150 платьев, например. Женщины на каждую свадьбу берут новые платья, не от того, что шифонер пустой, не от того, что платьев нет. Нам нужны эмоции, нам прям нужны эмоции. Но я им говорю, не покупай за 100 тысяч в платье. Купи за 10 тысяч конкретный цветок или какой-то аксессуар. И вот, пешпомборь себе, вот тебе, пожалуйста, эмоции. И уже 90 тысяч тенге уже сохранены. Проблема, наших людей не могут сохранять деньги. Потому что, понимаете, надо их потратить. Вот сохранять.
Не могут. Так вот, смотрите, давайте вернёмся к корням потребительского кредита. Всё-таки людей вынуждает нужда, Или всё-таки, что первее? Нужда вынуждать идти за потребительским кредитом или психология, которая приводит их.
По нужду? Я отвечу как экономист. Я закончил экономику именно в ЛСИ, в Лондонской школе экономики. И вот я являюсь таким классическим обычным экономистом, который считает американская модель развития самая лучшая. И вся американская модель, она построена на том, что без кредита экономики нету. У Раи Дали есть очень хорошее видео в YouTube, там, не знаю, экономика за 20 минут. Так вот, когда ты это видео смотришь, ты думаешь, а как вообще в Казахстане с таким низким уровнем выдаваемости кредита для бизнеса вообще что-то развивается? Понятно, да, что... И этот потребительский бум, В конечном итоге для всех развитых стран 60% ВВП – это потребление, если не больше. Поэтому вся экономика построена на том, чтобы стимулировать это потребление. И есть все понятные инструменты, начиная от доступности кредита, заканчивая просто рекламой, которая все.
Время уговаривает тебя. Илья, как ты думаешь, почему люди попадают.
В долговые ямы? Потому что мир так задизайнен вокруг них, чтобы все так и было. И большинство людей так и будет жить, и от этого экономика будет развиваться, и от этого все вместе мы.
Будем богаче жить. То есть ты говоришь, что среда... Возьмем три компонента. Первое – нужда застремляет лезть в долги. Второе – это среда. И.
Третье – это психология самого человека. Среда, которая задизайнена под психологию человека, которая поощряет, говорит, что это ничего страшного, это даже хорошо, так даже выгоднее, это тебе нужно и так далее. И наша жизнь задизайнена вокруг этого. Вот такого развития модели экономики. Как контрпример можно сказать Китай. Китай не такой. Китай развивает производство и так далее. Так вот, Китай сейчас, и Си Цзиньпин это говорит, и все собираются, отказавшись от экспортной модели развития, перейти на внутреннее потребление. То есть Китай осознаёт, что это самый большой экономический engine, и всё, вся политическая, экономическая модель развития Китая на следующие 10.
Лет будет основана на внутреннем потреблении. Если мы говорим о, скажем так, потребительском поведении, то понятно, что есть какой-то образец США, где потребительское поведение, оно как бы по определённым образом построено, ну и, скажем, потребление на очень высоком уровне. Постоянно обновляются какие-то вещи, очень много кредитов, действительно большая закредитованность населения. Но есть же масса других примеров. И такой пример может привести каждый человек, который когда-либо был в гостях.
Например, у друзей.
Где-Нибудь в Австрии. В Германии, да? В Германии, в Испании, вот мы недавно там были месяц назад. Абсолютно то же самое отношение. То есть, когда в Казахстане приходят в гости, у нас стол ломится в три яруса. Из того, что у нас второе потом две трети не съедят, там выкинут или увезут там в лучшем случае. Гостей отпустить в состоянии не полумертвыми не полагается никак и так далее. Вот я был перед одним из соревнований своих в Австрии. Я всегда этот случай вспоминаю как показательный. Мы пришли в гости к друзьям. Казахская, австрийская пара. даже не к ним самим, а к их родителям. И.
Мы там близкие друзья, мы там летели...
И.
Вы мыли посуду у них. Да. Я, кстати, не удивился бы. Вот до этого не дошло. Но факт тот, что я, поскольку у меня на следующий день предстояло соревнование, я в предсоревновательный период очень много ем, поскольку у меня.
Период углеводной.
Загрузки как раз был. Марафон, да? Плавание. Марафонское плавание. И вот именно в этот предсоревновательный день у меня по диете колоссальное количество калорий, потому что на следующий день 17 километров мне плыть, я знаю, что я от 8 до 10 тысяч калорий потрачу. И они приносят какой-то хамон. там немножко дыня, чуть-чуть помидорчики, мы садимся за стол, вот и едим, съедаем, вот так с женой переглядываемся, а где еда? Час проходит, я думал, они несут ее, час проходит, два проходит, и все, потом начинаем собираться, уходим, мы такие, окей, хорошо. Это как бы такой немножко показательный кейс с психологической точки зрения, но и с точки зрения потребления тоже. Это не бедные люди. Я сразу обращу внимание, вот те люди, у которых мы были в гостях, это врач на пенсии, австрийский врач, чрезвычайно хорошо зарабатывающий всю жизнь. Это не.
Бедные люди, это просто другая модель. Я здесь хочу добавить, наверное, нашей традиции одно, то есть этот хонахшлав. Второе, то, что мешает, мне кажется, это яд пылат, не хуже, чем у других. Третье, босики листы где-то есть, а вот тот, тот сделал там, мне надо сделать там, там вот этот фактор как бы. влияет. А из того, что положительно, хотя это негативно, то есть ковид там много плохого сделал, но в то же время, какие мини-плюсы от ковида? Это удаленная работа раз, и свадьбы. Начали приглашать меньше людей, скромно делать свадьбы, на маленький бюджет, и, надеюсь, сейчас кредиты на свадьбу меньше берут. То есть психология чуть-чуть меняется, и это классно. Вот, действительно, за рубежом это так. То есть они не накрывают, то есть не приглашают гостей, чтобы их накормить. Они приглашают гостей, чтобы пообщаться. А еда.
Перекус, напитки – это просто дополнительные аксессуары. У нас прямо надо… Вот этот пойнт, дай я быстро. У меня вот друг, у него квартиры не было. В принципе, достаточно нормальной семьи. И они женились, и родители говорят, вот будем свадьбу делать. И в конце концов они.
Потратили 150.
Тысяч долларов на эту свадьбу. Ничего себе! И это не богатые люди, это вот средний класс. Скорее всего, кредит там тоже был. И он говорит родителям, можно, не будем такую свадьбу делать, можно, нам квартирой поможете, первоначальную сумму дадите и так далее. Родители говорят, нет, это не для тебя свадьба. Тут столько людей. Я не собираюсь.
Из-За этого стесняться. Поэтому по полной программе. И вот докручиваю уже эту мысль до конца. А когда у нас с высоких трибун начинают провозглашать идеи, вот особенно это популярно последнее время как часть концепции нового Казахстана, этика скромности, этика труда, этика человека труда, в это не очень верится, потому что ты видишь, как эта этика реализована на примере тех, кто ее провозглашает. Вот там всевозможные журналисты, телеграм-каналы регулярно публикуют, что такой-то заместитель начальника милиции.
Отпраздновал свадьбу, потратил.
За 400 тысяч долларов. Примеры идут оттуда. И так далее, и так далее. Потому что все эти.
Заклинания, назовем.
Это своими словами, это заклинания. Дженнифер Лопес. Да, все вот эти заклинания об какой-то этике, которые в Казахстане преподносятся сверху вниз, они работать не будут никогда. По очень простой причине. Потому что те, кто об этой.
Этике говорит, сами.
Этой этике не придерживаются. Можно сказать, да? Несколько вопросов затрону. Первое. Мне кажется, мир был бы лучше без кредитов. Вот касательно модели Америки. Я как мусульманин, в исламе кредит это харам. Хоть 0.1, хоть 0.2 процента, это вообще недопустимо. Да, кто-то скажет, есть хорошие кейсы, где он или заработал, или закрыл. Классно, успешно, за 2-3 года. Но никто не говорит про плохие кейсы. Потому что там могут быть суициды, там могут быть болезни. Потому что всё же с головы идёт. Ничего тяжелее долго. как внутри сидит долг, и ты ходишь, переживаешь, и от этого может любые болезни развиться. Семьи рушатся из-за этого, из-за этих кредитов. Очень много последствий может произойти. Почему, допустим, я тоже против, потому что ты, когда берешь, вроде бы сейчас все классно, ты на коне такой, но никто не знает, что будет завтра. Через год и с этой техникой может что-то случиться, а тебе отдавать этот долг 24 месяца или сколько-то месяцев. Или если ты взял под бизнес, то его могут отжать, имущество может сгореть, а банк ничего не прощает. Да, договориться можно об отсрочке, но тяжело это, договориться с банком. Тем более, если это потребительские, в основном банк фигачит тебя по полной. Я это по себе знаю, когда у нас пошли просрочки, просто страшное дело звонили то есть угрожали и так далее и так далее то что давайте верните и так далее и так далее там жить не дают тем более сейчас им дали инструмент ну, разного рода инструменты, когда блокируют вообще, да, то есть там.
Счета.
Вот, и тогда ничего не сделаешь. Все. Вот сколько раз там... Поэтому я думаю, что есть какая-то модель, я вообще сам не экономист, да, вот, но есть какая-то модель развития страны, допустим, и без кредитов. Наоборот, вот отвечая на ваш вопрос, а что надо делать? Я думаю, если это вопрос государству, мне кажется, можно было вообще, наоборот, усложнить выдачу кредитов. А второе, если, допустим, для людей, да, если вы спрашиваете, что надо делать, я думаю, что нет ничего лучше, чем собственный пример. Быть бережливым в тему. Бережливым как в бизнесе, но если это просто говорить про себя, то бережливым дома просто быть. Не излишествовать. Не нужно замахиваться на то, что ты не можешь. Моё мнение такое. Наоборот, я об этом. Если есть.
Такая возможность не брать, лучше не брать. А вот давайте вкратце быстренько пробежимся. Я хотел послушать мнение Ержана по поводу банкротства. Вот банкротство физических лиц— это тоже хороший инструмент. И вообще очень... Оно как бы странно, с одной стороны, что у нас идёт большая закредитованность населения, а в то же время нету необходимого инструмента. Если вы выбрали эту модель, то обязательно банкротство физических лиц должно быть вшито в эту систему. У нас, получается, грузить людей система настроена, А списывать не настроено.
И вот как сейчас ситуация с этим? Ну смотрите, есть три причины, по которым этот закон так долго обсуждается. И я сейчас про них немножко упомяну. Одна из них техническая, две такие фактически важные. Ну в общем... Если говорить о том, что сейчас происходит с законом о банкротстве, сейчас его полное название, если я не ошибаюсь, но, по-моему, так, о финансовом восстановлении и банкротстве физических лиц, вот сейчас он так называется. Почему он так называется? Потому что в той редакции, которая в Можилис, по-моему, ушла в апреле, есть три процедуры. Первая процедура называется финансовое восстановление. Она применяется тогда, когда у движника есть кэш, какой-то кэш-фактор. Когда возможности вернуть нет, применяется или внесудебное банкротство, или судебное банкротство, это зависит от суммы. Восемь лет проект обсуждается, с апреля 14-го. Три версии было. Вот последняя версия, вроде в начале года начали раскачиваться. Последняя версия ушла в парламент в Можелес в апреле. Что-то там выступала наша народная партия, Ертусбаев в июне что-то там он по поводу выступал этих изменений, потом депутаты ушли на каникулы. Сейчас есть надежда, что осенью докрутят. Но почему не докручивают 8 лет? Причина первая, причина техническая, не могут пока понять, что с этим делать. Банкротство предполагает изъятие имущества, а у нас огромное количество имущества, как вы знаете, оформлено не на людей самих, которые являются ключевыми бенефициарами. А на их там дядь, теть, опашек пожилых в деревне и так далее. Что с этим делать, пока понять не могут, потому что можно сейчас, в принципе, пытаться изымать, допустим, активы каких-то непосредственных родственников, жены и так далее. Но что делать с домом в 500 квадратов, который записан на тажку пенсионера и в ауле? Нет такого юридического механизма. И у формального должника может вообще ничего не быть. Он может себя объявить банкротом, в течение пяти лет кайфовать, наслаждаться этой процедурой и жить в огромном доме, ездить на хороших машинах и так далее. Ну, не будет он за рубеж выезжать, запретят ему выезжать за рубеж на три года. Он и не выезжал, ему наплевать, он не знает. Вот это чисто юридически, и это не решат скорее всего, потому что это такая особенность. А почему он не принимается? Есть разные версии. Одна из этих версий – это лобби банков. И оно состоит даже не в том, что когда введут этот закон о банкротстве, банкам будет сложнее с использованием коллекторов как-то эти средства возвращать. Банки с этим справляются. Вы абсолютно правы, у банков сейчас инструментария огромная. Они могут вернуть любой долг, кроме безнадежного. Скорее всего, принятие этого закона будет иметь своим прямым результатом ужесточение процедур выдачи кредитов. То есть то, о чем говорили вы. Действительно перестанут выдавать кредиты кому попало. И это не очень выгодно, потому что банки заинтересованы в обороте, в увеличении. Наши банки работают не от качества кредита, наши банки работают от количества. Есть еще одна проблема, тоже чисто техническая, нерешаемая на данный момент. Судебное банкротство – это как следует из названия суд. Суды казахстанские перегружены. Если у нас один миллион должников, если взять хотя бы 5% с ними, завтра пойдет.
В суд.
С исками о банкротстве, это будет кошмар. Коллапс полный. Видимо, как-то нужно это, по всей видимости, во-первых, нужно это на юридическом уровне надо отрабатывать, юрисдикцию устанавливать, административный суд передавать, увеличивать количество судей. Под это дело нужна инфраструктура целых. Вот как-то так сейчас обстоят дела, и поэтому я, честно говоря, сильно сомневаюсь, что до.
Конца года его докрутят. Хотя инструмент необходимый, это факт. Да, инструмент необходимый. Я абсолютно с тобой согласен, где, так как сам по образованию юрист, и прекрасно понимаю, что одно дело, когда президент сказал, и когда дойдет до конкретных подзаконных актов, потому что закон это одно, там еще куча нормативных подзаконных актов нужно которое.
Нужно согласовать со всеми другими госорганами, процедурами, с.
Ресурсами. 21 закон меняется. Закон о банкротстве меняется 21-21. А это сколько еще ресурсов, людских нужно, судей, ну, очень много. Поэтому направление, в принципе, правильно, но я тоже пессимист в плане того, что этот закон будет принят быстро. Но в то же время он необходим, поскольку инфраструктура рынка по выдаче кредитов она развита, она раскачана. Без этого сегмента у нас рынок не полный. Все ниши были у нас созданы, и коллектора, и банки, и фонд проблемных активов, а вот закона о банкротстве нет. Но я думаю, все равно мы к этому придем, без этого никак. Подытоживая сегодняшний подкаст, дело в том, что мы затронули большие темы, все темы большие. И кредиты бизнесу, и кредиты на потребительские цели, и ипотека, и так далее. На самом деле, мы поковырялись только по поверхности темы глубоко. Конечно же, за полтора часа не удастся так глубоко проникнуть, но мы, по крайней мере, Я надеюсь, дали нашим зрителям какое-то представление о том, как мы мыслим, что мы думаем, и поделились своими кейсами. И я надеюсь, что вы извлечёте определённую пользу. То, что касается потребительских кредитов, к сожалению, у казахов вообще-то есть три вещи. Ядпулат, Джамамбулат, Обалгулат. И побеждает вот именно Ядпулат. Жамам Булат всегда заканчивается плохо. Все проблемы приходят от кредиторов с одной стороны. Хоть я и говорил, что кредитор помогает ему вылезти, но до этого все равно проблемы от него идут. Обал Булат это как раз тот случай, когда казахи точно не обращают.
Внимания. в 3.
Этажа блюдо ставят и потом выбрасывают. Бекер мал шашпак. Да, это блюдо все срап, это чистый срап. В этом плане то, что идет исламизация в Казахстане и очень много людей сейчас переходит в ислам, в какой-то мере я думаю, что это поможет. В какой-то мере, я думаю, это поможет, потому что есть страны, где не построены на потребительских моделях. Ну, возьмем тот же Дубай, например. но там другая схема, там распределение национального богатства по-другому идёт. Ведь на самом деле, когда мы говорим о кредитной системе, это же просто способ перераспределения денег в обществе. Есть налоговая система перераспределения, когда людей забирают и отдают госслужащим или малоимущим и так далее. Есть кредитно-банковская система перераспределения денег. И, кстати, коррупция— это тоже система перераспределения денег. Вот они берут наши нефтяные доходы, потом содержат своих, я не знаю, женщин легкого поведения, покупают своим родственникам рестораны, строят кафе, салоны красоты, и мы туда ходим. И вот такая экономика, это тоже перераспределение денег. И в эту кредитно-банковскую систему мы, к сожалению, Казахстан, мы пошли в это направление, но теперь нам изменить, я думаю, властям навряд ли удастся. Но, по крайней мере, держать это в рамках, цивилизованных рамках, это вполне возможно. И так, чтобы это наносило меньший ущерб нашему населению. И, кстати, то, что только я сейчас в последний раз сказал, что 50% от дохода национального фонда будет начисляться детям, Это хороший задел. Хороший задел – это как раз тот отголосок от вот этой системы, арабской системы, когда потребительский спрос стимулировать не за счет банковских кредитов, а за счет капитала от природной ренты. Посмотрим, чем этот эксперимент закончится.
Давайте, у нас осталось очень мало времени, пробежимся по ипотеке. Я хотел одну вещь озвучить. Когда шел, тоже думал над этой вещью, вы озвучите. Так как вас смотрят очень много предпринимателей, наверное, для меня это как бальзам на душу был, когда вы сказали, что у вас есть.
Алгоритм, когда у вас просят деньги. Может, вы его озвучите? У меня есть алгоритм, когда кто-то меня просит о встрече. Начинается всё оттуда. Когда кто-то меня просит о встрече, я уже заранее знаю, что когда кто-то меня просит о встрече, значит это нужно ему, а не мне. А раз это нужно ему, тогда я сразу мысленно в голове прокручу, что ему от меня нужно. Это может быть потенциально, условно, моё тело, навряд ли, да? Мои знания, мой опыт, моя известность, мои деньги, да? Ну вот, как бы, опыт там ещё, ну, что ещё могло быть? Соответственно, я примерно представляю, что человек может попросить. Очень часто бывает, что просят деньги. Когда я прихожу на встречу, заметить такую вещь, особенно для бизнесменов, если вы ведете разговор больше 10 минут с кем-то, родственником, другом и так далее, и разговор идет о погоде, о чем угодно, то знайте, разговор идет о деньгах. Если 10 минут вы не понимаете, о чём тема, разговор идёт о деньгах. Просто это мягко подводит к тому, чтобы как-то попросить деньги. Да, это вступление. Поэтому, когда меня просят деньги, я сразу проясняю три вопроса. Первое, у меня просят инвестиции, у меня просят долг или у меня просят помощь? Я человеку задаю, да, я понял, ты хочешь от меня получить, условно, 100 тысяч долларов. Скажи, в каком виде ты хочешь получить? Если он говорит, мне нужны инвестиции для проекта, тогда у меня есть заготовленный алгоритм, я говорю, тогда пришли мне презентацию, я отправлю своей команде, команда проведет с тобой переговоры, проведут due diligence, аудит, технический аудит, потом еще раз встретимся, мы поговорим, потом вынесем на инвесткомитет, и там такая история. Это легко, если человек инвестиции просит. Второй вариант, если человек просит в долг. Если человек просит долг, я обычно всегда говорю, знаешь, я долг не даю, это принятое моё решение. Но бывают такие ситуации, что человек близкий родственник или друг, которым ты отказать не можешь. В таком случае я что делаю? Я вот как раз то, о чем вы сегодня говорили. Я сразу прикидываю, сколько я могу дать этому человеку безвозмездно. Безвозвратно. И, например, он просил 100 тысяч. Я примерно... У меня рейтинг такой. 10 тысяч данных безвозмездно равны 100 тысячам данных в долг. Я вот тысячу процентов даю. Говорю, ты знаешь, я понимаю, что у тебя какая-то проблема. Но я не хочу быть безучастным к твоей проблеме, но в то же время в долг я не даю, поэтому от меня вот тебе помощь 10 тысяч, всё. Но это безвозмездно, безвозвратно, чисто моя дружеская помощь. И таким образом человек как бы чаще всего удовлетворяется и дальше не просит. И третий вариант бывает так, что человек говорит, нет, нет, не в долг, мне нужна помощь. Тогда там сразу у меня алгоритм, я говорю, смотри, помощь я оказываю только три вида. Закат, там чётко прописано по исламу, кому я имею право, ты туда не входишь. Второе это садаха, это там тоже, но я оказываю это через благотворительный фонд. Если у тебя ситуация такая, вот обращайся в этот благотворительный фонд, они тебе окажут обязательно помощь. Но я плачу только туда. И третье – это спонсорская. Спонсорская – это на проведение общественных мероприятий, но тогда ты должен представить пакет, как ты меня прорекламируешь, и на какого количества аудитории, и так далее. И когда у вас есть прописанный алгоритм на каждый случай, вы можете легко сказать «нет». Смотрите, проблема любого бизнесмена. Большинство бизнесменов научились зарабатывать деньги, но не умеют говорить «нет». Бизнес состоит из двух вещей – зарабатывать денег и удерживать деньги. Большинство бизнесменов, которые ко мне обращаются, это те люди, которые умеют зарабатывать, но не умеют удерживать. Они умеют удерживать, потому что человек к тебе пришёл просить, ты не можешь сказать ему «нет», если у тебя нет аргументов. Для этого, если у тебя есть алгоритм, ты всегда можешь сказать «ты знаешь, я не могу тебе дать, потому что…» И вот эта фраза «потому что» действует магически на нас всех. Даже американцы проводили эксперимент, когда стоял в длинную очередь, человек пробегал и говорит, можно я без очереди пройду? Ему никто не разрешил. А когда человек подбегал и говорит, можно я пройду, потому что мне надо. Его пропускали. Потому что вот эта фраза «потому что» на нас действует магически. Когда вы говорите «потому что у меня правило», вы легко можете отказать, и тот человек легко может принять. То есть оттачивайте ваше умение говорить «нет». Это основа. Иначе вы будете всё время, всё время распыляться. И так много здесь разговаривался. Давайте мы проговорим немного про ипотеку. Так как это тоже большой сегмент и люди берут все-таки на жилье, и у.
Нас есть истории, вот как я ржаврал ипотеку, то есть насколько ипотека необходима? Я лично тоже две квартиры... Я вообще свой успешный бизнес, у меня были разные, начал с продажи квартиры. Вот с 14-го года я жил до 22-го года в аренде. Ну, где-то в 19-м году, когда дела очень хорошо пошли, я купил сначала в Астане большую квартиру и в Алма-Ате. В Алма-Ате чуть раньше, правда. И это была не ипотека, это была рассрочка от строительной компании. Одна из них на 7 лет, вторая на 2 года всего. И я очень рад, что это было, потому что без этого я единомоментно не смог бы на тот момент. И вот вокруг есть люди, сотрудники, и когда кто-либо из них берет ипотеку, мы все радуемся, потому что я знаю, что для моих сотрудников Это единственный способ получить свое жилье. Тем более, если это 7-20-25, мы вообще делаем... Который заканчивается. Который заканчивается, к сожалению. Потому что 7% годовых, это означает, что вы еще зарабатываете на этом, потому что деньги в депозите 13-14%. Поэтому я двумя руками за ипотеку. Чем.
Более он доступен, мне кажется, тем больше.
Казахстанцев будет иметь крышу над головой. То есть ты считаешь ипотека хорошим инструментом? Да, и достаточно честным еще. Единственное.
Жалко.
Что предпринимателям тяжелее его получить, потому что часто доходы не доказаны пенсионными. Ага. Я... Я считаю, что ипотека это тоже... Отдельные случаи, как ваши, это норма. У вас это нормально сработало. В целом я против ипотеки. Непонятно, что может случиться с человеком. Лучше жить по средствам и бережно относиться к своим средствам. Это иллюзия, что это будет твоя квартира. Ты также платишь. Не все могут себе позволить взять квартиру в рассрочку на 2 года или 3 года. В основном, это ипотеки на 20-25 лет. с ужасными процентами. И это такая кабала у человека, который 20 лет или 25 лет, он ее тянет за собой. Поэтому лучше, наоборот, снимать и копить, накопить и купить небольшую квартиру, пускай не в центре города, в крутом ЖК, но, допустим, на окраине, но, допустим, не в кредит. Это, я думаю, что Вот это надо, я думаю, развивать в себе терпеливость. То есть это и в исламе есть.
Терпеливость, да, и это, наоборот, тебя заряжает, это тебя укрепляет, как твой дух. А если ты живешь на зарплату? Ну, это же.
Можно копить, и копить, и копить, и только к концу жизни только накопить. Ну, ты это оставишь своим детям, им будет еще лучше. Раз уж если так получилось, что у тебя нету, да, тебе не оставили ни родители, никто, ты в такой ситуации, окей, надо с собой договориться, что довольствуется тем, что у тебя есть, и копить. Не опять, как вы, да, Шумахан, так сказать, там, жить, вот, зарплата там 400 тысяч, и жить на 500. Наоборот, 400 и жить на 200, да, и откладывать. Я думаю, это более разумный, нормальный подход, потому что непонятно, что может случиться. Ты можешь лишиться зарплаты, и завтра у тебя эту квартиру заберут. Потому что все мы видели в соцсетях, сколько этих видеороликов, когда он.
Убил суда исполнителя, или драки какие-то, когда приходят, забирают банк. Это же ужасно. Если нет крыши над головой, я за. За первую недвижимость, я за. И главное, не переборщить. Если нет, то самую дешевую ипотеку. Главное.
Крыши над головой. Я против только повседневных ненужных кредитов, первого потребления. Ипотека за. Я за то, чтобы именно жилье могли люди взять в ипотеку. Почему? Потому что в Казахстане жилье – это один из признаков благосостояния человека. Мы не можем, как в Европе, 99 лет жить по рензи. Понимаете, это ломает нас тоже. Нет внутренней уверенности, боязни за будущее детей. Слушайте, можно 10 лет жить, кому-то платить. А почему не платить за себя? Если я возьму ипотеку, я же буду платить за себя же. У людей вот эта мотивация идёт. Поэтому, когда люди берут, скажем, ипотеку на жильё, я считаю, что это приемлемый способ приобрести жильё. Потому что я столкнулась с тем, я работаю с мелким и средним бизнесом, предпринимателями. Сохранять деньги это очень трудно. Соблазн потратить большой, поэтому сохранять не можем. Вы правильно сказали, кредиты нас дисциплинируют. Есть кредит, мне надо платить, да? Сокращаешь расходы, и когда у тебя есть, например, ипотечный кредит, Человек исправно его платит и находит возможности, чтобы его заплатить. У него серое вещество шевелится, и он начинает. А вот когда, знаете, это больше утопия, это.
Демотивирует. Когда я соберу эти деньги, это больше демотивирует. Я за ипотеку за.
Жилье. Мне кажется.
Это стереотип, что.
Если у тебя.
Есть квартира.
Значит, ты крутой.
Нет, нет.
Нет. Это не крутой. Это не крутой. Это.
Необходимость. Это вопрос.
Безопасности. Это необходимость. Это.
Защищенность. Пирамиде.
Маслова на третьем этапе стоишь. Нет, нет, нет.
Мне кажется, это стереотип. Нет.
Нет. Ну, это у.
Нас на том же уровне.
Ты никогда не будешь работать. У нас разное мнение. Если у тебя нет перспективы. У Ипотеки есть одно колоссальное полезное качество, которое много раз уже отметили сегодня. Оно мобилизует. Я в жизни никогда так не пахал. Но как-то… когда у меня были мои две ипотеки. Тем более, что я абсолютно позитивно отношусь к аренде. Я в аренде прожил до 28 лет. Я был последним из моих друзей, кто купил квартиру. Последним, кто себе купил жилье. Потому что мне абсолютно было нормально. У меня там не было семьи. Я там сутками на работе сидел. Зачем мне это надо? Как только я задумывался о необходимости создания семьи, я сразу задумывался о том, что жилье должно быть свое. И это мотивирует очень сильно. Ты работаешь, работаешь, работаешь, работаешь, работаешь, отбиваешь. Через некоторое время ты спокойно пожил, тебе хочется немножко побольше работать. Я согласен, есть риск. Есть риск заболеть. Есть риск, что работу потеряешь. Есть каких-то черных лебедей и прочих вещей. Но ипотека мобилизует. Я приведу один простой пример. Был как-то вот разговор у нас с друзьями лет 12 назад, и условно говоря, у всех на тот момент были ипотечные кредиты на разные суммы. Ну, как правило, там уже хорошие какие-то были объекты у всех. И один друг там что-то, я просто сидим вот так же примерно, я краем уха улавливаю беседу. А я там не верну этот кредит, мне на него все равно, я к нему прочусь, я говорю, ты что, ипотеку не разрешаешь, что ли? Он говорит, я там не выплачивал, 2 или 3 месяца не выплачивал. Тут просто, как тебе так в голову может прийти мысль, я ипотеку выплачу, даже если мне на большую дорогу придется пойти. Я там говорю про кредит образовательный, который я выиграл в 2000 году. Ну вот была система грантов кредитов, он этот образовательный кредит, он там что-то просрочил. Ипотеку, говорит, я выплачу, я не знаю, что я сделаю, чтобы выплатить ипотеку, я отдам последние штаны. Поэтому ипотека, она мобилизует. Если чувствуешь себе силу быть мобилизованным 6-7, 5-6 лет, у.
Кого-То 3 года получается, у кого-то 10, то в этом, мне кажется, есть смысл. Просто я добавлю. Единственное, сейчас я Диаса поддержу. Мир становится немножко мобильным. Люди начинают часто переезжать, работают в разных городах. С этой точки зрения, современные молодёжи, современные сотрудники, им выгодно жить в аренде. Много сейчас сотрудников переезжает. То есть в этом городе, в этом городе, за рубежом, в той стране, в той стране. С этой точки зрения, можно не торопиться с ипотекой.
И пожить в аренде до определенного времени. А я вам приведу клиент, как вполне приличная семья с двумя детьми. Они потеряли единство из-за того, что не было угла своего. Понимаете? Вот пришел клиент, они продают новый. И вот у детей нет вот этого привыкания, своего пространства. Они постоянно... Это где-то угнетает. У.
Детей, вот знаете, у них нет своего угла. Они постоянно то там.
То здесь. Я.
8 лет, когда жил в аренде, я, наверное, 16 раз переезжал. Вот так вот. Даже когда мне сдавали.
На пару лет, через полгода говорили, блин, я возвращаюсь из Астаны, можешь, пожалуйста, съехать.
Вот так. Я почти не жил в аренде, поэтому не могу поделиться, как это. Я через три недели на старости лет уже, как говорится, уже под 40, да, опять буду жить в аренде. Причем.
В.
Аренде я буду жить в общежитии студенческом в Кембридже, которое стоит 900 фунтов. Вот. Я сейчас понимаю, что чем ближе эта дата подходит, это дикий стресс. Потому что я последние 7 лет прожил в трехэтажном доме и так далее. Совсем другое абсолютно. Дикий стресс переходить в аренду. дикий стресс, ну, там, ладно, условия комфорта, там, это ерунда, но вот с ипотеки переходит на аренду дикий стресс, но я, знаете, что я вам скажу? Я этому рад. Этому стрессу. Потому что он, чем, сейчас, получается, опять из задача из этой аренды выбраться опять еще дальше куда-нибудь. Вот туда же. В этом плане, кстати, в дополнение.
К тому, что ипотека мобилизует, аренда неплохо мобилизует тоже. Вот к вашему примеру возвращаюсь. Я вам так скажу, любые расходы, они напрягают, создают страх и мобилизуют, потому что действует природный механизм, стимул, страх, когда ты хочешь убежать от нищеты, от оплаты, от аренды, от всего. И хорошо, если ты убегаешь в сторону повышения своих доходов. Но, к сожалению, некоторые люди не в том направлении убегают, а во-вторых, есть бюджетники, которые не могут просто повысить свои доходы, а жить им надо. Поэтому это вопрос такой. Я считаю, здесь правильного ответа точно нет. Мы даже за столом сидим, шесть человек, почти шесть разных мнений. И у каждого траектория судьбы по-своему складывается. Вот я, например, сам до 2000 года, это мне было 34 года, у меня своего угла как такого не было. Ну, я психологически такой человек, честно говоря, мне абсолютно было пофиг, где жить. Аренда, не аренда, я не обращал внимания. И в 2000 году я купил за 110 тысяч долларов. И то торговался, продавец только построил дом, он хотел 140 тысяч долларов. Я доторговался, за 110 тысяч долларов купил дом. У меня огромный бизнес, при этом я за 110 тысяч купил дом, взял кредит в Каскоме, потому что деньги компании – это деньги компании, а мои личные траты – это мои личные траты. Я взял за 110 тысяч долларов, понятно, там за полгода потом из дивидендов закрыл, но я купил этот дом, и жене сказал, что это временно, здесь поживем. И мы там прожили Мы переехали в 18 лет. В 18 лет. И самое интересное, когда у меня было почти 6 миллиардов долларов, я жил в доме, который купил за 110 тысяч долларов. И ко мне приезжали крупные люди, и чиновники большие Акима. Барус были Акима Властеев в гостях. И они все меня так спрашивают, это твоя резиденция? Ну, типа, где-то гостей встречали. Я говорю, нет, я дома сижу. Здесь именно живёшь постоянно. Срочно надо менять дом, срочно надо менять. Я не понимаю, почему срочно я должен менять. У меня неплохой дом, там 300 квадратных метров. Понятно, у меня яхта в то время 1500 квадратных метров была, а дом 300 квадратных. Но я абсолютно этому не придавал значения. И, видите, разные люди. Для кого-то дом – это вот всё. А для кого-то не имеет значения, если ты какой-то идеей болеешь, ты весь там в работе. Я четко представляю, что для женщин это, конечно, очень важно иметь свой угол. Вы уже упомянули, современный мир такой динамичный, мы заметили, что дети вообще не хотят ничем владеть. И живут в разных странах, они меняют, они более мобильные, в разных странах живут, сегодня здесь, завтра там. И мир меняется, поэтому правильный, точный рецепт мы, наверное, сказать не можем. По ипотеке это правильно или неправильно, надо каждый раз смотреть на ситуацию, на финансовую ситуацию, на то, чем занимаешься.
У кого-то это получается, у кого-то нет. Для кого-то это высочайшая ответственность, а для кого-то это нет. Вот можно скажу, вы сейчас сказали про страх. Страх потери создаёт жажду приобретения. Вот я вот сижу, кайфую от ваших слов. Вот вы сейчас поедете, да, и это создаст вам новую высоту. Правильно же? Страх потери создаёт жажду приобретения. И в тебе начинают выходить новые силы, потенциал. То, что ты даже от себя не ожидал. Мы даже не знаем иногда, на что мы способны. Есть такой момент, этот бассейн полный крокодилами, и царь говорит, кто проплывёт этот бассейн, Два варианта. Либо он получает полцарства, либо он получает мою дочь со всем царством. И только он не успел сказать пацану, парень нырнул в бассейн, крови там, он отбивается. В общем, еле-еле выходит в эту сторону. И царь подбегает, говорит, вам нужно полцарства? Он говорит, нет. Значит, вам нужна моя дочь и всё царство? Он говорит, нет. А что же, говорит, вам тогда нужно? Я хочу найти того гада, кто меня толкнул в этот.
Бассейн. Почему я тебя не ожидал? Он не знал, что он способен на.
Это, но он тратил. Павел Павлович, если быстро, для начинающих предпринимателей стоит ли открывать бизнес, беря кредит? Можно я свою историю, которую я готовил, как раз отвечать на ваш вопрос? Когда мы начали развивать Invictus, у нас сразу все хорошо пошло. И естественно, как новый бизнес, мы не могли брать кредит, потому что его нам никто не давал. Мы всегда были в аренде, у нас не было залога, и мне приходилось продавать долю компании внешнему инвестору и эти инвестиции использовать, чтобы расширять компанию. Вот когда несколько раз мы так сделали, мы подумали, окей, мы уже большая компания, вот есть отличный проект, просто по финансовым показателям он будет еще лучше. Это огромный клуб в Астане, кстати, построить. И у нас вот есть примерно миллион долларов. Мы миллион долларов сделаем на предпродажах. Нам нужно миллион долларов, да? Из вот миллиона долларов, которые нам нужно, 500 тысяч гарантирует ДАМУ, снижает ставку в тенге до 7%. ДАМУ все одобрил. И теперь с этим одобрением я иду там в Халык, я иду в Сбербанк, я иду к своему другу Галиму Кусаидову в БЦК. Я не смог получить кредит, потому что они у меня требовали, во-первых, личных гарантий, во-вторых, еще 80 миллионов тенге положить на депозит на 5% годовых, чтобы первые несколько месяцев, и в-третьих, они просили, чтобы все бизнесы, которые у меня есть и были, я заложил этот кредит. Я говорю, блин, вы за миллион долларов просите 10 миллионов долларов залогов. Либо так, либо никак, и даже мой близкий друг не мог. Это плохая история, и мы не можем в Казахстане развиваться, поэтому нам пришлось там изобретать, что вот теперь мы по франчайзингу. Другая история. Мой друг, он в Дубай поехал, думал, чем заниматься, открыл квест комнаты, потому что, оказывается, в Казахстане они уже развиты были, в Дубаях не было. К нему приходит предприниматель с Австрии, как клиент, говорит, блин, это классно, у нас в Австрии тоже нет. Австрия, кстати. И он говорит, давай в Австрии, я у.
Тебя.
Франчайзинг возьму, откроем. Он говорит, я не знаю франчайзинг, но я с тобой вместе открою. Давай? Давай. Они в Австрии открывают первую точку, она у них хорошо идет. И тут банк приходит и им дает, короче, типа там какая-то ставка плюс там 0,75. И вот эта какая-то ставка, она отрицательная была в Европе. Они по 0,5% гарантируются, никакие залоги не нужны, ничего не нужно. Они открывают вторую, третью точку. Стартап, который только-только открыл, и этот бизнесмен австрийский потом начинает с ним хитрить, начинает там себе Мерседесы покупать на компанию и так далее. Просто насколько доступный кредит дает возможность бизнесу развиваться, во-первых, быстро.
Во-Вторых, не теряя свои доли.
А у нас единственный способ развития в.
Казахстане— это только equity.
Инвесторы. Не, ну это же неплохо. Брать инвесторов, брать партнеров, это же классно. И разделять риски вместе. На самом деле, Ильяс, уровень развития любой страны определяется уровнем доверия внутри этой страны. Доверие между гражданами, доверие между институтами, доверие к власти. И вот смотрите, основную долю ВВП съедают транзакционные издержки. Что такое транзакционные издержки? Это все издержки, которые не приносят добавленной стоимости, а направлены на то, чтобы компенсировать отсутствие доверия между людьми. Когда в любую страну приезжаешь, я уровень развития страны определяю. Вот едешь в Казахстан, приезжаешь, заборы, заборы, заборы, заборы, заборы. Сразу понятно, уровень доверия очень низкий. Любая малоразвитая страна, приезжаешь, много заборов, много security, много шлагбаумов. Это все низкий уровень доверия. И плюс, когда в экономике низкий уровень доверия, вот происходит вот так. Мы сами себя обкрадываем. Банки не кредитуют экономику, потому что не доверяют предпринимателям. Предприниматели не доверяют правительству, государству и банкам. И вот, ну, это проблема нашего общества. Здесь уже ничего. Это даже не решение правительства. Это не так, что президент вот сегодня в послании сказал, что надо найти Национальную банку поручаю найти способы кредитования экономики. А как способы Национальный банк найдет, если любой способ послабления даст, через день ФИМПОЛ придет к ним? У нас же ещё есть эти фимпулы, которые зарабатывают на том, что находят проблемы. И вот эта проблема, то, что правоохранительные органы – это целая система, построенная на том, чтобы в стране было много взяток, много коррупции и так далее. Это как система врачей, которая заинтересована в том, чтобы пациенты болели. Или юристы мне в обиду будут сказать. Это все традиционные издевательства. Мы живем в этом обществе, здесь с этим уже ничего не поделаешь. А то, что касается кредита на развитие бизнеса, с одной стороны, видишь, из-за того, что не было доступа к кредитам, вы как-то извратились, нашли способ через франшизу и так далее, но это же вас не остановило. Вы пробились. Знаете, есть такая экономическая теория, она дурная, сразу скажу, чтобы меня не хейтили, она дурная. Но она интересна по-своему, она гласит так. Экономическая теория, один американец сказал, что бедных надо гасить, а богатым надо максимально дать льгот. И все такие, ты что, дурак что ли? А он говорит, математика очень простая. Чем больше мы будем для богатых создавать условий, тем быстрее будет деградировать их потомки. Соответственно, повысится мобильность богатства, они быстрее профукают эти деньги. Чем больше трудностей мы создадим для бедных, тем сильнее они будут пробиваться, жажда жизни в них будет сильнее. Тем сильнее они будут стремиться наверх и достигать больших высот. Эта теория такая дурная, но в этом есть что-то. Я потому что вижу среди своих друзей, что, как правило, крутых достижений достигают те, которые чем глубже с какой-нибудь задницы вылез он, тем дальше стреляет. Но я сам не с такой задницы вылез, и у меня куча друзей, которые ходили в школе в туалеты с дыркой в земле. Это не самая большая проблема. И нормально, и нормально. То есть, тоже не поймешь, доступность кредитов хорошо или плохо. Тоже непонятно. С одной стороны, если брать Ислам, конечно, Ислам против кредитов. И Ислам всячески оберегает человека от проблем. От тех проблем, которые человек сам себе ещё и создаёт. Потому что любой кредит, я же вам правильно сказал, это внимание, отвлечение внимания, это большой источник высасывания энергии из тебя, который ты мог бы направить. Подумал бы, смотри, разница в том, что когда у тебя доступный кредит, ты не включаешь голову. А только у тебя нет доступа к кредиту, ты начинаешь включать голову. Вот и вся разница. То есть сделать доступным кредит, люди начнут по автомату его брать. А нет кредита, люди начинают думать. Потому что это не убивает у них мотивацию. Они хотят хорошо жить, но они начинают думать, включать голову. А что можно сделать? Вот Шулпан Ханум рассказала историю. Только она попала в такую проблемную ситуацию, первым делом она включила голову. Первым делом включается.
Голова. Вот и Ржан тоже говорит, чтобы включать голову. Он начинает пахать, он начинает думать и так далее. Я 10 лет думала о кредитах. 10 лет. И 10 лет я давала энергию этой мысли. Она увеличилась. Я не понимала, что это источник моих проблем. Поэтому они не закрываются. Как я переключила канал, когда я людям говорю, меняйте мышление? Как? Меня муж оставил, подруга предала, кругом долги. Как я буду думать о богатстве, о благополучии, о гармонии в семье? Я говорю, тебе нравится страдать? Тебе нравится быть жертвой? Я говорю, переключи. Ты же переключаешь канал, когда тебе не нравится, что-то показывают войну или чью-то постель. Ты же переключаешь на песню или на... Она говорит, да. Я говорю, ну переключи здесь. Вот этот момент... Вот, например, я еще заметила такое. Вот два человека. Одинаково одеты, одинаковые, одинакового возраста. Даешь этому миллион, этому миллион. Через три месяца у этого опять нет денег. А этот делает уже миллион триста. То есть возвращает. Потому что у него мышление бедного человека. Сколько бы ты ни давал, он будет это тратить и даже не подумает об ответственности. А этот увеличит. Себе возьмет и тебе вернет. То есть.
Это от мышления очень много зависит. Поэтому я вот переключила и с тех пор даю энергии только доходом. Давайте на этой оптимистичной ноте мы подведем черту. Мы сегодня, еще раз подчеркну, затронули все аспекты кредитной деятельности, давать долг, брать долг, кредит брать под бизнес, либо под потребление и так далее. поделились своими историями, поделились своим опытом. Надеюсь, было полезно. Надеюсь, вы из этого что-то извлекаете для себя. Ещё раз подчеркну, что не существует универсальных рецептов. Каждый должен решать в меру своей ситуации. Я, например, лично сторонник того, чтобы не брать кредиты. Я, так как правоверный мусульманин, я полностью поддерживаю точку зрения ислама, что кредит – харам, и брать его плохо. И это всегда может привести к беде. Но существуют различные точки зрения. Это плюрализм мнений. У каждого своя история. Не могу сказать, что правильно, а что неправильно. В моем мире брать кредиты, долги личные, тем более, это неправильно. Но останемся каждый при своем мнении. Спасибо вам, что вы нас смотрели. Кому было интересно, сезон подкастов открыт. Это второй сезон. Подписывайтесь внизу, ставьте колокольчик, ну вот эти все традиционные пребамбасы. И обязательно подпишитесь.
More from Margulan
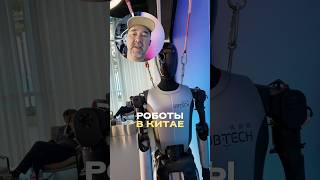
Мы в компании UBTECH Robotics, одной из крутейших китайских компаний по созданию роботов.
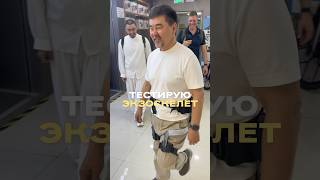
Мы на рынке электроники в Шэньчжэне. Решил потихоньку внедрять робототехнику в свою жизнь😁