Послание Токаева| Истории долгов на миллионы| Как выбраться из кредитов? | Гемба Подкаст
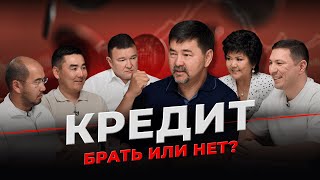
Margulan Seisembai and guests including Dias Nurgozhin and Ilyas Sysatayev discuss how poor accounting, mixing personal and business money, and uncontrolled credit card use create debt spirals. They distinguish between smart loans for business growth and wasteful consumer debt, and share tactics like negotiating with creditors and using state-subsidized rates to escape millions in debt.
Chapters
Кредиты, долги, как от них избавляться? Давайте рассказывайте, кто как должен.
Имею прямую отношение к кредитам. Была должна 500 тысяч долларов в трем банках.
У тебя есть 95 тысяч долларов кредитного лимита. У тебя есть мнимое ощущение, что у тебя есть эти деньги. И я просто потреблять начал.
Зарплату раздали, аренду заплатили.
Что, пойдем покушаем?
Говорит, денег нет.
Я, когда, например, брал кредит на покупку жилого дома, я у этого банка был крупнейший заявщик физкультуры.
Ничего себе. Иногда кредит помогает, мы немножко расслабились. Когда кредит был, мы что-то активно работали, кажется.
У кого какое мысль сегодня? Скажите про послание. Что вы думаете, хорошо или плохо? Дорогие друзья, мы рады приветствовать вас на нашем втором сезоне наших Гембо-подкастов, которые мы начинаем именно с этого выпуска. Мы с командой провели анализ тем, которые интересуют наших подписчиков, наших зрителей. И сегодня мы уходим с очень интересной темой. Это кредиты и долги, и как от них избавляться. Но в то же время имейте в виду, что если вам интересны какие-то другие темы, то не стесняйтесь писать в комментариях те темы, которые вас интересуют, а также пишите, пожалуйста, тех людей, которых вы хотели бы, чтобы мы пригласили на Гембо-подкаст. Ещё, чем знаменателен этот Гембо-подкаст, это тем, что с этого выпуска мы открыты для рекламного сотрудничества с нашими спонсорами, и у нас появился первый генеральный спонсор. Это компания Marine Health с продуктом CardioMarine. Примечательность этой компании в том, что я знаю лично основателя этой компании, и они доставляют в Казахстан биодобавки, произведённые в Японии. А как вы знаете, я очень неравнодушен к Японии, к японской философии и к японскому качеству. Поэтому я лично доверяю этим биодобавкам, и это биодобавка Cardiamarine, она для профилактики сердечно-сосудистых заболеваний и тромбов. Кстати, у этой компании, у компании Marine Health есть целая линейка биодобавок, Поэтому, если интересно, можете пройти по ссылке, которую мы дали внизу, и там вы на сайте можете посмотреть описание и купить любую биодобавку, которая вам понравится. Я лично пользуюсь биодобавками компании Marine Health. Итак, мы начинаем наш подкаст. Добрый вечер, друзья. Итак, мы начинаем второй сезон нашего Гембо-подкаста. И сегодня тема нашего Гембо-подкаста – это кредиты, долги, как от них избавляться, как правильно брать кредиты. Ну, если будет даже такой опыт, и будут рассказаны истории. Вообще, всё, что касается долгов, кредитов, отдавать кому-то в долг, брать у кого-то в долг, брать кредит у банка, брать на бизнес, на личное потребление, стоит, не стоит, на проведение TOEF, на покупку смартфонов, машин или на бизнес, в какой валюте и так далее. Это все, вот этот весь клубок проблем мы попробуем обсудить. Мы, конечно же, понимаем, что полтора часа времени, отведенное нам, будет недостаточно. Но это не вопрос, опять-таки, исчерпать всю тему. У нас формат такой. Собрались единомышленники, собрались друзья. Ну, мы только собрались не в кафешке, а вот за стулом Гембо-подкаста, и пообсуждаем, поделимся каждым своим опытом и своим видением. А походу, если у вас возникнут какие-то лайфхаки или какие-то, если наши советы вам помогут в вашей жизни, мы будем только рады. И ещё раз хочу заметить такую вещь. Если вас интересуют какие-то темы, просьба писать в комментариях эти темы. Мы обязательно их рассмотрим как темы будущих наших подкастов. И обязательно пишите, кого бы вы хотели бы пригласить, чтобы мы пригласили на Гембо-подкаст. Итак, традиционно мы начинаем с представления участников. Начнём мы слева направо. Традиционно у нас участники представляются сами. Итак.
Ильяс. Всем добрый вечер. Меня зовут Илья Сысатаев. Я предприниматель. У меня три проекта. Первый проект, по которому многие из вас меня знают, это сеть фитнес-клубов Invictus Fitness. Сегодня 12 клубов уже работают по Казахстану, и в следующем году будет уже около 20. Второй бизнес – это IT-компания. IT-компания тоже работает около фитнес-индустрии. Половина времени они занимаются обслуживанием потребностей Invictus Fitness, но также в рамках IT-проекта у меня есть новый проект, называется Heroes Journey. Мы его сейчас тестируем, и если все пойдет по плану, через пару лет будем пытаться вывести на зарубежный рынок. И третий бизнес – это управление инвестициями. В основном мы вкладываемся в американские акции по.
Принципу.
Value investing. Кайрат? Всем доброго времени суток. Меня зовут Кайрат Медоголеев. Я являюсь серийным предпринимателем. Как сейчас модно это говорить, так как несколько направлений бизнеса – розничные продажи и услуги. Компания Arcatel – это мобильные смартфоны и электроника. Уходовая косметика. Компания «Коко» на 40 бутиков по Казахстану в торговых центрах в 10 городах. Также являюсь владельцем франшизы «Миннесона» Западный Казахстан. И недавно приобрели франшизу нашей пиццы-пиццерии. Кроме этого, в Астане у нас боулинг-комплекс «Пингвин Боулинг». Люблю играть.
В.
Боулинг, поэтому такой бизнес. Классно. Как раз у нас эксперт в плане потребительского кредитования при покупке смартфонов. Мы как раз поговорим.
Сегодня с тобой об этом. Добрый вечер, уважаемые друзья. Ержан Есимханов. Я юрист, партнер юридической фирмы Grata International. Мы работаем в 20 странах. Единственная казахстанская юридическая фирма, которая до такого масштаба выросла. Я работаю на юридическом рынке Казахстана 18 лет, больше уже даже. Занимаюсь так или иначе разными проектами, связанными с инфраструктурой. Телеком проектами, крупными строительными проектами.
И немножко пишу в соцсетях. Классно. Ну, немножко, не скромничаю. Держан, на самом деле, очень известный блогер. В Фейсбуке у него классный аккаунт, очень классные посты пишет. Фирма Grata, да, действительно, она очень известна. Наверное.
Одна.
Из старейших в Казахстане. Старейшая? Да, основатель компании Тлек Байгабулов, мой сокурсник. Более того, мы жили с ним в одной комнате, поэтому мы с Тлеком друг друга вообще... Давно и очень близко. И он такой всю жизнь был идеалист от юриспруденции. Он всегда за справедливость, за право там и так далее. Все вот он, у него язык на этом. Я как раз его представлял, что... Я, честно говоря, по-другому его и не представлял. Только как юриста. И вот молодец. Создали партнерство, Грата. Сегодня это старейшая и.
Наверное, крупнейшая казахстанская компания. Шопенхан. Всем добрый вечер. Я Шопан Тусибекова, основатель ресурсного центра «Адамант», где мы помогаем людям раскрыть их сильные стороны. Также руководитель дивизиона «Запад» мультибрендовой компании «Цептер Интернешнл». Я в этой компании 22 года, и наш регион «Запад» сегодня топ в мире. Имею прямое отношение к кредитам. Самый такой кейс. Была отдолжена 500 тысяч долларов трём банкам. 10 лет отрабатывала и, благодаря.
Знаниям, закрыла за 2,5 года. Шопаханам, мы как раз об этом.
Тоже поговорим сегодня, вы расскажете. Добрый вечер, друзья. Меня зовут Диас Нургожин. Я являюсь генеральным директором совладельцем сети ресторанов «Руми» в центре вкусного плова. Нашей компании более 7 лет. У нас 5 ресторанов в двух городах, еще одна столовая.
«Хала». Родом с Палладара, дочка. Классно. Итак, все наши гости представились. Вы, наверное, уже имеете общее представление, кто сидит в этой аудитории. Я уверен, и сто процентов у каждого из вас есть истории, связанные с кредитами. Для начала я дам такую коротенькую статистическую справку. Итак, ситуация по кредитам в Казахстане. По данным Первого кредитного бюро, на 1 января 2022 года розничный кредитный портфель Казахстана состоял 10 триллионов 760 миллиардов тенге, что на 42,9% больше, чем в аналогичный период в прошлом году. Представляете, у нас количество кредитов выросло на 43%. И насколько я знаю, на корпоративном секторе это точно не кредиты корпоративного сектора, это именно потребительский, розничный потребительский портфель. Большую часть розничного портфеля составляют потребительские беззалоговые кредиты. Это 5 трлн 280 млрд тенге, или 48%. Ипотечное кредитование на втором месте – 3 трлн 390 млрд тенге. Автокредитование – 1 трлн тенге. Кредитные карты – 348 млрд тенге. И залоговые потребительские кредиты – почти 500 млрд тенге, если быть точнее – 498 млрд. Как вы видите, закредитованность в целом населения огромная. Но я сразу, забегая вперед, скажу такой спойлер. Это, на самом деле, не худший показатель в мире. И в мире есть страны гораздо более закредитованные. Ну, те же США, если брать на душу население и КВВП, то они более закредитованные. Но, в целом, надо учитывать, что у них и возможности зарабатывать больше. Поэтому если учитывать, относить сумму кредитов к ВВП или на душу населения и способность этого населения генерить доходы, то, конечно, в сравнении не в нашу пользу. Но до того, как мы перейдём к этой теме, я хотел бы, чтобы разрядить обстановку. Сегодня президент Токаев дал нам хорошую тему для обсуждения, честно говоря. Можно был бы отдельный подкаст снять и по поводу сегодняшнего послания. Но вкратце давайте пробежимся по нему. Потому что все мы жители этой страны и нас непосредственно коснется все, что сегодня президент Тукаев сказал. Давайте у кого какое мнение. Сегодня скажите про послание. Ваше.
Мнение, что.
Вы думаете, хорошо или плохо и так далее. Есть желающие? Нет, я.
Не могу сказать, потому что я полностью еще не смотрел. Я смотрел послание. А, значит, я неправильно поставил вопрос. Надо было начать с того.
Кто смотрел послание. Давайте начнем с этого. Кто смотрел послание? Я смотрел. Точнее, я читал полную расшифровку. Смотреть не смотрел, а расшифровку на сайте ОГРД читал. Ну там два момента как бы есть, но чтобы, как говорится, не ругаться, да, сразу начать лучше с плюсов. Два момента есть, которые я лично выделил бы в плюсы. Это то, что впервые в нашей стране на таком высоком уровне поднят вопрос зависимости судей от председателей. Ну а же главная проблема в чем? Вот постоянно мы же обсуждаем там маленькое количество оправдательных приговоров, маленькое количество противоприговоров, репрессивный уклон и так далее. Вот одна из причин, которое многие профессионалы называют, это то, что у нас суды это жесткая вертикальная система, в которой судьи очень сильно зависят от председателя судов. И вот он впервые сегодня поднял эту проблему на уровне руководителя страны о том, что там он ряд мер предложил, они там очень много, конечно, в исполнении в конечном итоге упрятся, но факт тот, что упомянул он это. Я надеюсь, что в этом плане что-то начнет двигаться. Ну и второй момент. Наконец-то что-то начинают делать вроде как своим руком в плане приватизации. И опять же, это опять лет пять об этом говорится. Лет, наверное, даже в 2011 году я работал над первым проектом народного IPO, как юрист. То есть это уже с того времени тянется. Ну, как бы каждый раз, когда эта тема поднимается, хочется, чтобы ее, наконец, довели до конца. На уровне приватизации, на уровне избавления от монополий, на уровне нормальной рыночной.
Конкуренции.
Там, в сферах GD, там, авиа, телекома и других. Вот. Я еще читал в телеграм-канале, что ставят розничный налог. Это прям классно. То, что его планировали вообще убрать и повысить.
До 6%, но его там оставят. То есть не уберут. Налог на продажи, да, в принципе, это прогрессивный налог, в плане того, что еще его называют налог на потребление, и в этом логический смысл есть, то есть чем больше ты потребляешь, тем больше должен платить.
Налогов. В этом, да, есть положительный плюс. Ещё кто.
Смотрел? Нет, но мне было интересно, что налог на роскошь. Налог на роскошь, да, было интересно сегодня сказано про налог на роскошь. А здесь вопрос... Ну, я сегодня.
Уже высказал своё мнение по поводу... Можно я добавлю? Да. Ну, то, что я читал о автомобиле, везённой из других стран, то, что детей будут на счета деньги оплачивать, налог розничный, то есть вот такие плюшки классные, которые все хотели слышать и получили, но в то же время изменения опять в Конституции, выборы, и вот здесь вопрос, это специально или это действительно вот эти плюшки мы получим и страна будет развиваться, а касаемо.
Вопроса изменения Конституции, выборные, сроки, я, наверное, больше прокомментирую юристос. Причем, что плюшки мы получим как бы не сразу, а выборы будут сразу. И вот эта схема плюшки в обмен на выборы, мне кажется, она немножко отлукала, такая хитрая схема. Ну так или иначе, если говорить о вот этой инициативе в семилетнем сроке, во-первых, есть аналоги. Долгий, единичный президентский срок есть из развитых стран, например, в Южной Корее. При этом надо отметить тот интересный факт, что, по-моему.
В отношении четырех президентов.
Южной Кореи сейчас заведены уголовные дела. Даже постоянно кого-то садят. Да, один даже жизнь с англистом покончил. Мы не проводим никаких аналогий, но тем не менее. Ну, то есть факт тот, что есть прецеденты в нормальных странах. Но другое дело, что сейчас получается, что при любом даже самом скромном подсчёте у нас опять есть президент, который будет править 11 лет. С 2019 по.
2030. И не является ли это повторением ошибок прошлого, да?
Это как минимум. Ещё неизвестно, что через 11 лет... Самое главное, чтобы к концу этого семилетнего срока.
Ещё раз на день Конституции не переписали ещё раз Конституцию. Но в целом хочется сказать, что сейчас как будто становится лучше в целом. И вот лучше было бы, если бы просто сейчас внедряли вот то, что говорят, то есть налоги, для населения какой-то, вот эти плюсы, и вот мы бы прожили, а после этого, то есть сделал результат, потом давайте.
Что-То принимать, и больше народ поддержал.
Бы, мне так кажется. В целом, как оцените, позитивно, негативно? К новому Казахстану я отношусь очень нейтрально, потому что он начался в очень тяжелой ситуации в январе этого года. И если даже говорить, что то, что было в январе, было очень плохо и так далее, Все равно найдется очень много людей, которые оспорят эту точку зрения. Скажут, если бы этого не было, было бы уже хуже. Было бы гораздо хуже. И с этим тоже трудно не согласиться. Поэтому моя позиция – это подождать чуть-чуть и оценить. Как и.
Многие здесь, я лично в политике абсолютно никакого интереса не имею. Я заметил, что сейчас многие следят за этим. Таких же посланий много было и 10 лет назад, и 15 лет назад.
И там тоже говорилось многое, скажем так. Много хороших.
Красивых шоу. Каждое послание всегда классное, но исполняется почему-то не всё. Я бы хотела чуть-чуть добавить, потому что, смотрите, в целом, в целом, позитивный настрой народа, это очень важно. В целом. Потому что один плюс один, это два в математике. А в бизнесе, в семье, в обществе, это одиннадцать. Это синергия. Если мы все будем позитивно думать, вот эта энергия наших правильных мыслей, она все равно очень сказывается. Сказывается. А если мы каждый вот негативно в ожидании будем, Это может сказаться, знаете, хуже. Вроде я добрый, но добра никакого не сделал, спрятался за дверью и ожидаю, да? А когда ты мыслями думаешь, что это правильное послание, что ты где-то можешь помочь президенту своему или на своем уровне, что ты можешь полезного сделать обществу, если каждый из нас будет так думать.
И содействовать? Мне кажется, наше общество быстрее превратится в новый Казахстан. Ещё учесть надо, что конъюнктура в нашу пользу. Если брать все страны СНГ, всё-таки Казахстан на самых последних позициях. И в этом плане, если раньше мы как-то равнялись на другие страны, то сейчас начинает равняться на нас. И с одной стороны начинаешь думать, может быть, вот это наша... серединная линия, она не такая же и плохая, как нам представлялось до этого. Нам же всё время хочется всё в идеале, чтобы идеальная демократия сразу пришла, идеальная свобода пришла и так далее. Но в то же время наши власти всё время пытаются где-то серединку держать.
Не давать нам и это, и это, но где-то в серединке. Можно добавлю, я согласен насчёт оптимизма и пессимизма. До нового Казахстана Лично у меня и у многих людей вокруг был абсолютно пессимизм. То есть уже начинаешь думать, окей, если так дальше пойдет, в какой момент я перееду в Америку? Вот сейчас какое-то... Оптимизм.
Есть. И ещё экономика в этом году случайным образом очень сильная. Давайте на этой весёлой ноте остановимся. У меня, на самом деле, оптимизма было больше, после послания стало меньше, но всё равно это не так, чтобы в негативную сторону ушло, просто оптимизма стало меньше. Но это не значит, что я теперь в негативном настроении. Играет Давайте переходим к нашим музыка. баранам, к нашей теме. Это кредиты. У нас сегодня вопрос стоит... Большие темы. Это потребительские кредиты, это кредиты для бизнеса, это ипотека. Давайте, наверное, сначала каждый расскажем, у кого какая история была связана с кредитами. А потом будем обсуждать, это зло или не зло, и как погашать кредиты, как вообще из долговой ямы выбираться. Поэтому сначала делимся личной историей. Были ли у вас ситуации, когда у вас были кредиты, и вы не могли погасить, или.
Вы взяли и благополучно вышли? Итак, Шокман Ханам, ждем вашу историю. Рахмет. В общем, история такова, что я в 95-м году вернулась с декретного отпуска, и моей организации не было. То есть СНГ уже не было, Таульз из Казахстана, и моей организации тоже не было. Потому как женщина быстро, гибко реагирует, я вышла на рынок. Стала, значит, продавать. И у меня два образования. Один из них с высшим. И я в продажах ориентируюсь. За три года мы быстро поднялись. За три года, к концу третьего года, у нас был четырехуровневый дом в Дубье. Напротив Абая. Правда, рынок был большой магазин. Сейчас он Кимикс. А тогда.
Он назывался Некры.
Это в Алмате? Некры, да. Я вообще алматинга. Что вы продавали? И во всех рынках были точки и большая база была. Мы продавали алкогольную продукцию, которая быстро поднимается. Я была одним из первых индивидуальных предпринимателей, который работает со всеми заводами. И через три года, когда мы прямо до полутора миллиона долларов довели оборот, всё было хорошо, нам поступило предложение от партнёра, с кем мы постоянно работали. Это Каскелинский виноводочный завод. Мы у них брали водку за 90, продавали за 120, и всё у нас хорошо шло. И они нам предложили за всё наше имущество поставить залог и выдать нам невероятное количество виноводочной продукции, но оформить это деньгами. Вот тут моя юридическая неграмотность. Я согласилась, ну какая разница, я покупаю, да? А так мне без денег дают моё имущество. И мы взяли невероятное количество. Мы даже не знали, куда эту алкогольную продукцию ставить. Мы на рынках.
Торговали, товар шёл.
И буквально через полтора-два месяца объявляется сухой закон. Ух, ну нифига. То есть это была спланированная акция, и я не знаю, куда даваться. Во всех рынках запрещают виноводочную продукцию продавать. Я не знаю, я бегу туда, в Каскелин, к руководителю завода. Я тогда не знала, что этот завод принадлежит Булату Назарбаеву. И говорю, как мне быть? Они говорят, ну сдайте наш торговый дом по 45 тенге. Я говорю, как в 45? А где мне закрывать как кредит? У меня большой кредит, они говорят. А вы деньгами прокрутите. Опять-таки, юридическая неграмотность, неподкованность, еще финансовая неграмотность. Я иду на поводу. То есть я доверилась тем людям, с кем я приличное время отработала. То есть у нас были уже очень доверительные отношения. И таким образом я потеряла все. Вот все. И мы с детьми остались, можно сказать, на улице. имущество все забрали, но кредиты остались, и обязательства перед поставщиками остались. И вот я с этим жила 10 лет. 10 лет я жила, я очень много работала, и я платила ежемесячный взнос. Тогда, в.
90-Е годы же, процентные ставки.
Намного выше были. Я платила их. Вы еще взяли под проценты? Ну, это же банковские проценты. Тогда они были высокие. Высокие. И ещё я свою квартиру тоже взяла под кредит в ипотеку. И получается, я все эти 10 лет их отрабатывала. Ежемесячный взнос. А вот сам основной долг, он не уменьшался. И вот деньги банка, они же ломают человека. Ты знаешь, что у тебя такой груз есть. И вот 53 года мне было, сейчас мне 60. И вот 7 лет тому назад я получила мощное знание о финансах, вообще о финансах, что я вообще неправильно живу, что у меня полный хаос в деньгах. И я стала по этой системе жить. За 2,5 года закрыла. Я помню, я расписала план на 100 лет. И в этом плане было с 13 по 20 закрытие 500 тысяч долларов. Прямо расписано было. Но в 2016 году, 11 февраля, я домой принесла три бумаги с трех банков, где было написано «Ваш кредит погашен», «Ваш кредит погашен», «Ваш кредит погашен». Но кредиты для меня оказали положительную роль, а не для меня как возможность. У меня появился новый навык зарабатывать деньги. Я там изменила мышление от должника к богатому человеку, мышление богатого человека. Мы шли не победителя, мы шли не миллионера. Потом я сократила все ненужные расходы, изменила стратегию увеличения дохода, изменилась в своей привычке. То есть я изменилась, я стала новой шоупан. Соответственно, у меня появился мощный навык зарабатывания денег. И когда кредит закрылся, То есть у меня же этот навык есть, я стала дальше зарабатывать. Таким образом был куплен дом, куплена недвижимость. И сегодня я от должника, как бы собственник полтора миллиона долларов инвестированных, то есть в активах, можно сказать. Так что история хорошо закончилась. За семь лет у меня революция произошла в семье.
В бизнесе, в личностном росте. То есть кредиты где-то мне помогли. Смотрите, вообще любые испытания, которые Аллах в этой жизни даёт, Он же даёт не зря, Он даёт, чтобы человек преодолел и вырос. Вообще мы растём же как? От проблем к проблемам. Решили проблему, мы выросли. Решили проблему, выросли. Как мы решили проблему? У нас небольшой период отдыха, потом следующая ступенька. И в этом плане у вас как раз это... Проблема в виде кредитов. В исламе еще есть такое высказывание, говорится, что если человек будет заниматься харамным бизнесом, у него даже может получаться, но я сделаю так, что он не вкусит плодов этого бизнеса. Ну, я по банку своему также.
Знаю, что я с банка, например, ни копейки денег не покушал. Сейчас я тоже понимаю, что Всевышний меня оттуда вытащил, потому что сам бизнес был несозидательный. Он был разрушающий бизнес. Из-за моего бизнеса люди ссорились, мужчины обижали женщин. И я сейчас даже радуюсь, что я в один день оттуда ушла, я быстро поднималась, а потом.
Уже в следующем бизнесе я спокойно, час по часу.
Шла, но.
И... Но вы.
Считаете, ключевой фактор.
Это было знание? Да, да. Именно ключевой, да? Я.
Же работала. То есть не везение, не так, что вам нравится. Нет, я не сочковала, я не ленилась, я работала. Но это был мартышский труд. Без знания, когда ты трудишься, то есть большие деньги зарабатываются не физическим трудом, они зарабатываются умственной энергией. Вот этой энергии у меня не было, то есть знаний не было. А.
Когда я.
Их получила, как бы всё стало.
На свои места. Круто, круто. У кого есть ещё такая история? У меня первый мой кредит был, когда мы занимались с братом фермбизнесом, у нас сеть супермаркетов была и все деньги были в бизнесе. Не хватало на жизнь. И банк, который нас обслуживал, согласился выдать мне две кредитные карты, амексы, визу. На одном 50 тысяч долларов кредитный лимит был, на другом 45 тысяч долларов. И в чем проблема была для меня? Оказывается, когда у тебя есть 95 тысяч долларов кредитного лимита, у тебя есть мнимое ощущение, что у тебя есть эти деньги. И я просто потреблять начал. Жена говорит, надо съездить в Дубай с детьми. До этого, для того, чтобы съездить в Дубай, я откладывал.
Бизнес, и мы ехали.
А теперь я говорю, не вопрос, поехали. Минус 20 тысяч, да? Потом говорит, что что-то купить нам надо, не вопрос, покупаем. В Америку мы поехали, я там 30 тысяч долларов потратил. И так очень быстро 95 тысяч долларов ушло. Не знаю.
За.
3 месяца, 4, полгода может быть. Это 2013 год, да? 2014. И следующий год Вот я каждый месяц пытался.
Погашать, но как только.
Я.
Погашу полностью, сразу начинаю тратить полностью. А там револьверно даже. Да. Каждый месяц. И я понимаю, что, во-первых, я денег не вижу, во-вторых, всё время погашаю, погашаю. И вот в очередной раз, когда я погасил через год где-то полностью эту кредитную линию, я просто порезал две карточки и сказал, больше я с кредитными карточками не буду связываться. Это, можно сказать, был негативный опыт, но такой тоже поучительный, что кредитные деньги, они создают тебе мнимое ощущение, что это твои деньги, а на самом деле не твои. Ну и хороший опыт тоже был. Я вот машину в девятнадцатом году взял в кредит. Был дорогой, обычный кредит, не знаю, X7 взял. По 2 миллиона в месяц платил, где-то через год смог всю сумму собрать и отдал всё. Но в результате машины подорожали, я даже заработал где-то в тинге. Но я считаю, что на такие большие вещи, как машина, она важная вещь для семьи. Вполне нормально.
Брать кредит, потому что не хочется сразу большую сумму вперёд отдавать. Ну то есть смотрите, у нас вот две истории. Из первой истории можно сделать вывод, что знания очень сильно помогают выйти из долгов, из кредитов и так далее, потому что они показывают, чем надо заниматься, чем не надо заниматься. А в твоём случае очень хороший лайфхак – порезать кредитные карточки. Потому что до тех пор, пока есть кредитные карточки, у нас создаётся иллюзия, что это ваши деньги. У меня тоже один из лайфхаков есть. Я всегда говорил – платите кэшем. Если у вас долги, всё время платите кэшем. И вот как раз это совпадает. Оказывается, вот это я имел в виду, что карточками не пользуйтесь, платите кэшем. Потому что я когда читал, знаете, про одну американскую биржу спекулянтов, он очень богатый человек был, и он что делал? Каждый год 28 декабря он приходил в банк, банкиры ему открывали хранилище, в центре вот такого хранилища складывали все его деньги, целый куб, сотни миллионов долларов. Готовили ему в углу, понятно, туалет и плюс еда, всё-всё ему. Его на три дня закрывали. И он три дня брал свои книги и каждую сделку анализировал, которую в течение года... Все Новый год отправляли, а он три года в этом был заперт. Ключ банкира уносил. И он анализировал каждую сделку, и против каждой сделки, смотрите какой психологический трюк, против каждой сделки, когда он терял деньги, например, 200 тысяч на какой-то сделке, он брал 200 тысяч, откладывал и прям смотрел, сколько это. Вот здесь он потерял там 3 миллиона. Он откладывал 3 миллиона и смотрел, сколько это. То есть он вот эту виртуальную циферку связывал с реальными деньгами, чтобы ему было больно. Чтобы он чувствовал, нифига, сколько я профукал из-за своей недобросовестности. Понимаете? И в конце... Через три дня таких упражнений он брал сумку, насыпал туда денег, чтобы раздать бедным, родственникам, просто насыпал и выходил из банка. И вот каждый год он подводил так итоги. Ну, банкиры думали, что он чуть-чуть это, не в себе, но на самом деле это мощнейшая практика. И вот оттуда я взял практику, говорю, что платите кэшем. Но я исходил из других мыслей, что когда кэшем платишь, больно. Ты реально чувствуешь деньги. Ты.
Чувствуешь, что вот.
Они, твои деньги, уходят. А кредитная карточка там пикает что-то. Поэтому хороший лайфхак. Так что режем кредитные карточки, у кого долги. Это первое, что нужно делать. Как Уоррен Баффет сказал хорошо, если вы.
Оказались в яме, первое, что нужно сделать, прекратить копать дальше. У кого еще? Моя история не такая драматичная. Я всегда старался быть терпеливым по отношению к деньгам. Я почти никогда не брал потребительские кредиты. Почему говорю почти? Потому что я брал в двух-трех ситуациях. Первая, наверное, это вот квартира в жилом комплексе, когда бизнес нормально развивался, двигался, и просто я брал его, анализируя, что мои деньги в бизнесе делают иксы, то есть очень быстро мы развивались, и просто оттуда брать деньги и покупать квартиру не хотелось. Я тогда первую квартиру покупал через кредит. Благополучно закрыл, даже разве что срок, окажется. После этого я покупал уже на свои деньги. А еще почему говорю почти, потому что я говорил, что мы продаем мобильные телефоны, мобильные. смартфоны, электронику. И я не помню, какой год, но порядка 10 или больше лет назад активно началось вот это кредитование населения электроники. А мы в основном вначале продавали за наличку, ну, карты оплачивали или налички, приходили. И смотрю, дома электроники начали внедрять вот это продажи через кредит. Ну, так как конкуренция, мы видим, что наши продажи падают, нам тоже это надо внедрять. И тогда что я сделал, то есть я пошел просто в такой торговый дом электроники и купил себе что-то в кредит, чтобы почувствовать, как это вообще делается. И действительно, оказывается, это делается очень легко, просто, ну так как у меня там мои счета или как пенсионы там проверять, все в порядке, мне сразу выдали этот кредит. То есть получается, оказывается, легко, поэтому, наверное, и народ на это и идет. И вот несколько раз я специально это делал не для того, чтобы брать кредит, а для того, чтобы анализировать рынок. Еще мы брали кредит для бизнеса, но я всегда брал для бизнеса только разумный кредит. То есть мы открывали кредитную линию, мы рассчитывали, что бизнес сделает больше, и мы брали и закрывали. Порядка 10 лет мы кредитовались, и потом у меня сестра финансовая директор говорит, Харад, давай кредит живаешь. То есть у неё какая-то нагрузка была, когда кредит есть. А я сильно как-то не переживал, не знаю почему. Вот женщины по-другому реагируют, или я такой, или я видел цифры. И мы как-то закрыли. И здесь, наверное, через некоторое время анализируя, понял, что Иногда кредит помогает, мы немножко расслабились. Когда кредит был, мы что-то активно работали, кажется. То ли он немножко подталкивает. То есть в бизнесе, если разумно брать кредит, наверное, он помогает. После этого одну вещь добавлю, то есть я узнавал, когда стоит брать.
Кредит и когда не стоит. Наверное, обсудим дальше или сейчас свое мнение высказать. Давай обсудим позже. Вот смотрите, очередной лайфхак от Кайрата, что Кайрат считает, что кредит для бизнеса помогает. И его история гласит о том, что он брал кредиты, но он брал кредиты при условии, что бизнес.
Хорошо развивался и хорошо генерил прибыль. То есть он брал кредиты под бизнес. Я сталкивался несколько раз с.
Кредитами, долгами. Есть такие не.
Очень истории, да. У меня есть друг Асхат. Потому что веселые истории хватает. И мы с ним вот лет 9 назад, я помню, мы занимались бизнесом таким небольшим. И мы вот брали кредиты, знаете, для того, чтобы залатать дырки. Это вообще ужас. Это, знаете, бесконечная тема, когда... Вот у нас было там где-то 3-4 направления бизнеса, там, автомойки, Потом были айти, ну не айти, мы разрабатывали мобильные приложения, сайты. У нас была клиниковая компания, мы мыли здания с земли. С Санкт-Петербурга привезли оборудование. И у нас был полный расфокус. Так как мы такие молодые ребята, мы двигались вдвоем, думали то, что вот обороты же есть, а прибыли что-то не было. То есть у нас обороты идут, оттуда идут, оттуда идут. И мы смотрим то, что здесь не хватает денег, да давай пойдем кредит возьмем, у нас же есть обороты. Пошли в Евразийский банк, взяли кредит, залатали дырки быстренько по зарплате. Пришли деньги с контракта с мобильным приложением, вроде успокоились. Потом опять берешь долг, потом еще берешь. И теряешь вот это чувство к деньгам, потому что то есть миллион туда, миллион сюда, туда 5 миллионов, туда 3 миллиона. И из-за вот этих вот лотаний дыр ты, во-первых, не видишь, не чувствуешь деньги, во-вторых, нету прибыли вообще никакой. У нас был полный расфокус и не было вот как у вас финансовой грамотности. У нас там бухгалтер был на аутсорсинге, не было никакой финансовой аналитики, мы все в Excel ввели по очереди вот так вот доход, расход и все. Короче, вот наша табличка вся была, весь учет. И это прекратилось только тогда, когда.
Мы.
Просто начали обрубать направления по бизнесу, которые вот просто тащат нас вниз. Вот. Тогда я вот и потом уже.
Анализировал.
Со временем то, что вот эта фокусировка, она супер важна для предпринимателя. Вот. Потому что мы, ну вот нельзя, мы думали деньгами, а не думали головой. То есть.
Нам надо было по-быстрому, быстро, как вот Залатать.
И всё, и бежать дальше. Получается, у вас не расширение, а распыление было. Да, нам надо было остановиться и подумать, зачем мы вообще берём. Может быть, надо перестроить вообще формат оплаты труда. Вот у нас было, знаете, человек 20, наверное, в офисе сидит, все что-то делают, все получают деньги, кроме нас. И даже тогда мы с Асхатом.
Смеялись то, что зарплату.
Раздали, аренду заплатили. Че, пойдем покушаем, блин, денег нет. Это вышла история бизнесменов. Капец, блин, я даже помню один момент, когда что-то я, у меня даже денег не было, помню, на такси поехал, на автобусе и такой бегу на какую-то встречу, чтобы контракт закручить. И я тогда жил в Алматы. Знаете, арыки иногда покрываются льдом таким тонким. И я такой бегу в костюме, подскользнулся, упал в эту грязь, такой лежу. Потом, блин, что-то я не тот делаю, короче. Тогда это для меня.
Тоже было таким уроком, что надо остановиться, надо подтянуть.
Вот эту финансовую грамотность. Надо идти в такой бизнес, где всегда можно покушать. И, конечно, у нас тоже есть история с этими кредитными картами, потому что мы исчерпали все кредитные лимиты по банкам, по кэшам, которые деньги можно снять. Тогда Каспий выдавали свои карточки такие красненькие. Взяли эти карточки, а там нельзя снимать же. Когда ты снимаешь, у тебя еще больше процентов набегает. Мы сняли, каждый раз закидываешь, потом опять тратишь. И тоже такой лайфхак мы.
Порезали потом. Потому что это бесконечная тема с этой кредитной картой, это ужас. Из твоей истории можно сделать два вывода. Первое.
– это.
Никогда не теряйте фокус над тем, чем занимаетесь. И второе – это учет. Учет жесткий. Учет финансов очень важен. Это распространенная ошибка бизнесменов. Они путают свой карман с карманом компании, и плюс еще не делят по направлениям. Получается, это направление приносит прибыль, они сюда берут, сюда, потом отсюда, сюда. И вот в результате они не видят, какое направление реально их кормит. По-хорошему надо усилия сильные, финансировать только то.
Направление, которое кормит, а вы получается одну корову доите, а это молоком поите совсем другое. У нас в один.
Момент вообще было 5 или 6 бизнесов вот так вот. И вообще.
Ужас потом произошел. Здесь как раз тот случай, когда количество бизнесов не есть количество общения. Вообще, когда кредит дают, ты уже когда привыкаешь, что ли, не забываешь, что это долг, который нас вернули, вернули тысячу с процентом. Ты, да.
Видимо.
Берешь деньги, тебе как будто поступает, в этом случае, в этом случае. Сижу, думаю. Сержант. У меня немножко другая история, потому что у нас бизнес устроен так, что для него кредитные ресурсы как таковой не нужны. Ну, в принципе, как и любой консалтник. То есть у нас нет большого количества людей, и у нас нет большого количества, как это говорилось в советское время, средств производства, да? У нас производительные силы, да? Но это дорогие люди, это мотивированные люди, и мы всегда перед тем, как нанять нового человека, Мы всегда долго считаем, когда этот человек начнет зарабатывать, когда он начнет быть прибыльным и так далее. И условно говоря, любого моего юриста, хоть в Марокко, в пустыню отправь, если у него будет ноутбук и будет связь, он будет у меня зарабатывать деньги. Ну как любому из нас. Это такая немножко не очень интенсивная модель, она не предполагает взрывное расширение, но она очень-очень стабильная. А что касается личного, у меня с.
Кредитной историей тоже есть. Может быть.
Ну, как у всех, в принципе, да, собравшихся сегодня. Как юрист, наверное, был более осторожен? Нет, я на самом деле, во-первых, я любил, ну, я, в принципе, кредитовался всегда на крупные вещи. Ну, у меня было две ипотеки. Там я покупал сначала квартиру, потом частный дом и так далее. Я всегда немножко рисковал. То есть я всегда просил у банка максимальные суммы. Я когда, например, брал кредит на покупку жилого дома, это лет 8 назад было, я на.
Тот момент.
Банк не буду называть, но я у этого банка был крупнейший заёмщик физлицо. Ничего себе. Причем это с начала года, причем это был сентябрь. То есть они мне сказали, что единовременно такой ипотечный кредит они выдают, ну в смысле такого размера, в принципе, как бы в первый раз. Но другое дело, что я всегда понимал, как я буду это возвращать. То есть я примерно знал сроки. Ни один из моих кредитов не жил больше трех лет. Ни один. Ипотечь у меня там на покупку автомобиля тоже был. А, и еще вот одна фишка. Я всегда кредитовался в тенге. И я никогда не понимал людей, которые кредитуются в иностранной валюте в Казахстане. Потому что мне удавалось на девальвациях в таких случаях всегда зарабатывать. Потому что большинство наших клиентов иностранные инвесторы, и, соответственно, наша прибыль, она в валюте в основном. Когда у тебя доходы в валюте, и ты кредитуешься в тенге, это выгодно. В долгу это выгодно. И другой банк, который я не буду называть тоже, я таким образом хорошо, скажем так, мне этот банк подарил много денег. Ну, это как бы давно оконченная история, потому что там последнюю ипотеку свою я закрыл лет 6 назад. Но факт тот, что если про лайхаки говорить, то, наверное, во-первых, надо знать всегда, как ты будешь возвращать. Во-вторых, валюта имеет значение. Людей, которые кредитуются в иностранной валюте в Казахстане, имея тенговые доходы, я в принципе понять не могу. Ну и третье, наверное, что важно, это то, что любой кредит, он должен быть на развитии. То есть на.
Какой-То.
Рост. Не.
На выживание, не на поддержание штанов, условно говоря, а на какой-то рост. Круто. Ну, круто. Вот это, на самом деле, ты хорошую тему поднял. Особенно это касается бизнесменов. Когда берете кредит, если берете кредит, всегда берите только в тенге, желательно под очень низкую ставку, которую сейчас фонд дому дает, ну, по линии государства, которому даются и субсидируются ставки. Особенно, если у вас доходы в валюте. Если у вас доходы в валюте, кредит в тенге, то это ситуация, когда время работает на вас. Чем длиннее кредит, тем больше шансов, что он обесценится. Я вам скажу такую ситуацию. Я рассматривал 2-3 проекта, где мне бизнесмены предлагали. Один из таких больших проектов. Мне предложили бизнес, в который они вложили 45 миллионов долларов в деньги. И они мне предлагали за 10 миллионов долларов этот бизнес. И когда я начал разбираться, бизнес сам по себе очень плохо окупается. И их задача была так, что они построили этот объект. За счет двух девальваций у них кредит там до 10 миллионов долларов упал, и они там заработали, во-первых, на девальвации, плюс там прибыль вытащили, что было там, и так далее. Ну, они просто хотели, чтобы остаток кредита я на себя переписал просто, и так далее. Но сам бизнес не такой был прибыльный, они на другом заработали. Но факт то, что бизнесмены зарабатывают до 60-70% от тела кредита, то есть он уменьшается за счет девальвации. Это как раз тот случай, когда если ты взял длинный кредит, это только вопрос времени, когда тенговый кредит девальвируется. У нас же в истории не было, чтобы долгосрочно тенге против доллара дорожал. Всегда дешевеет, и это закономерно. Этот яркий пример, я думаю, очень хороший лайфхак. Всегда, если берете даже в долг кредит, всегда берите только в тенге и только в этот... Особенно, если у вас доходы в валюте, и только на развитие. Вот как бы опыт Ержана. Если говорить про меня, то меня тоже многие спрашивают по поводу, брал ли я кредит, беру ли кредит. Конечно, я брал кредит. Я брал много кредитов в разные времена. У меня была проблема чуть другого характера. В 1994 году меня кинула моя команда и меня оставило с кредитом 12,5 миллионов долларов перед Коскоммерцбанком. Команда от меня ушла и забрала все активы. Кстати, эта компания потом стала номер один в мире. Это компания Alibi, зерновая компания. Так вот, зерновая компания Alibi, это Seymar, это все активы, которые у меня забрали в свое время. Это Seymar, а я остался с долгом. 12,5 миллионов долларов мы вложили в компанию. Они ушли, но потом они сами обанкротились. Но до этого они выросли до номер один. Но факт, что я брал кредиты на развитие, брал кредит на бизнес, но произошел форс-мажор, меня кинули ребята, я юридически неправильно оформил активы, и в результате остался с 12,5 миллионов.
Долларов. И тут.
Хотел бы внести свою лепту в лайфхаки по кредитам, что я понял. Я понял одно. Я понял, что я один, что у меня шансов нет. Первое, что я сделал, я пошел в Казков Миротбанк. Это кредит был перед Казковым. выложил все, как есть, и сказал, что я им кредит верну. Только дайте мне отсрочку, снизьте проценты, и дайте мне новый лимит, и я верну. И мы договорились, они меня откредитовали, и я построил уже дальше завод. Я начал строить завод Кожевина, завод на тот момент построил, потом бумажный комбинат и так далее. Но вот за счет того, что я начал строить заводы, сразу в залог им ставил заводы, То есть, по сути, я им как бы продавал свои менеджеральные ресурсы. То есть, я им сказал, я деньги от вас не буду, ни трейдинг. Под торговлю они бы мне не дали. Я сказал, дайте под конкретный проект. Не под меня, так как у меня и так закредитованность большая. А дайте под конкретный проект, с конкретной моделью и так далее. Если что, вы сразу его заберете себе. И таким образом я закрыл 12,5 миллионов долларов в кредит. Последние остатки я закрыл, когда продал Казахстан-Карзай. Ребята. Я построил два, Кожевин Завод и комбинат Казахстан-Харзай. Но какой лайфхак? Проблема большинства людей в том, что люди считают, что кредит это что-то такое, знаете, как налоговое Соединённых Штатов. Всё, это только смерть и налоги. То, что в этом мире не меняется, и то, что нужно заплатить. Вы эту парадигму должны убрать. Убеждения нужно убрать. Кредит – это всегда на той стороне кредитор. И кредитор хочет вернуть деньги. Он не хочет вас уничтожить, он не хочет вас убить, он не хочет вас унизить. Он просто тупо хочет вернуть свои деньги. Поэтому, если вы будете убегать, он будет преследовать. Если вы будете хитрить, он будет всячески вам ставить препятствия. А если вы идёте к кредитору, выкладываете всё, как есть, на стол и показываете искреннее намерение вернуть кредит, но показываете, что у вас нет возможностей, то вместе с кредитором вы можете составить какой-то план, как вы можете вернуть этот кредит. То есть рассматривайте кредитора как помощника, не как врага. Проблема большинства в том, что люди воспринимают кредитора как врага. И, соответственно, никаких переговоров с ним не ведут. А вот этот первый кредит меня научил тому, что, если я вижу, что не вытягиваю, первое, что я делаю, я иду к кредитору и договорюсь с ним. Либо о списании части, либо о.
Снижении процентной ставки, либо.
Об отсрочке. Но точную помощь, первую помощь я всегда ищу у кредитора. Всегда можно договориться, да? Всегда. Всегда. У меня даже были ситуации, когда я задолжал, ну, этот, московскому банку, и они прислали мне бандитов. Прислали в бандит. В те времена это делалось только так, так и делалось. Но так как процентные ставки были большие, я брал 3 миллиона долларов кредита, вернул процентами уже больше 3 миллионов и оставалось тело. И в это время получилось так, что моего брата подстрелили. Ну, грубо говоря, кредит брал брат. Но так как мы в одном бизнесе, мой родной брат, его подстрелили, он лежит, не может, приехали бандиты, я повез их в больницу, говорю, вот мой брат, смотрите, есть я, и я вам этот кредит верну. Они говорят, с чего ты вернешься? Я говорю, пока не знаю, но я точно верну, потому что я за своего брата в ответе. И я показывал все отчёты, какие они хотели. Мы всё показали. Ну, я всё им показал. И интересно, чем закончилось это дело. Это дело закончилось тем, что они уехали. И через неделю мне сообщили вот что. Они сказали, вернёте, когда сможете. Они сказали, мы останавливаем проценты, вернёте, когда сможете. Всё. И это мы не просили, не торговали с ними, ничего. Просто я искренне показывал, да, я осознаю, да, долг брат брал, ну и что, но я за него в ответе. Когда он выздоровеет, я не знаю, но.
Я буду делать всё, чтобы вернуть. В.
Результате я получил такое сообщение, что вернёте, когда сможете. Почему они такое решение приняли, как думаете? А какой у них.
Был вариант? У них, на.
Самом деле, вариантов не было. То есть списать они не могут. Плюс они за вас молились. Списать они не могут. Ну, списать это, да, как сказать, ладно, я прощаю. Только для них это... А с другой стороны, проценты бесполезны. Крутить проценты на проценты. Бесполезно же? Бесполезно. Отнимать что-то бесполезно.
Убивать тем более бессмысленно. Соответственно, какой у них выход? И вот они сказали, вернёте, когда сможете. В развитии этой темы, ну той темы, что надо работать с кредитом, то есть, ну, по сути, надо работать с кредитом и с кредитором, ещё одна есть недооценённая сильная тема— рефинансирование. Вот я рефинансировал два кредита в жизни, и причём, там, я не знаю, у одного банка он мне выдал ипотеку, там, под 14%, я смотрю, там, у другого— 12%. Я иду, рефинансирую, потому что Это кажется, вот эти 2%, это ерунда. В перспективе 2-3 лет это нормальные суммы. И они всегда нормально на это хорошо идут. У нас люди обычно действительно берут кредит, они его забывают, они просто его выплачивают. Или просто ставят, что у них раз в месяц.
Что-То списывалось и так далее. Кредит это гибкая штука достаточно. С ним можно работать, да, всегда. И надо понимать, что креатор— это человек, который... Знаете, анекдот, я извиняюсь, анекдот расскажу. Когда Йося не спит, ходит по дому, ему бессонница и так далее, и ему говорит жена Сара, «Йося, чего не спишь?» Он говорит, «Да вот, мойше взял в долг 100 тысяч долларов, и не знаю, как вернуть». Она берет у Моши, набирает Мошу и говорит, Моша, я сегодня у тебя брал кредит сто тысяч, да, брал в долг. Так вот, он не собирается тебя возвращать. Бросил трубку и говорит, теперь пусть спит. Вот то же самое. Всегда помните, кредитор – это первое лицо, заинтересованное в вашем благополучии. После того, конечно, как вы получили кредит, потому что до этого он срахуется.
Залоги берет и так далее. Но если вы попали в трудную ситуацию, то лучше общаться с ним. В продолжение этой темы, когда у меня забрали бизнес, я осталась одна, а есть же много людей, которые давали товар под реализацию, под консигнацию, и они все были в шоке, они все испугались. И вот этот сгусток энергии, отрицательных эмоций по отношению ко мне, Он мне не давал развиваться, он мне не давал идти. Это вот всё. И я с каждым индивидуально разговаривала. Я говорила, ты же меня знаешь, да? Ты же знаешь мою работоспособность, да? Вот что мне нужно? Мне нужно, чтобы ты по-доброму ко мне относился и дал время. Ты знаешь, что я отработаю. Эта ситуация, она выравниваемая, только дай мне время. И я вот так индивидуально с каждым разговаривала. И вот когда они ментально меняют отношение к тебе, а ты начинаешь чуть ли не по 50 долларов возвращать им, даже по 50. Если это продолжается 3 месяца подряд, ты вот в один и тот же момент, в одно и то же время приносишь 50 долларов примерно, И говоришь, вот я принесла. Пожалуйста, поставь подпись. У меня, знаете, еще много ошибок было. Я кучу денег давала, но нигде я не могла это потом доказать. Не фиксировала. Это было настолько... Это я работала, знаете, не на бизнес-анализе, а на эмоциональном уровне. То есть... Все, джентльменское соглашение, там, все верят мне, я верю всем, а в итоге все, люди, какие-то люди отказались. Ну, это, видимо, урок для меня был. И когда ты уже, ты, после трех месяцев у меня, знаете, прям все пошло как по.
Маслу, потому что люди поменяли свое агрессивное отношение ко мне.
Уже совсем по-другому. Уже молятся за тебя. Молиться при том, что ты высказал намерение, что ты готов. Да, я приходила, прям говорила, давай сядем. Вот сейчас ты мысленно против меня. Вот что ты хочешь, чтобы я испепелилась или я умерла? Что ты хочешь? Она говорит, я не хочу. Я говорю, ты хочешь, чтобы я тебе вернула деньги? Да. Я говорю, дай мне время. У меня маленькие дети. Я не ради тебя, я ради своих детей это буду делать. Ради их будущего. Ты понимаешь, я мама. И я им говорила, что я верю. И когда ты начинаешь по чуточку, ежемесячно, в одно и то же время, они уже меняют к тебе отношения, а это уже сказывается на твоем росте и на твоем развитии. И еще я хотела, знаете, добавить. Казахторбайзотл садаханг басаун дабер. То есть ты должен Бога благодарить, когда у тебя дела идут, а не искать его тогда, когда тебе плохо. А у нас у всех же наоборот. И я поняла, бизнес ты открываешь, и у тебя идёт рост, оборот, видимость, иллюзия бизнеса. И вот когда ты доходишь до какого-то определённого пика, все думают, что всегда будет так. Если в это время бизнесмен не расширяет свои знания и не расширяет свой бизнес, он придет в состоянии упадка. Вот вы сейчас сказали. То, что упало, поднять всегда трудно. Поэтому я сейчас знаю, что есть умные кредиты, есть глупые кредиты. И для меня умные кредиты— это когда ты берешь на расширение бизнеса, на пополнение оборотных средств. И еще мне нравится выражение «бери кредит, если за тебя будут платить другие». Купила квартиру в ипотеку, сдала, и пусть хай платят люди. А ты спокойно через какое-то время, ты помогаешь этим людям решать вопрос жилья. Правильно же? А они платят твой кредит, и в итоге ты в плюсе остаешься. Я считала, что глупый кредит это на той брать. На технику брать, потому что машина тоже может сломаться, машина тоже может сломаться. А сейчас ситуация Ильяса показала мне, что он крутую тачку купил и в итоге выиграл, да.
Получается? В теньке даже выиграли. То есть иногда можно идти на короткий финансовый риск, чтобы получить больше. Видите, Ержана о лайфхак сработал. То есть Илья взял.
На крутую тачку, но в тенге. За счет девальвации он выиграл. Но имейте в виду, это случай. Я, например, всем своим, когда ко мне приходят бизнесмены или я, я тренер по личностному росту. Как я заработала 500 тысяч долларов за 2 года? Я изменила 7 своих привычек, которые тормозили мое развитие, на 7 новых привычек. И произошел вот этот квантовый скачок в моей жизни. То есть нами управляют привычки. Мы все знаем, что нужно утром вставать, мы все знаем, что пить нельзя, например. Но мы не делаем это. А вот когда ты привычку... Вот здесь нейрон сложился. Если я курю постоянно, примерно, я не курю, но вот этот нейрон мне всегда будет говорить «кури, кури, кури», и мне нужно его заменить чем-то. Привычки просто так не уходят. Их нужно обязательно... Я когда поменяла семь привычек, Произошел квантовый.
Скачок. И я своим, кто ко мне приходит на консультацию, я им говорю. Автомобиль, как кредит, алмаз. Интересно, я недавно от двух бизнесменов слышал две противоречивые вещи. Ну, они не противоречивые, а как бы такие. Смотрите, один говорит, Маргарита, я, говорит, сейчас у меня бизнес хорошо идет, все, прибыль, все приносит, я кайфую. Но я вижу, что я и команда, мы начали сдуваться. А когда у меня проблемы, я, говорит, зверь. Я, говорит, в 2-3 раза эффективнее. Я, говорит, всё рву. Я, говорит, мне прям хочется что-то, и я всегда расту, когда у меня трудности, когда проблемы, когда долги и так далее. Это один случай, да? Второй случай. Парень говорит, Марвел Юнкевич, вот я сейчас бизнес наладил, у меня всё хорошо. И вот деньги приходят с бизнеса, а я их все раскидываю, всё время теряю, всё время. Вот как избавиться от этой суперщедрости? И он говорит, кто-то в долг просит, я ему отдам, тому отдам, кто-то проедет, но я всегда делаю так, чтобы у меня денег не осталось. Вот такой психологический язык. И вот теперь подходим к вопросу, давать в долг или не давать в долг. Вот, например, у этого парня основная проблема была в том, что его просят, и он не может отказать. Он дает в долг. Расскажите у вас про ваши истории, когда у вас родственники.
Просили в долг, друзья просили в долг. Как вы поступали, и что вообще ваше видение на это? У меня по отношению к родственникам вот эта щедрость. Я младшая в доме, да, и получилось, что мне дали два образования. Один из них я закончила на красный диплом, не зная русский язык. В итоге на красный диплом закончила. И я всегда давала, всегда помогала. Но когда вот знание получила, что вот это вот как бы понты, что ты крутая, что ты можешь помочь, что ты как бы вот твое эго. Я села, проанализировала все, собрала всех родственников, накрыла хороший Дастархан и сказала, вот до сегодняшнего дня я вам всем помогала. Никогда никому не отказывала. У меня дети маленькие, у меня оказалось, что у меня крупные кредиты. Давайте сделаем так, с сегодняшнего дня кран закрывается, я не могу вам больше помогать, не просите меня, я не могу вам говорить нет, потому что мама, умирая, всех поручила почему-то мне, и у меня вот это вот чувство ответственности есть. Но у меня есть свои дети, ваши дети все выросли, я дома младшая. Я говорю, давайте сделаем так, Оставьте меня.
Я буду свои долги закрывать, потому.
Что мои дети растут. То есть я вот так переговоры провела. Я поняла, что нужно все уговорить. Я читала одного английского бизнесмена, он говорит, 100 человек одинаково зарабатывают, из них 20 могут сохранить, а 4 приумножить. То есть эти 20 людей знают правила о деньгах, а 4 эти правила применяют в жизни. Другие просто тратят. И я еще говорила, избавьтесь от тех паразитов, которые вас всегда просят деньги. То есть мои родственники не паразиты. В мои самые трудные дни они мне помогали, были рядом, они меня вытащили. Но я им сказала, все с пониманием отнеслись, все как бы это, ну, Бартур Люкин говорит, Шелпан, ты как-то приезжаешь, ты всегда щедро давала, и детям нашим это, а За два с половиной года, потому что все ненужные расходы были сокращены. тут... Вот это самое главное. Я сократила все ненужные расходы, увеличила стратегию. Три вещи. Может быть, кому-то интересно будет знать. Первое. Я изменила мышление от должника. Формировала мышление победителя, миллионера. Второе. Стратегия увеличения доходов. Как я могу увеличить доходы? Чем я могу быть полезной? Оказывается, во мне столько много, что может принести мне деньги. А я всё ходила в банк и новый кредит выбрала. У меня было мышление должника. И третье, я поставила, не считая слова не считать, строгий учёт всем своим денежным расходам. Вот, то есть, смотрите, у казахов как? 300 зарабатываешь, на 300 живёшь. 500 зарабатываешь, на 500 живёшь. 800 зарабатываешь, уже на 1000 живёшь. Мы всегда тратим больше, чем зарабатываем. Это вот наша фишка. И вот я научилась жить на 300, при том, что я зарабатывала уже полтора раза больше. Вот три года я своей семье сказала, давайте три года будем жить так.
Как надо, а потом будем жить так, как хотим. Мы сейчас живем так, как хотим. Аллаху ашкур. У меня была.
История.
Вот.
До где-то 14-го года я регулярно давал любым, кто просит кредит, и они регулярно возвращались. Долг? Долг. Придёт друг, скажет, можешь мне дать 50 тысяч долларов на три дня? Я даю, через три дня он возвращает. Придёт родственник, скажет, дай мне 50 тысяч долларов, у меня тендер, мне надо закупиться, мне выплатят.
Через месяц.
Отдам. Родственник же даёшь. Где-то после 2014 года резко всё, что я выдал, перестало возвращаться. Система сломалась? Да. И я понял, что ага, Ну и у меня начали из дома жена говорить, я же тебе говорил не давать. Ты меня не слушал. Но я говорю, ну всегда же все возвращали. Даже тот человек возвращал. И с тех пор я просто поменял мышление. Я сказал, что я дам только ту сумму, которую я дам практически как на благотворительность. Ну типа я не буду ожидать, что её вернут. И это уже.
Не 50 тысяч долларов, это 2 тысячи долларов. И всё. И я не ожидаю, что их вернут. У меня основная проблема была в том, что тяжело говорить «нет» знакомым, друзьям, родственникам. И у меня больше просили не деньги, хотя и деньги до сих пор просят, больше просили телефоны. Телефон дай в рассрочку, телефон дай по скидке, телефон дай. И вот, как Ильяс говорил, вначале действительно многие оплачивали. То есть им у нас маржа позволяла, мы давали на три месяца, на шесть месяцев, главное, чтобы закрывал, то есть и по скидке, и в рассрочку. А потом какие-то годы начало так происходить, что не закрывают долги. Один закрывает, второй не закрывает. И у меня там список не приносит, Хайрат Габитович что-то... Ваши друзья, знакомые, вы под кого-то гарантию дали, что-то не возвращали. И вот так сумма проличная собралась. После этого я начал работать над собой, думать, как всё это делать, узнавать у людей, как вообще это, что такое. То есть психологически, ментально немножко меняться. И здесь как раз один анекдот есть, который я хочу рассказать. Реально, такие даже случаи были у меня, то же самое, сейчас аналогий анекдот. Ну, допустим, Мурат Усерик, допустим, взял деньги, 100 тысяч долларов, И по истечению, например, на 6 месяцев, по истечению времени он не возвращает. Он говорит, приходит, ну что ты не возвращаешься? Да, я вернул, говорит, там немножко пока не получается, скоро верну, то и все, не получается. Проходит время, он не возвращает, он приходит, говорит, блин, когда вернешь? Ладно, пусть не 100 тысяч долларов будет, я же понимаю тебя, хотя бы 90 тысяч долларов верни, что у тебя не получается, ну, верни. Он говорит, конечно верну, все хорошо. Проходит еще 2-3 месяца, он опять к нему возвращается, говорит, Когда вернешь, ну, опять рассказывается, что пока не получается, верни хотя бы 70 тысяч долларов, ладно, я тебя списываю, все, 70 тысяч долларов верни, короче. И поистине это повторяется, и в третий раз, или.
Четвертый раз, когда он злой.
Приходит, говорит, когда вернешь-то все? Я говорю, ты чего наезжаешь, потихоньку возвращаешь? Он стуцывает, я же потихоньку. То есть у меня возникали ситуации, когда у меня брали в рассрочку.
Телефон, и там не возвращаюсь долгое время, говорю, а что, до сих пор не списал? В те времена я сам брал часто в долг именно на бизнес, потому что когда кредиты еще были, ну, допустим, мы взяли все кредиты, а еще нужны были деньги, я шел тоже, ну, в основном шел к друзьям, брал в долг, вот. Но это было только в тот период. Больше я не сталкивался с этим, потому что... Ну а сам долг дают? Дегативно хапнул, да. Но у меня похожая история, так же. То есть я одно время так же давал долг, но потом как-то сложилось такое общее мнение, я думаю, что в связи с развитием интернета, что все вот сейчас, ну многие мои знакомые, я в том числе думаю так, что если даешь долг, то то, что не жалко, короче. То, что даже вот не вернут, ладно, короче. Если у меня просят миллион тенге на неделю, я могу только сто. Вот если тебе это как-то поможет, там у десятерых возьмёшь по 100, да, или кто-то тебе 900 дал, а тебе 100 не.
Хватает, вот можешь обратиться ко мне. У.
Меня такой как бы лайфхак, да, скажем, по этим долгам. И тут же, Жанн, ты как насчёт... У меня никаких особенных как бы лайфхаков нет. Я, честно говоря, всегда в таких случаях стараюсь помочь. И, честно говоря, ни разу не было, чтобы каких-то крупных прям вот, крупную сумму я занял, человек вон пропал. Ни разу. По мелочи было, но как-то... Я бы вам тоже вернул. Пропал, пропал. Потом как-то воспринимаешь человека по-другому. Я думаю, разумные люди понимают. Когда долг не возвращен, то бегать никому неприятно, условно говоря, от кого-то. И человек воспринимается по-другому, и никому не хочется ходить с такой репутацией. Поэтому не сталкивался. Но я вот в связи с тем.
Что обсуждалось, вспомнил.
Один анекдот. Я даже не знаю, можно ли этот анекдот на этом подкасте рассказать. Я думаю, можно. Это даже не анекдот, это реальная история из жизни. Это мы с друзьями года два назад в самый разгар пандемии поехали на природу с ночевкой. Поставили палатки, всё. И там взяли с собой то, что в таких случаях полагается брать, там шашлык и прочие сопровождающие продукты. И на утро мы встаем, у меня друг близкий, он как всегда в таких случаях по утрам не в очень хорошем физическом состоянии, он говорит, вот послушай, Вот мы взяли 5 бутылок, выпили 5. Взяли бы 10, выпили бы 10. Как это работает? Вот точно так же здесь.
Зарабатываешь.
300, живёшь на 300. Зарабатываешь на 500, живёшь на 500. Зарабатываешь на 100, живёшь на 100. Абсолютно. А есть похожий анекдот, когда взяли 5, а выпили 5. Взяли 10, выпили 10. Говорит, в следующий раз надо взять 20. Говорит, 20 у нас денег не хватило. Он говорит, а зачем мы взяли эти продукты? Вообще, смотрите, хороший вырисовался такой лайфхак из того, что я послушал ваши истории. Смотрите, то, насколько часто у вас берут в долг и насколько часто возвращают, зависит от среды. Вот Ержан, он общается, как правило, с юристами, а общается с людьми образованными, ответственными. Понятно, эти люди у него в долг не берут. Потому что понимает, что.
Долг— это ответственность, это договор, это залог, ну какие-то такие процедуры и так далее.— Немножко не так. Немножко не так. Мы, вот та компания, в которой я как бы есть, мы друг другу даем в долг с удовольствием. Просто потому, что мы 22 года уже отношения.
Поддерживаем, мы точно знаем, что мы вернем в долг. Но это компания, которая состоит только из юристов. Я к тому, что я заметил такую вещь, что среда, когда тянет назад, вот ты вырвался из среды, состоялся как бизнесмен, среда тебя тянет назад. Каким образом? Помимо того, что говорят, да зачем тебе надо, будь осторожен, тебя могут посадить, зачем тебе этот бизнес нужен, помимо этих слов, среда еще тянет таким образом, что они приходят бесконечно, просят либо помощь, либо в долг. И не возвращает. И таким образом тянут тебя назад. Поэтому очень внимательно будьте к своей среде. Если хотите избавиться от долгов, я бы так сказал, что первое, что нужно сделать, поменяйте среду. И среда вам поможет выбраться из долгов. Это, я бы так сказал, даже не первое, а одно из первых. Потому что первое, я говорю, перестаньте брать новые долги, прячьте кредитные карточки. Но вот один из лайфхаков – это поменяйте среду. Потому что когда правильная среда, она сама помогает. Это всегда. Ты в среду спортсменов попадешь, тебе легче ходить на тренировки. Если пойдешь в среду пивнорей, они будут говорить, да нафиг тебе нужно. Там начнут куча мудрости и говорят про то, что день выпитый, проведенный с друзьями, не считается за счет жизни, ну всякую там и так далее, и так далее. Поэтому, вы видите, с каждой историей можно извлечь свой лайфхак для людей, ищущих, как китайцы говорят, когда ученик готов, учитель всегда.
More from Margulan
Мы в компании UBTECH Robotics, одной из крутейших китайских компаний по созданию роботов.
Мы на рынке электроники в Шэньчжэне. Решил потихоньку внедрять робототехнику в свою жизнь😁