André Novaes explains how Life-Centered Planners differ from money-focused professionals. The key difference: they prioritize client relationships and structural changes in financial planning, not just returns.
Chapters
As principais diferenças entre um profissional dinheiro orientado e um Life-Centered Planner. A primeira diferença é o que eu vou chamar de centralidade do trabalho e olha como é sutil o que eu vou te mostrar, mas lendo com atenção você vai perceber que faz total diferença. Um profissional dinheiro orientado, ele conversa sobre a vida do cliente. sobre os sonhos que o cliente tem, sobre o que realmente importa. Ele foi treinado em perguntas abertas, em processos de investigação, em Know Your Client e Info Client. Porém, tudo, tudo, apenas e somente como um meio pra cuidar do dinheiro das famílias. Esse é um profissional dinheiro orientado. Por outra hora, um Life-Centered Planner conversa sobre o dinheiro das pessoas. mas apenas como um meio para cuidar do que realmente importa. Sua vida, seus sonhos, o que realmente importa. Repare, parece a mesma coisa. Eu sei que a gente está vivendo numa cultura tão subjetiva, onde tudo parece tudo, e a gente tem até uma certa dificuldade de caracterizar uma coisa como uma coisa, uma outra coisa como uma outra coisa, numa cultura em que todo mundo pode ser todas as coisas. Mas aqui eu quero te fazer um convite para... Não. Há uma diferença significativa e isso está na centralidade do trabalho, mas a gente tá aqui apenas aquecendo o ambiente. Olha só, a segunda diferença, a principal diferença, a ordem de ordenação entre o quem e o o quê.
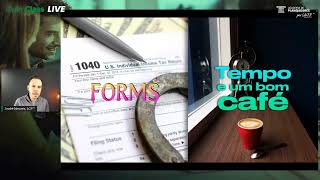
A gente pode ter toda uma operação, uma prática, processos orientados a formulários, a protocolos. E de um outro lado, a gente pode ter toda uma operação, todo um processo, toda uma prática orientada a um tempo e um bom café.
E você sabe exatamente o que eu tô falando. Poxa, mas qual é a técnica que eu tenho pra isso? Qual é o processo que eu tenho pra isso? Eu não estou aqui me privando da relevância de métodos, de uma metodologia. Se assim estivesse, a gente não teria talvez o mais relevante módulo do CEP dedicado à metodologia. Se eu assim tivesse, talvez a Life em Finanças Pessoais não tivesse como marca, como a sua digital, a metodologia etapas. O que eu tô dizendo é, no que você se apoia pra ser o que é e pra fazer o que faz? Deixa eu te dar um exemplo, você provavelmente tem uma operação muito centrada a o que é feito.
Você, por exemplo, usa de formulários que apontem o perfil do investidor como conservador, moderado ou agressivo. Você já teria uma prática mais orientada ao quem, o quem prevalecendo o que é feito, se você tem tempo para conhecer a história, o contexto, as angústias, os sonhos, os medos do seu cliente. Mas isso requer tempo. muito tempo. Se requer tempo, não dá pra fazer numa carteira de 200, 300, 400 pessoas.
É um pouco dessa gravidade. O Life Center Planning é um convite radical para uma mudança estrutural numa indústria que não muda há décadas. E daqui a pouco eu vou explorar mais sobre isso. Ainda, sobre essa questão, vocês devem concordar comigo que não há nada mais divergente do que resultados rápidos e relacionamentos verdadeiros.
Se você olha a sua prática, sua carteira de clientes, você tem sido cobrado por resultados rápidos? As suas reuniões têm apontado para isso? As conversas que você tem tido têm sido muito sobre mercado e performance? Provavelmente você ainda não está nem flertando com o relacionamento. Você atende bem o seu cliente, mas você não necessariamente se relaciona bem com o seu cliente. Por quê? Porque isso demanda tempo. E ali eu coloco no slide, deixando um pouco maior agora, quem é casado e possui verdadeiras amizades sabe do que eu tô falando. Relacionamentos verdadeiros não emergem em pouco tempo, com velocidade, com uma hora a cada dois, três meses.
Requer anos de relacionamento. E com o Clint a mesma coisa.
Isso tudo eu tô te dando no contexto de um prólogo pra você começar a entender o que é um Life Center Planner e poder contemplar se é isso que você realmente deseja. Porque muitas vezes a letra é bonita, o conceito é interessante, mas não combina com você.
A formação prevalece a informação. Olha só, um profissional dinheiro orientado, cedo ou tarde, e geralmente é bem mais cedo do que tarde, as reuniões, as conversas por telefone, os e-mails trocados, as mensagens trocadas, são sobre mercado, performance, performance.
Quando isso não dá sono. Já a agenda do Life Center Planning, eu não estou dizendo que ela é melhor, eu estou dizendo que ela é, praticamente, para muita gente, aterrorizante. Por quê? Porque é sobre a melhor versão do cliente. Isso requer um processo de investigação, de cuidado, de detalhamento, de intimidade, de surpresas. Requer você saber lidar com o que você não sabe lidar, requer o conforto no desconforto. E pra muita gente, mesmo sendo adepto, aderente, curtir a terminologia Life Center Planning, planejamento de vida, cuidar de sonho, fica muito mais seguro no quadradinho da performance, no quadradinho das conversas de sempre. É um pouco desse convite. dessa contundência que eu te convido a perceber se Life Center Planning é pra você. E aqui agora, né, a gente pode passar pela questão um que fala justamente sobre a centralidade do trabalho, sobre a ordenação entre o que e o quem, e sobre o terceiro ponto, que é a formação prevalecendo e formação de maneira meio subjetiva. Aqui e agora, por marco, sendo bem sincero, para ser um Life Center Plan, a forma de remuneração só é uma. Ela vem apenas do cliente. Deixa eu ficar maior aqui. Ela vem apenas do cliente. Apenas do cliente. Independe dos investimentos. Independe dos investimentos. Ou seja, eu estou dizendo, não é Asset Center Management. E daqui a pouco eu vou te mostrar o porquê. E ela acompanha a relevância de um jogo infinito. Sim, você tem que contemplar, você tem que ser saudavelmente, de forma madura, obstinado por um relacionamento de décadas com o cliente. Qualquer coisa diferente disso, você gosta do nome, mas você não topa as implicações disso, e a gente vai ver que são inúmeras. Para isso, eu preciso de uma atenção aqui, porque eu já comecei quente e vou esquentar. Vamos parar um pouquinho com esse negócio todo de achar que modelo fiduciário, cobrar um percentual sobre os ativos do cliente é muito melhor do que a comissão. Vamos parar com esse negócio. Deixa eu te colocar aqui algo que um tempo atrás eu escrevi. Eu vou pedir para que esse slide fique maior, ocupe a tela toda. Cobrar um percentual dos ativos do cliente tornou-se uma manifestação preguiçosa de uma indústria que não assume a coragem de se renovar e de fato poder contribuir para uma comunidade mais amplificada. Se não abordarmos isso com coragem, ficaremos reservados às margens de uma transformação social que fielmente creio que devemos liderar. Deixa eu voltar aqui. A gente adora inovar, mas a gente cobra do jeito que a gente cobra há décadas, décadas e décadas. E por quê? O motivo é fato. Porque a gente ganha muito dinheiro cobrando assim. As custas de quem? Do cliente.
Não tá convencido disso, ou se você quer contra-argumentar, eu te espero no backstage, primeira coisa, mas pra que a conversa seja produtiva, eu quero antes te dar um elemento de estudo, vou.