Real Estate Investment Opportunities Series - DLP Capital
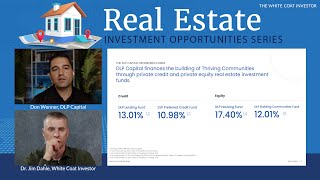
This is a YouTube video titled "Real Estate Investment Opportunities Series - DLP Capital" created in May 2025. It features a German-language webinar conversation between Jim Dahle and Don Wehr, CEO of DLP Capital, discussing real estate investment strategies focused on affordable housing for working families. The discussion covers DLP Capital's investment funds, their performance, impact investing philosophy, community building, and the benefits of evergreen funds with liquidity options. The content is an in-depth presentation and dialogue about real estate investment opportunities and social impact, with Jim Dahle actively participating as a speaker.
Willkommen zu diesem Webinar über Immobilieninvestitionen von Whitecoat Investor. Ich bin hier mit meinem Freund Don Wehr, dem Geschäftsführer, Gründer und CEO von DLP Capital. Don willkommen zurück zum Webinar.
Vielen Dank, Jim. Es ist mir eine Freude, hier zu sein müssen. Ich investiere schon seit acht Jahren mit Ihnen. Sie verwalten seit einiger Zeit etwas Geld für mich. Ich glaube, es sind jetzt 7, 8 Jahre oder so ähnlich in der einen oder anderen Form und ich bin sehr zufrieden damit.
Ich meine, Sie sponsern jetzt seit drei oder vier Jahren ununterbrochen die White Code Investor Konferenz. Ich denke, viele White Code Investors kennen DLP inzwischen. Es gibt viele Whitecoat Investors bei DLP, Hunderte und aberhunderte von White Code Investors, die ebenfalls Geld mit Ihnen investieren. Bevor wir zu weit gehen, wollte ich mich nur bedanken. Vielen Dank, dass Sie unsere Dollars so gut verwalten und zu einem besseren Ergebnis führen.
Nun vielen Dank dafür. Ja, vielen Dank für die Partnerschaft. Ja, ich denke, Jahre sind es ungefähr. Und ja, ich glaube, wir sind jetzt seit mindestens vier Jahren auf der Konferenz und nach meiner letzten Zählung haben wir fast 800 Whitecoat Mitglieder, die bei uns investiert haben. Also vielen Dank und vielen Dank an die Whitecoat Community. Ja, ich denke, allein diese Langlebigkeit sagt schon etwas aus. Die Leute oh, das ist keine brandneue Firma, das ist kein brandneuer Werbetreibender, das ist jemand, mit dem wir schon lange zusammenarbeiten und der noch nie einen Durchbruch geschafft hat. Das muss also ein Hinweis darauf sein, dass hier gute Dinge passieren und das tun Sie sicherlich, wie wir heute besprechen werden. Eines der Dinge, über die sich viele Leute wirklich freuen, wenn sie etwas über DLP erfahren, ist nicht nur Geld zu verdienen. Es geht nicht nur darum, eine gute Investition zu tätigen, es geht auch auch darum, nebenbei ein bisschen Gutes in der Welt zu tun. Und ich finde es toll, dass du eine sehr klare, sorgfältig definierte Mission hast, die nicht nur dein Leben bestimmt, sondern auch dein Unternehmen. Ich freue mich darauf, mehr darüber zu erfahren und darüber, was damit erreicht wurde. Lass uns anfangen. Ich weiß, du hast ein paar Folien, also lassen wir dich diese präsentieren und gehen dann wie üblich in eine Fragerunde über. Großartig. Ja, genau. Ich könnte dir sagen, dass du gerade die Verkaufspräsentation für mich gehalten hast, aber ich werde hier noch ein wenig mehr dazu sagen. Die Leute möchten vielleicht noch ein paar weitere Details, aber ich beginne mit meinem Haftungsausschluss, der im Grunde das wiedergibt, was Jim gesagt hat. Ja, seit Jahren bin ich allein bei White Code, also seit 19 Jahren, seit ich das Unternehmen gegründet habe, der Anwalt. Und ich bin mir sicher, dass irgendwo in diesem Absatz steht, dass die Wertentwicklung in der Vergangenheit kein Indikator für die zukünftige Wertentwicklung ist. Machen Sie Ihre eigenen Hausaufgaben, recherchieren Sie selbst. Aber ich bin sehr stolz auf das, was wir bisher erreicht haben. Und wissen Sie, ich habe diese Folie hier eingefügt, um zusammenzufassen, worüber ich sprechen werde. Und für diejenigen, die uns noch nicht kennen, die Warum sollte ich mir die nächsten Minuten dieses Webinars ansehen und mehr über Investitionen in Immobilien und Investitionen mit OP erfahren. Warum sollte ich mich dafür interessieren? Wir möchten sozusagen das Produkt des Produkts liefern, richtig? Das Produkt unserer Fonds, das wir versuchen, den Anlegern zu liefern, sind zweistellige Renditen. Und das haben wir bei jedem Fonds seit unserer Gründung getan. Gleichbleibende Renditen, regelmäßige monatliche oder vierteljährliche Ausschüttungen, je nach Fondssicherheit durch den Besitz von Immobilien oder Krediten gegen Immobilien. Das sind die beiden Seiten, die wir nutzen, die Fond haben, also direkte Sicherheiten und Steuereffizienz, über die wir bei jedem Fonds etwas anders sprechen werden. Diese Investitionen sind wirklich passiv. Selbst wenn Sie also in Immobilien investieren, beispielsweise in eine Personengesellschaft, müssen Sie möglicherweise Ihre Finanzunterlagen bei Kreditgebern einreichen, Dokumente unterzeichnen oder in gewissem Umfang in die Arbeit eingebunden sein. Das sind völlig passive Tätigkeiten. Sobald Sie sich angemeldet haben, haben Sie keinerlei Verpflichtungen und keine tägliche Arbeit. Wie Jim bereits sagte, liegt unser Fokus stark auf der Familie und der Bereitstellung von Informationen, Unterstützung und Ressourcen, wie beispielsweise die Veranstaltung, die wir vor ein paar Wochen zu Beginn des White Code Events durchgeführt haben. Wir haben jedoch festgestellt, dass die Sicherheit und der passive Charakter der Investitionen vielen Familien ein großes Vertrauen geben. Wenn also einer von uns morgen von einem Eiswagen überfahren wird, können die Investitionen problemlos an unsere Familienmitglieder weitergegeben werden. Das wirkt sich schließlich auf jeden Einzelnen von uns aus, egal ob Sie sich dessen bewusst sind oder nicht. Vielleicht ist es einigen gar nicht bewusst, dass wir mit der Krise der Bezahlbarkeit von Wohnraum zu kämpfen haben. Sie betrifft jeden Markt in diesem Land, große und kleine. M. Und entweder Sie hatten wahrscheinlich direkt damit zu tun, vielleicht während ihrer Zeit am College oder als Assistenzarzt oder Familienmitglieder haben mit den heutigen Lebenshaltungskosten im ganzen Land zu kämpfen. Und genau das tun wir. Wir stellen bezahlbaren Wohnraum für berufstätige Familien zur Verfügung. Aber das ist erst der Anfang unserer Arbeit und ich werde gleich erläutern, was ich damit meine. Das ist also die Zusammenfassung, warum es für Sie als potenziellen Investor in unsere Fonds relevant ist. M. Also ganz kurz zu meiner Person. M. Ich habe das Unternehmen vor 19 Jahren gegründet. Heute verwalten wir bei Dope Capital ein Vermögen von 5,25 Milliarden Dollar. Wir haben über 11 Milliarden Dollar in das investiert, wozu wir berufen wurden, nämlich Leben durch den Aufbau florierender Gemeinden zu verändern, einfach ausgedrückt in bezahlbaren Wohnraum für berufstätige Familien. M. Wir haben über 6 Milliarden Dollar als Kreditgeber investiert. M. Und das ist eine Seite unserer Investmentfondsoptionen. Und dann über 5 Milliarden Dollar direkt als Entwickler, Bauträger und Betreiber von Wohnanlagen. Und beides werde ich erläutern. Wie Sie in der Mitte des Bildschirms sehen werden, sind wir seit 13 Jahren in Folge eines der am schnellsten wachsenden Unternehmen in Amerika. Und wir sind 19 Jahre in Folge um etwa 50 Prozent pro Jahr gewachsen. Und ein großer Teil davon ist dieses Betriebssystem, das wir entwickelt haben und über das ich ein paar Bücher geschrieben habe. Und wir helfen nicht nur unsere Unternehmen zu führen, sondern helfen auch vielen Kreditnehmern und Sponsoren, bei denen wir unser Geld anlegen. M. Die Disziplin und Strenge in ihren Organisationen zu etablieren, was einen großen Teil zur Beständigkeit unserer Renditen beiträgt, die wir erwirtschaftet haben. Und dann ist für mich am wichtigsten auf dieser Folie meine Familie dort meine Frau Carla, seit bald 15 Jahren verheiratet, und unsere drei Söhne ä Donnie, Alex und Jakob. M. Das ist unser Hauptsitz. Von hier aus spreche ich gerade zu Ihnen hier in St. Augustine, Florida. Letztes Jahr haben wir hier in der Hauptstadt einen Umsatz von 566 Millionen US Dollar erzielt. Wir haben über Investoren, die bei uns investiert haben, wie ich bereits erwähnte, etwa 800 davon gehören der White Code Community an. Ein großer Teil unserer Community die über 500 Teammitglieder, die hier bei DLP Capital arbeiten. Und wir betreuen etwa Einwohner, die in den Immobilien leben, in die wir gerade investiert haben. Wie bereits erwähnt, besteht unser Ziel darin, Leben durch den Aufbau florierender Gemeinden zu verändern. Die längere Version Träume, Lebe, Gedeihe. Wir verändern Leben durch den Aufbau florierender Gemeinden und DLP steht für Dream, Life, Prosper. Und unser großes, kühnes Ziel ist es, 10 Millionen Leben durch den Aufbau von fünftausend Gemeinden positiv zu beeinflussen. Und wir glauben, dass wir damit zu einem der 100 größten Privatunternehmen in Amerika werden. OK, genug über uns. Lassen Sie mich Ihnen ein wenig über die Fonds und die Anlagemöglichkeiten erzählen, die Ihnen zur Verfügung stehen. Dies sind unsere vier Fonds, die heute hier offen Der DLP Kreditfonds und der Vorzugskreditfonds, das sind zwei Fonds, die Geld verleihen. Und dann unser DP Wohnungsbaufonds und der Gebäudegemeinschaftsfonds, das sind zwei Fonds, die Immobilien besitzen. Sie alle haben, wie Sie sehen können, zweistellige Renditen mit regelmäßigen Ausschüttungen und Liquidität erwirtschaftet. Wir haben Investoren in allen Bundesstaaten des Landes, was ziemlich cool ist. Ich glaube, es waren fast zwei Jahre, in denen wir in 49 von 49 Bundesstaaten festsaßen. Mittlerweile haben wir Investoren in allen 50 Bundesstaaten Familien, von denen etwa die Hälfte in mehrere dieser Fonds investiert ist, die ich gerade erwähnt habe. Und jedes Jahr stammen etwa zwei Drittel unseres Kapitals, das wir aufnehmen, von bestehenden Investoren, die mehr Geld bei uns einzahlen. Und dann kommt ein großer Teil des anderen Kapitals, das wir aufnehmen. Das andere Drittel, ein großer Teil davon sind Empfehlungen von unseren bestehenden Investoren, für die wir sehr, sehr dankbar sind. Bei DLP Capital werden wir oft als vertikal integriert bezeichnet. Wir betreiben Immobilienverwaltung, Entwicklung und Bautätigkeiten, alles intern. Wir haben all diese Ressourcen und all diese Fachkenntnisse im Haus. Wir sind nicht immer der Entwickler, Bauherr oder Betreiber, sondern oft der Kreditgeber. Aber diese Fachkenntnis verleiht uns Stärke, und zwar unabhängig davon, ob wir als Kreditgeberpartner oder direkt als Sponsor oder Entwickler investieren. Unsere Anlagethese hier ich werde nicht viel Zeit damit verbringen, aber ich werde nur ein paar der Highlights ansprechen, ist unsere these. Unser Ansatz egal in welchen Fonds, egal wie wir als Kreditgeber, Partner oder direkt als Sponsor investieren. Wir investieren in Wohnraum, der für berufstätige Familien erschwinglich ist. Und in den meisten Fällen definieren wir das so, dass unsere Miete unter 30 Prozent des mittleren Einkommens der Region liegt. Und die Experten Das ist die Grenze der Erschwinglichkeit. Das heißt, wenn Sie anfangen, mehr als 30 Prozent ihres Bruttoeinkommens für Mieter auszugeben, müssen Sie auf die Grundbedürfnisse von Gesundheitsversorgung, Lebensmitteln, Bildung verzichten, nur um sich eine Wohnung leisten zu können. Deshalb konzentrieren wir uns darauf, dass wir mindestens 85 Prozent unserer Investitionen unter 30 Prozent oder deutlich über 95 Prozent halten müssen. Unser durchschnittliches Verhältnis von Miete zu Einkommen liegt bei etwa 25 Prozent in unserem gesamten Portfolio, was als sehr erschwinglich gilt. Nur ein Viertel Ihres Einkommens wird für die Miete aufgewendet. Wir glauben, dass erschwinglicher Wohnraum in allen Marktzyklen sehr gefragt sein wird. Daher gibt es heute natürlich viele Fragen. Steuern wir auf eine Rezession zu? Das ist doch seit vielen Jahren eine Frage. Oder wird es eine hohe Inflation geben? Wissen Sie, wie sich all diese Fragen auf die Dinge auswirken? Was ich Ihnen sagen kann, ist, dass es eine Nachfrage nach erschwinglichem Wohnraum gibt, egal wie der Marktzyklus ist. Und diese Nachfrage steigt wohl nur in Rezessionszeiten. Wir sind Investoren. Der Preis, den man für eine Anlage zahlt, ist von großer Bedeutung. Das klingt einfach, wird aber manchmal vergessen. Wir glauben, dass das Angebot an Wohnraum weiterhin begrenzt sein wird. Wir glauben, dass die Nachfrage nach Einfamilienhäusern weiter steigen wird, was Teil unserer Strategie ist. Wir glauben, dass der Sun Belt der beste Ort zum Investieren ist, da dort das Bevölkerungswachstum stattfindet. Sie können sich einige dieser anderen Gebiete ansehen. Ein wichtiger Punkt ist, dass wir gerne investieren, wenn in den Fonds erhebliches Eigenkapital vorhanden ist. Das erkläre ich gleich noch genauer. Wir glauben, dass die Zinssätze sinken werden und wir glauben, dass die Baukosten steigen werden, unabhängig von der Zollpolitik. Das sind wichtige Aspekte, die unsere Überlegungen zu unseren Investitionen beeinflussen. Alle unsere Investmentfonds sind Impact Investments, bei denen wir uns selbst verwalten. Unsere Fonds sind dazu verpflichtet, dass mindestens 85 Prozent unserer Investitionen für berufstätige Familien erschwinglich sind. Das ist der Ausgangspunkt für unseren Ansatz. Aber genau da fängt für uns auch alles an und im Durchschnitt liegen wir unter 25 Prozent. Aber für uns beginnt unsere Arbeit an einem Ort, an dem sich die Menschen das Leben leisten können. Sie endet nicht dort. Unser Fokus liegt darauf, florierende Gemeinschaften aufzubauen. Eine florierende Gemeinschaft ist für uns ein Ort, an dem die Menschen ein erfülltes Leben führen können. Für uns bedeutet erfülltes Leben, dass man die Möglichkeit hat, Wohlstand oder Erfolg zu haben, oder dass man seine Ziele erreicht und die Möglichkeit hat, Bedeutung zu schaffen, d. H. Anderen Menschen zu helfen. Für uns bedeutet erfülltes Leben, wenn man sowohl Erfolg in seinem Leben hat, als auch Bedeutung schafft, d. H. Anderen Menschen hilft. Wir wollen Menschen die Möglichkeit geben, erfolgreich zu sein und gleichzeitig das Leben anderer Menschen zu verändern. Und ich kann demütig sagen, dass wir heute die großartige Gelegenheit haben, dies in allen Gemeinden dieses Landes zu tun. M Wir haben das entwickelt und wir sind immer noch dabei, das zu optimieren. Wir sind immer noch dabei, das zu entwickeln. Wir sind immer noch dabei, das zu verfeinern, während wir testen, Maßnahmen ergreifen und verschiedene Dinge ausprobieren. M. Aber Wir haben diese 10 Elemente oder Zutaten für eine florierende Gemeinschaft entwickelt. Und alles beginnt mit der Bereitstellung von Wohnraum, der für berufstätige Familien bezahlt, bezahlbar ist. M Ein starker Fokus auf Familie, ein starker Fokus auf Wirkung und Verbindung und echte Freundschaften in einer Gemeinschaft. Und es und es und ein starker Fokus auf eine Beziehung zum Herrn. Und wie Sie dort sehen können, steht da. Wissen Sie, alle Menschen sind willkommen in unseren Gemeinschaften. M haben wir Menschen mit allen Hintergründen und allen religiösen Überzeugungen. M Wir wollen Möglichkeiten für Menschen schaffen, eine Beziehung zum Herrn zu haben. M m. Aber ob sie sich dafür entscheiden oder nicht, jeder möchte an einem Ort mit Liebe und Anmut leben. Und das ist es, was wir in unsere Gemeinschaften bringen wollen. Und hier gibt viele Einzelheiten zu den einzelnen Komponenten, die wir unseren Bewohnern näherbringen wollen. Ich möchte jetzt nicht allzu viel Zeit darauf verwenden, aber wir versuchen Gemeinschaften zu schaffen, in denen sich unsere Bewohner gegenseitig helfen, in denen sie spüren, dass ihr Leben nicht nur für ihre eigenen Ziele wichtig ist, sondern dass sie etwas im Leben anderer Menschen bewirken. Und das ist eine unglaubliche Freude, die wir in unserer Gemeinschaft ausüben. Und an der wir teilhaben können. Wir können dir viele lustige Geschichten darüber erzählen. Eine der größten Herausforderungen, mit denen wir heute in diesem Land konfrontiert sind und die zu vielen wirtschaftlichen Herausforderungen für die Bewohner führt, sind vaterlose Haushalte. Es gibt derzeit Millionen und Abermillionen von Kindern in vaterlosen Haushalten. Das führt nicht nur zu finanzieller Instabilität und dazu, dass sich die Menschen die Miete nicht leisten können, sondern hat auch erhebliche Auswirkungen auf Familien und unsere Gesellschaft insgesamt. Und wenn Sie also eine Sache aus meinem Vortrag mitnehmen, von der man argumentieren kann, könnte, dass sie nichts mit dem zu tun hat, worüber ich spreche, dann ist es so, dass Paare, die zusammen beten, zusammenbleiben. Und deshalb versuchen wir, Möglichkeiten für Familien zu schaffen, zusammenzubleiben, um Beziehungen zwischen Ehemännern und Ehefrauen sowie zwischen Kindern und ihren Eltern aufzubauen und tun viele einzigartige und coole Dinge, um das zu erreichen. Eine der anderen beängstigendsten Statistiken, mit denen Amerikaner heute konfrontiert sind, ist, dass 65 Prozent der Mieter oder 65 Prozent der amerikanischen Kinder, die in die vierte Klasse kommen, nicht auf dem Niveau ihrer Klassenstufe lesen können. Und in Wohnanlagen sind diese Statistiken sogar noch schlimmer und es ist nicht so kompliziert und wir wollen Kindern helfen, lesen zu können. Es ist wohl der wichtigste Faktor für soziale Mobilität, ob man lesen kann, wenn man in die vierte Klasse kommt, So verrückt das auch klingen mag, wenn man sich nicht schon einmal damit beschäftigt hat. Und für uns als Gläubige, und ich spreche da persönlich, ist eine der beängstigendsten Statistiken auf diesen Folien, die die heutigen Bewohner betreffen, dass 94 Prozent der Mieter in Amerika heute keiner Kirche angehören. Sie gehören keiner Kirchengemeinde an. Also 94 Prozent der Mieter gehören keiner Kirchengemeinde an. Über 80 Prozent der Mieter geben an, dass sie keine Verbindung zu ihrer lokalen Gemeinschaft haben und 77 Prozent aller Amerikaner. Sind in ihrem Job nicht engagiert. Es ist der Mangel an Verbundenheit. Man sagt, dass wir heute die am besten vernetzte Gesellschaft in der Geschichte der Menschheit haben, aber auch die am wenigsten vernetzte. Wir haben eine Einsamkeitskrise in diesem Land und für Mieter ist es noch schlimmer. Die meisten Mieter kennen keine Nachbarn, sie kennen nicht einen einzigen Nachbarn, sie kennen nicht ihre Namen. Und wir sagen seit unserer Gründung vor 19 Jahren dass wir sicheren und bezahlbaren Wohnraum anbieten. Sicherheit entsteht, wenn man seine Nachbarn kennt und wenn sie einen kennen. Und das ist es, was wir schaffen wollen. Echte Beziehungen zwischen unseren Bewohnern. Menschen schließen echte Freundschaften, lernen sich kennen, haben die Möglichkeit, ihr Leben zu leben und einander zu dienen. Das ist also unser Ansatz. Das Gute an diesem Ansatz und an der Fürsorge für die Bewohner ist, dass er gut fürs Geschäft ist. Wenn sich Mieter ihre Miete leisten können, zahlen sie. Wenn Mieter das Gefühl haben, dass um sie gesorgt wird, wenn sie eine Beziehung zu ihren Nachbarn haben, bleiben sie. Wenn die Leute bleiben, bedeutet das, dass wir eine höhere Belegungsrate, niedrigere Fluktuationskosten, niedrigere Instandhaltungskosten und höhere Gewinne erzielen. Das ist unser Ansatz. Und wir haben das Glück, dass wir als Anlagestrategie mit einigen dieser Faktoren umgehen können, über die ich gleich sprechen werde. Aber als Amerikaner sind einige dieser Statistiken erschreckend, wenn man bedenkt, wie unerschwinglich Wohnraum heute ist. Wohneigentum ist heute unerreichbarer als je zuvor. Diese Folie zeigt, dass das durchschnittliche Einkommen, das man in Amerika benötigt, um sich ein durchschnittliches Eigenheim leisten zu können, Dollar pro Jahr beträgt. Das tatsächliche Durchschnittseinkommen liegt aber bei Dollar pro Jahr. Eine große Lücke. Die meisten Menschen können es sich schlichtweg nicht leisten, ein Eigenheim zu besitzen. In Amerika besteht eine Lücke von Dollar zwischen der durchschnittlichen Hypothekenzahlung und der durchschnittlichen Miete. Sie können dieses Diagramm hier sehen. Es zeigt die Differenz zwischen Miete und Hypothekenzahlung über das Jahr hinweg. 2010 2011 war es tatsächlich günstiger, ein Eigenheim zu besitzen als zu mieten. Aber Sie können sehen, wie diese Zahlen in den letzten Jahren mit den steigenden Zinssätzen und steigenden Immobilienpreisen in die Höhe geschnellt sind. Und wenn die Leute über die Erschwinglichkeit von Wohnraum sprechen, fragen sie oft, warum Wohnraum so unerschwinglich geworden ist. Dabei ist die einfache Tatsache, dass wir nicht genug Wohnraum haben. Und diese Krise hatten wir in den letzten paar hundert Jahren unserer Geschichte schon oft. Und diese Herausforderung wird nur noch größer, da die Bautätigkeit im ganzen Land zurückgeht. Weniger Eigenheime werden gebaut, weniger Häuser stehen dauerhaft zur Verfügung. Weniger Grundstücke werden genehmigt und vergeben. Das bedeutet, dass wir einen immer größeren Mangel an Wohnraum haben werden, vor allem an Orten wie hier in Florida, in Texas und an Orten mit starkem Bevölkerungswachstum. Also kommen weniger neue Häuser auf den Markt. Außerdem wollen viele Menschen, die heute ein Eigenheim besitzen, dieses nicht verkaufen, weil sie Hypotheken mit drei oder vier Prozent Zinssatz haben. Sie wollen nicht verkaufen und diese Hypothek verlieren und eine Hypothek mit 6 oder 7 Prozent Zinssatz aufnehmen. Also kommen viel weniger bestehende Häuser auf den Markt. All diese Faktoren schaffen eine höhere Nachfrage bei Mietern im ganzen Land. Derzeit haben wir Eine Belegungsquote von 94,8 Prozent, Tendenz steigend. Ich gehe davon aus, dass wir im Laufe des nächsten Jahres ein Allzeithoch bei der Belegungsquote für Mietwohnungen in Amerika erreichen werden, da die Bautätigkeit weiter zurückgeht. Vor allem an Orten, an die die Menschen umziehen, werden wir auch weiter steigende Baukosten sehen. Selbst wenn man alle heutigen Diskussionen über Zölle beiseite lässt, steigen die Baukosten. Sie werden weiter steigen, was bedeutet, dass auch die Mieten weiter steigen werden. Die Experten sagen, dass wir dieses Jahr landesweit ein Mietwachstum von 2,2 bis 2,6 Prozent sehen werden. Bei DLP erwarten wir dieses jahr mietwachstum von 3,6 prozent für unser gesamtes Portfolio und ein umsatzwachstum von knapp 10 Prozent. Der Markt ist also sehr, sehr stark. Die Fundamentaldaten für Mietwohnungen sind sehr, sehr stark, was wiederum gut für uns als Investoren ist, eine Herausforderung für die durchschnittliche Familie. Und daher ist das, was wir tun, nämlich die Bereitstellung von bezahlbarem Wohnraum für berufstätige Familien, sehr gefragt. Dies tun wir über vier Fonds. Einer vergibt vorrangig beseckerte erstrangige Kredite. Denken Sie an die Art von Krediten, die Banken vergeben, aber nur an Bauträger, Bauherren und Betreiber von Wohnanlagen. Wir haben einen Fonds, der Mezzanine oder nachrangige Darlehen vergibt, die oft hinter einer Bank liegen. Und dann haben wir zwei Fonds, die in Eigenkapital investieren. Alle diese Fonds sind immer grün, das heißt, sie sind offen. Wir rechnen für die nächsten fünf Jahre zehn Jahre, vielleicht sogar die nächsten 20 30 Jahre. Aber Sie haben die Flexibilität wann Sie den Fonds verlassen möchten. Wenn Sie Liquidität benötigen, können wir so den Wert unserer Anlagen besser maximieren und Ihnen gleichzeitig Flexibilität bieten. Wir verwalten jetzt seit 13 Jahren private Fonds. Wir haben zehn Fonds aufgelegt. Wir haben in jedem Fonds zweistellige Renditen erzielt. Wir haben noch nie eine feste Rendite verfehlt, noch nie eine bevorzugte Rendite. Noch nie hat jemand weniger als zweistellige Renditen erzielt in keinem unserer Fonds. Hier ist die historische Performance der vier Fonds, die heute offen sind. Ich werde jeden dieser Fonds kurz durchgehen und Sie dann Jim für Fragen freigeben. Der DLP Kreditfonds ist unser Fond, der vorrangig besekerte Kredite vergibt. Wir verwalten diesen Fonds seit über zehn Jahren. 13 Prozent Nettorendite für die Anleger. Acht Prozent bevorzugte Rendite. Ä Bei allen unseren Fonds haben wir etwas ganz Besonderes. Sie erhalten die bevorzugte Rendite, noch bevor wir eine Verwaltungsgebühr erhalten. Wenn Sie sich 100 verschiedene private Investitionen ansehen, werden Sie wahrscheinlich keine andere finden, die so aufgebaut ist, bei der zuerst die bevorzugte Rendite an Sie ausgezahlt wird. Dann erhalten wir unsere Verwaltungsgebühr und Dann erfolgt eine 80 20. Aufteilung. 80 an Sie, 20 an uns. Und wir haben in diesem Fonds seit 130 Monaten jeden Monat zweistellige Renditen erwirtschaftet. Wir haben in den letzten 10 Jahren über 4000 Kredite in diesem Fonds vergeben. Bis heute haben wir noch keinen einzigen Dollar an Zinsen oder Kapital für einen einzigen Kredit abgeschrieben. Wir haben Kredite an erfolgreiche Vollzeitbetreiber vergeben, hauptsächlich im Bereich Mehrfamilienhäuser, vor allem im Südosten der Sun Bay Belt Regionen. M also 100 Prozent des Einkommens werden monatlich ausgeschüttet, tatsächlich zwei Ausschüttungen pro Monat, was ziemlich einzigartig Liquidität. Alle erstrangigen Hypotheken, Steuererklärung und Sie können mit einer Frist von 90 Tagen ohne Sperrfrist. Einlösen. Nein, Sie wissen schon ein oder zwei Jahre warten. M Und alle diese Kredite bieten bezahlbaren Wohnraum für berufstätige Familien. M haben auch einen um 20 Prozent niedrigeren Steuersatz als bei normalen Steuern oder steuerpflichtigen Investitionen. Und in diesen Fonds können Sie über alle unsere qualifizierten und nicht qualifizierten Fonds investieren. Sie können über schwab Fidelity und so weiter Invest sowie über Selbstverwaltete ihrer Depotbanken. Hier ist ein Beispiel für einen Kredit, den wir vor kurzem vergeben. Ein Darlehen in Höhe von 24 Millionen US Dollar, um auf tausend Grundstücken zu bauen, um die ersten Phasen der Fertigstellung dieser Grundstücke durchzuführen und sie an Bauträger zu verkaufen. Das ist ein Darlehen in Höhe von 24 Millionen US Dollar mit einem Zinssatz von 13,49 Prozent für Grundstücke, die bereits an Bauträger verkauft waren, als wir das Darlehen vergeben haben. Das war ein Darlehen, das wir aufgenommen haben, um das Grundstück zu kaufen. Das sind alte Bilder des Grundstücks. So sah es aus, als wir das Darlehen aufgenommen haben. Es war ein heruntergekommenes Kino und ein paar Gebäude links und rechts. Ein Sponsor kam zu uns, um diese 204 Wohneinheiten zu bauen. Das war der Spatenstich, nachdem er alle bestehenden Gebäude abgerissen hatte und mit dem Bau des neuen Apartmentgebäudes beginnen wollte. Das war die feierliche Eröffnung vor ein paar Monaten, als der Bau abgeschlossen wurde. So sieht das Innere des Grundstücks heute aus. So sehen die Wohnungen aus. Das ist der Pool. Das sind die Arten von Darlehen, die wir jeden Tag im Rahmen des Kreditfonds vergeben. Dann haben wir noch den bevorzugten Kreditfonds, der alles abdeckt, worüber ich gerade gesprochen habe. M hat aber eine um ein Prozent höhere Vorzugsrendite, eine um ein Prozent höhere Zielrendite bei der Vergabe nachrangiger Darlehen an eine erstrangige Hypothek. Wenn wir die Zeit dazu hätten, könnte ich leicht argumentieren, dass dies ein noch geringeres Risikoprofil als unser Kreditfonds hat. M Ich gebe Ihnen eine Wir hatten in unserer Geschichte noch nie einen Zahlungsausfall bei diesem Fonds. M. Eines Tages wird es einen geben, da bin ich mir sicher. M Aber ich werde das so lange wie möglich wiederholen. Die gleiche 90 Tage Liquidität. Ä Alle Ausschüttungen werden monatlich ausgezahlt. 9 Prozent Vorzugsrendite an Sie, bevor wir etwas verdienen. Und hier ist ein Beispiel für ein Projekt, das wir kürzlich mit diesem Fonds durchgeführt haben. Diese Herren kaufen tatsächlich Hotels und wandeln sie in erschwingliche Wohnungen um. Dies war ein Darlehen über 5,5 Millionen US-Dollar für drei Hotels in Dallas. Und Houston. M, um sie in erschwingliche Wohnungen umzuwandeln. Wir haben eine laufende Rendite von 11 Prozent auf monatlicher Basis zuzüglich einer Rendite von 8 Prozent Acre erhalten. Unsere Gesamtrendite für dieses Darlehen beträgt also 19 Prozent. Alles klar. Dann haben wir den DP Wohnungsbaufonds, der bestehende Wohnanlagen besitzt. Wir haben für diesen Fonds seit seiner Auflegung in den letzten fünf Jahren eine Nettorendite von 17,4 Prozent für die Anleger erzielt. Eine bevorzugte Rendite von 6 Prozent wird am ersten jedes Monats ausgezahlt. Eine jährliche Liquiditätszielrendite von 10 bis 12 Prozent. Alle Gewinne, die wir bisher ausgeschüttet haben, also 17,4 Prozent jährliche Rendite, waren steuerfrei, während sie bei uns für alle unsere Anleger investiert haben. Das ist also sehr, sehr, sehr steuereffizient. Und wir besitzen über bestehende Wohneinheiten, die für berufstätige Familien heute erschwinglich sind. Die Miete beträgt durchschnittlich etwa Dollar pro Monat. Dann aus Zeitgründen werde ich hier noch kurz etwas dazu Baugemeinschaftsfonds. Dies ist unser Fonds, der Eigenkapital in den Bau brand neuer Wohnanlagen investiert. Eine bevorzugte Rendite von 8 Prozent, die vierteljährlich ausgezahlt wird. Eine jährliche Rendite von 11 Prozent bis 13 Prozent. M Und wir investieren Eigenkapital in den bau brand neuer WohnanLagen in diesem Fonds. M Es gibt einige Steuervorteile durch unbegrenzten Abzug qualifizierter Geschäftseinkommen. Sie werden mit einem um 20 Prozent niedrigeren Steuersatz besteuert. M. Es gibt das Potenzial für einige Abschreibungsvorteile. M Nicht so steuereffizient wie der Wohnungsbaufonds, über den ich gerade gesprochen habe. M Wir bauen brandneue Wohnanlagen in diesem Fonds. Wir haben seit seiner Auflegung eine Nettorendite von 12,02 Prozent in diesem Fonds erzielt. Hier ist ein Beispiel für ein Projekt, das in etwa 30 Minuten von meinem jetzigen Sitzplatz aus zu realisieren ist. Dabei werden 194 einstöckige Cottages gebaut. M Die ersten Häuser werden, glaube ich, diesen Monat gebaut. M und es wird 194 Einheiten geben. Hier ist eines in Fort Wort, Texas. M. Wir haben gerade die erste Phase hier abgeschlossen. 225 Einheiten entlang dieses Gewässers. M Die erste Phase wird gerade vermietet. Wir besitzen auch noch zwei weitere Phasen Land. Das ist in Fort Wort, Texas, falls ich das noch nicht gesagt habe. Hier sind ein paar Innenaufnahmen dieser Einheit. Hier sind ein paar Außenaufnahmen dieser Anlage, die jetzt in Lisa fertiggestellt wurde. Okay, das sind also die vier Fonds. Wir würden uns freuen, Sie zusätzlich zu Joses Webinaren und Veranstaltungen hier direkt mit Jim und dem Team von White Code Env begrüßen zu dürfen. Sie sind herzlich eingeladen, an unseren Live Events teilzunehmen. Wir bieten Inhalte zu Investitionen an, aber wir bieten genauso viele Inhalte zu Familie, Vermächtnis, Einfluss und wichtigen Dingen an, warum Sie in Unternehmen wie unsere investieren sollten. Die Dinge, die Ihnen am wichtigsten sind. Wir laden Sie ein, DPCap Convents zu besuchen, um mehr zu erfahren und an zukünftigen Gesprächen teilzunehmen. Und damit ich das gesagt habe, Jim, wende ich mich an Sie. Großartig tolle Arbeit bei der Präsentation. Ich denke, was wirklich mehr rüberkommt und ich habe im Laufe der Jahre mehrere Webinare mit dir aufgenommen, ist, dass du.
Jedes Jahr leidenschaftlicher bei deiner Hauptaufgabe bist. Ja, dir liegt der Aufbau dieser Gemeinschaften am Herzen. Niemand steht auf, um Geld für einen Immobilienfonds und so weiter zu sammeln und verbringt so viel Zeit, wie du damit darüber zu reden, was du aufbaust, welche Gemeinschaften du aufbaust, was du dir für die Bewohner dieser Gemeinschaften erhoffst und wie du versuchst, ihr Leben zu verbessern. Ich merke, dass dich das morgens aufstehen lässt. Ist das deine Mission? Siehst du irgendwelche Nachteile darin, dich so auf diese Mission zu konzentrieren? Oder denkst du, dass das alles nur das Sahnehäubchen für die Investoren ist? Du hast gesagt, dass es gut fürs Geschäft ist, die Bewohner gut zu behandeln. Kannst du etwas mehr darüber erzählen?
Ja, das ist lustig. Jim. Als Sie und ich mit mir beim White Coat Event waren, haben wir gerade eine Art Live Präsentation gemacht, ein bisschen tiefer ins Detail gegangen als gerade eben. Und Sie erinnern sich vielleicht, dass ich die Frage gestellt Wer möchte in bezahlbaren Wohnraum für berufstätige Familien investieren? Und da ging vielleicht ein Drittel oder die Hälfte der Hände hoch. Das ist doch normal, oder? Und ich habe noch eine andere Frage. Wer möchte eine außergewöhnliche Familie gründen und ein Vermächtnis hinterlassen? Und da ging vielleicht ein Drittel bis die Hälfte der Hände hoch. Und das ist ein Raum mit allen möglichen Positionen. Ich Wer möchte zweistellige Renditen auf seine Investitionen mit Liquidität? Und da ging jede Hand hoch. Ich weiß, dass die Leute, die zu uns kommen und von uns hören, vor allem daran interessiert sind, was für sie dabei herausspringt. Und daran ist doch nichts auszusetzen, oder? Die harte Arbeit zu leisten, Wohlstand zu schaffen und diese Ressourcen gut verwalten zu wollen. Das ist es, was wir tun müssen und wofür wir verantwortlich sind. Dafür zu sorgen, dass Sie solide Investitionen tätigen, Ihre Ressourcen schützen und die Art von Renditen erwirtschaften. Die risikoadjustierten Renditen, die Sie anstreben, damit Sie Ihre Familie und die Menschen, die Ihnen wichtig sind, unterstützen können, aber auch die Ministerien und Organisationen, Kirchen, die Ihnen am Herzen liegen. Und das respektieren und wertschätzen wir voll und ganz. Und deshalb müssen wir in dem, was wir tun, großartig sein. Wir erwirtschaften zweistellige Renditen in allen Marktumfeldern und in diesem Hochzinsumfeld, das wir gerade durchgemacht haben, und Marktumfeldern wie Covid und so weiter. Das Monat für Monat, Jahr für Jahr zu tun, ist nicht einfach. Man muss exzellent sein, um die Beständigkeit zu erzielen, die wir in unserem Unternehmen anstreben. Und das nehmen wir sehr, sehr ernst. Aber die gute Nachricht ist, dass es gut fürs Geschäft ist, wenn wir uns darauf konzentrieren, uns um unsere Bewohner zu kümmern, M. Einfach gesagt, unsere Bewohner zu lieben und enge Beziehungen innerhalb unserer Gemeinschaften aufzubauen. Ich halte einen Vortrag über die Macht von und und, M. Und wissen Sie, einen Ansatz zu haben, der hohe Renditen und hervorragende Leistungen erzielt? Und wissen Sie, etwas bewirkt? Es ist schwieriger, beides zu tun. Verstehen Sie mich nicht falsch? Es ist schwieriger, beides zu tun. M. Aber wenn es gut gemacht wird, ergänzt es sich sehr gut. Und die einfache Aussage ist, dass die Dinge, die bei Wohnungen wichtig sind, sind, ob dort Menschen leben? Können sie eine hohe Belegungsrate haben? Wollen die Menschen in Ihrer Gemeinschaft leben? M. Und können Sie es sich leisten, die Miete zu bezahlen? Wollen Sie in der Gemeinschaft bleiben? Das sind die großen Fragen und Faktoren, die Einnahmen und dann Gewinne generieren. Und wenn Sie eine Gemeinschaft haben, in der sich die Menschen die Miete leisten können, wird es eine große Nachfrage geben, wenn sich die Menschen die Miete leisten können, können sie die Miete bezahlen. Wenn sich die Leute die Miete leisten können, wollen sie bleiben. Wenn Menschen Beziehungen haben und gut betreut werden, wollen sie bleiben. Wenn die Leute nicht ausziehen, sondern dort leben, weil sie es lieben, wo sie leben und sich gut aufgehoben fühlen, gehen sie pfleglich mit ihrer Wohnung um. Sie behandeln sie mehr wie ihre eigene, was bedeutet, dass es weniger Probleme mit der Instandhaltung und weniger Abnutzung gibt. All diese Dinge sind gut fürs Geschäft, aber es ist ein schwierigerer Ansatz, könnte man sagen, als sich einfach nur darauf zu konzentrieren, jederzeit die höchstmögliche Miete zu erzielen und die Wohnung ständig zu vermieten. Man könnte argumentieren, dass dies der einfachere Weg ist. Das ist sozusagen die Braschen übliche Vorgehensweise. Wir glauben jedoch, dass dieser Ansatz geringere Renditen erzielt und der lokalen Gemeinschaft und den Bewohnern sicherlich nicht den gleichen Nutzen bringt wie dieser Ansatz.
Ja, wir haben jetzt schon ein paar davon gemacht und Sie haben offensichtlich schon Veranstaltungen im WC Icon durchgeführt. In dieser Präsentation gibt es für mich nicht viele neue Informationen, aber ich denke, dass einige der Dinge, die Sie in der Präsentation ein wenig übergangen haben, potenziellen Investoren wirklich im Detail erläutert werden sollten. Lassen Sie mich kurz über einige Gründe sprechen, warum ich mit DLP investiere, was mir daran gefällt. Und Sie haben all diese Gründe in Ihrer Präsentation genannt. Aber ich denke, dass es manchmal schwer ist herauszustellen, wie sehr sich einige dieser Dinge von anderen Unternehmen unterscheiden. Dies sind beispielsweise Evergreen Fonds, die ich für Immobilieninvestitionen bevorzuge. Ich möchte eine Investition nicht verkaufen müssen. Ich möchte keine Kapitalertragssteuern oder Abschreibungsrückforderungen zahlen müssen, bis ich das Geld tatsächlich ausgeben möchte. Und das Schöne an einem Evergreen Fonds ist, dass ich vor acht Jahren Geld dort einzahlen kann. Es ist nicht so, dass der Fonds nur eine Lebensdauer von 3 Jahren haben muss und sie nach 3 Jahren Wertsteigerung alles verkaufen müssen, um mir die gesamte Abschreibungsrückforderung und die langfristigen Kapitalgewinne zuzusenden. Das bleibt alles im Fonds und ich muss dafür nichts bezahlen. Das gefällt mir. Aber wenn ich aussteigen möchte, habe ich Liquidität. Wissen Sie, die beiden Anlagen, die ich habe, sind der Kreditfonds mit tägiger liquidität und der Immobilienfonds mit jährlicher Liquidität. Ich bin also nicht acht oder zehn Jahre oder 20 Jahre oder 25 Jahre oder so etwas gebunden. Ich profitiere von den Vorteilen eines langfristigen.
Ansatzes, habe aber Liquidität, wenn ich aussteigen möchte. Nein, es ist keine tägliche Liquidität. Es ist nicht der Vanguard Ride Indexfonds, den ich jede Minute an jedem Markttag verkaufen kann. Aber es ist eine angemessene Menge an Liquidität für diejenigen, die das Geld brauchen. Es ist steuerlich effizient. Ich habe vor ein paar Wochen erst mein K für GLP und den Immobilienfonds bekommen. Wie in den vergangenen Jahren sind alle Immobilieneinnahmen, die ich über dieses K erhalte, nicht steuerpflichtig. Ja, es gibt ein bisschen Zinseinkommen, aber im Grunde muss ich auf das steuerpflichtige Einkommen aus diesen Ausschüttungen von DLP keine Steuern zahlen, da es durch die Abschreibung abgedeckt ist. Und das weiß ich zu schätzen. Abgesehen davon, und das ist für mich nicht so wichtig wie für viele andere Anleger, weil ich bereits einen Antrag auf Verlängerung meiner Steuererklärung stelle. Ich zahle sie im Oktober ein, aber ich mache das nicht wegen meiner Investition in DLP. Der DLP K kommt jedes Jahr Anfang bis Mitte März wie ein Uhrwerk. Ich denke, viele Leute wissen das zu schätzen, aber was ich besonders schätze und dann ist da noch der andere Fonds, der Kreditfonds. Er ist natürlich kein besonders steuereffizienter Fonds, aber die Möglichkeit, ihn in ein Altersvorsorgekonto einzuzahlen, macht es möglich. Und DLP macht es wirklich einfach, ihn in ein Altersvorsorgekonto einzuzahlen. Wir besitzen den Kreditfonds also tatsächlich in unserem K Plan, aber was ich daran wirklich schätze, ist die Stabilität. Das sind langweilige Investitionen. Ja, wir machen damit langfristig ein paar coole Sachen, aber es ist nicht aufregend. Das ist nichts, wo ich jede Woche nachschauen muss. Es ist nichts, wo ich mir Sorgen machen muss, dass es jedes Jahr dramatische Veränderungen gibt. Wir machen jedes Jahr das Gleiche. Wir stellen Menschen Wohnraum zur Verfügung, wir bauen Wohnanlagen, wir vermieten Wohnanlagen, wir leihen Geld an etablierte Betreiber. Das ist eine stabile, langweilige Investition. Genauso mag ich meine Investitionen. Richtig. Ich möchte nicht, dass Sie mich über irgendetwas auf dem Laufenden halten müssen, denn das bedeutet normalerweise, dass etwas Schlimmes passiert. Und deshalb schätze ich die Stabilität. Wenn ich mir die Renditen über die Zeit ansehe, in der ich den Kreditfonds besitze, lagen sie alle innerhalb von einem Prozent pro Jahr. Ja, und ich meine, es ist eine unglaublich stabile Rendite, steuerlich nicht effizient. Richtig. Das sind alles ordentliche Erträge und alle jährlich ausgezahlten Erträge. Das sind 20 Prozent weniger als die ordentlichen Erträge. Ja, das sind 20 Prozent wENIGER, das stimmt. Er erhält den A Abzug. Aber wissen Sie, aber die Stabilität ist beeindruckend. Ich denke, die Leute sollten sich Immobilien als Anlageklasse zur Aufstockung ihres Portfolios wirklich etwas genauer ansehen. Ich meine, wer würde nicht gerne eine Rendite von 9 oder 10 oder 11 oder 12 Prozent pro Jahr aus einer Anlageklasse erzielen? Richtig. Das ist einfach eine unglaublich attraktive Anlageklasse, der die Leute meiner Meinung nach nicht genug Aufmerksamkeit schenken. Aber eine Sache, die ich für besonders einzigartig halte, und das haben Sie erwähnt, Don, ist, dass Sie Ihre Gebühren erst dann erheben, wenn wir als Kommanditisten der Investition unsere bevorzugte Rendite erhalten.
Und ich habe mir im Laufe der Jahre viele verschiedene Unternehmen angesehen. Ich habe noch keine andere gesehen, die das tut. Ich denke, das sind einige der Gründe, warum wir mit DLP investieren und dies auch weiterhin tun. Aber lassen Sie uns ein paar Minuten über einige Fragen sprechen, die die Leute möglicherweise haben. Sprechen wir über die Liquidität. Sie haben erwähnt, dass sie für den Kreditfonds 90 Tage beträgt. Der Wohnungsbaufonds ist jährlich. Wie ist es mit den anderen beiden Fonds?
Ja, der Kreditfonds und der Vorzugskreditfonds haben beide eine Laufzeit von 90 Tagen und es gibt keine Sperrfrist. Sehr oft gibt es einen Fonds, bei dem es heißt, Sie können im ersten Jahr oder in den ersten beiden Jahren nicht einlösen. Wir haben keine Sperrfrist. Sie müssen nicht bis zum ersten eines Quartals warten. Es gilt der Tag, an dem Sie Ihre Einlösung einreichen. Wir haben eine Zielrücklösungsfrist von 90 Tagen. Niemand hat jemals 90 Tage gewartet. Sie wissen also, dass die Wertentwicklung in der Vergangenheit keine Garantie für die Zukunft ist. Wir haben zwar geeignete Strukturen für den Fall, dass es zu einer Situation mangelnder Liquidität kommt, aber das ist noch nie vorgekommen. Wir machen das schon lange. Wir haben also immer eine Liquidität von weniger als 90 Tagen bereitgestellt. Bei den beiden Eigentumsfonds, dem Wohnungsbaufonds und dem Baugemeinschaftsfonds, gelten beide die gleichen jährlichen Rücknahmen. Wir haben ein Rücknahmefenster, das jedes Jahr von Ende Februar bis Ende April reicht, indem wir alle Rücknahmen vornehmen. In den Dokumenten steht, dass wir uns nach besten Kräften bemühen werden, sie innerhalb von 120 Tagen zurückzuzahlen. In den meisten Jahren einschließlich der letzten paar Jahre haben wir sie innerhalb von 30 Tagen nach Ende dieses Fensters zurückgenommen. Letztes Jahr war es die dritte Maiwoche. Wir schließen also dieses Rücknahmefenster in den nächsten paar Wochen und gehen davon aus, dass wir diese Rücknahmen ab dem Ende dieses Fensters recht zügig ausführen werden. Ja, lassen Sie uns nun über die beiden neueren Fonds sprechen, den Preferred Credit Fund und den Building Communities Fund. Diese wurden vor zwei oder drei Jahren eingeführt. Ja. Ende 2021 ja. Sprechen wir darüber, wie diese im Vergleich zu einigen der älteren, etablierteren Fonds gewachsen sind. Welches Wachstum haben Sie bei diesen festgestellt? Werden sie eine ähnliche Größe erreichen oder wie sehen sie aus? Ja, im Moment hat unser Kreditfonds ein Vermögen von etwas über einer Milliarde Dollar und der Wohnungsfonds ein gesamtvermögen von über 2 Milliarden Dollar. Beide haben jedoch ähnliche Eigenkapitalbeträge von Investoren wie Ihnen und mir und die beiden neueren Fonds, die beide etwas über drei Jahre alt sind, sind sich ziemlich ähnlich. Beide haben ein Eigenkapital von etwa 150 Millionen Dollar. Sagen Sie mir nicht genau. Beide haben ihr Vermögen im letzten Jahr ungefähr verdoppelt und in diesem Jahr erwarten wir, dass der Kreditfonds das größte Wachstum verzeichnen wird, dicht gefolgt von den anderen drei Fonds, die alle etwa gleich hoch sind. Wir erwarten also, dass jeder Fonds in diesem Jahr um mehr als 100 Millionen Euro an. Neuem verwaltetem Eigenkapital wachsen wird. Im Moment ist es also zwischen den Fond ziemlich, ziemlich ausgeglichen. Sie sind alle ziemlich vergleichbar, wie Sie sagten, in Bezug auf Renditen, Liquidität und Evergreen Struktur, jeder mit leicht unterschiedlicher Steuereffizienz oder Renditeplänen und so weiter. Aber sie liegen nahe genug beieinander, dass die Leute je nach ihrer individuellen Situation zwischen ihnen wählen können, ob es sich um Altersvorsorgekonten oder ähnliches handelt, ob sie das gesamte Einkommen monatlich benötigen oder nicht. Und alle entwickeln sich in Bezug auf das Wachstumstempo derzeit etwa gleich. Beim Investieren geht es weniger um die Suche nach Renditen als um die Kontrolle des Risikos. Lassen Sie uns kurz über die Risiken sprechen. Ja. Was könnte passieren, wenn man in jeden dieser Fonds investiert? Welchen schlimmen Dingen könnten Anleger ausgesetzt sein? Nehmen wir an, wir durchlaufen ein Szenario im Stil von 2008 oder etwas ähnliches. Welches Risiko gehen wir dann ein, wenn wir in diese Fond investieren? Ja, das ist eine sehr gute Frage. Ich gehe noch einen Schritt zurück und beantworte sie dann vielleicht direkter. Aber wissen Sie, was ich darüber denke? Es gibt eine Menge Volatilität. Richtig. Es scheint, als ob wir in den letzten Jahren jede Woche mit einer beispiellosen Volatilität konfrontiert sind, die wir noch nie zuvor erlebt haben. Richtig. Und es gibt viele Dinge. Richtig. Niemand hat vorhergesagt, dass Covid passieren würde. Niemand hat vorhergesagt, dass die Regierung den Mietern sagen würde, dass sie keine Miete zahlen müssen, als Beispiel. Richtig. Niemand hat vorhergesagt, dass die Zinssätze in nur wenigen Monaten um 5,25 Prozent steigen würden. Richtig. Wissen Sie. Selbst die Vorhersagen der Leute zeigten, dass es viel extremere Situationen gab, als man erwartet hatte. Und deshalb denke ich immer daran, wenn es Zeiten großer Volatilität gibt. Es wird alle Anlageklassen in unterschiedlichem Maße betreffen und ich glaube, dass bezahlbarer Wohnraum für berufstätige Familien sehr gefragt sein wird. Das ist ein wesentliches Bedürfnis. Und ich denke, dass es weniger Volatilität geben wird als die meisten anderen Anlageformen. Und wenn man es dann eingrenzt und sagt, dass Investitionen in Wohnimmobilien eine der sichersten, geschützteren und stabileren Möglichkeiten oder Anlageformen sind, selbst in rezessiven Zeiten, selbst in Zeiten der Volatilität, egal welche Anlageklasse oder welche Art von Investition sie tätigen, ich bin davon überzeugt, dass die besten Manager und die besten Führungsteams bessere Leistungen erbringen werden als die meisten Unternehmen. Und in Zeiten von Stress und Volatilität ist es am wichtigsten, in welchen Manager sie investieren. Und in Zeiten der Volatilität. In Zeiten von Covid haben wir viele Manager da draußen gesehen, die ihre Hypothekenstunden, die Hypothekenrate nicht mehr zahlen, sich sozusagen unter dem Tisch verstecken und nicht wissen, was sie tun sollen. Und wir haben in dieser Zeit der Volatilität die gleichen zweistelligen Renditen erzielt und M. Und wir haben die Häufigkeit unserer Kommunikation und Transparenz und Klarheit gegenüber unseren Investoren erhöht, indem wir in dieser Zeit zweimal pro Woche Webinare durchgeführt haben, in denen wir darüber berichten, wie es mit dem Mieteinzug vorangeht, wie es mit dem Einzug der Zinszahlungen von unseren Kreditnehmern vorangeht und so weiter. Und ich denke einfach, wenn man darüber nachdenkt, Investitionen zu tätigen, muss man dem Managementteam, dem Führungsteam vertrauen. Ich meine nicht nur den CEO oder den Gründer, sondern wer ist das Führungsteam, das Entscheidungen trifft? Sind Sie zuversichtlich, dass Sie in Zeiten von Stress und Volatilität starke, positive Entscheidungen treffen werden, die richtigen Entscheidungen treffen werden? Haben Sie ein Geschäft aufgebaut und die harte Arbeit geleistet, bevor die Not kommt, um diese Zeiten der Volatilität zu überstehen? Ich erwähne oft auf meiner ersten Folie, dass wir seit 13 Jahren in Folge zu den Inc Gehören und ich bin stolzer darauf, dass wir 13 mal auf der Liste stehen, als darauf, dass wir überhaupt auf der Liste stehen. Denn wenn man es einmal auf die Liste geschafft hat, ist es wahrscheinlicher, dass man nach fünf Jahren wieder pleite ist, als dass man jemals wieder auf der Liste steht. Denn es ist schwer, konstante Renditen zu erwirtschaften. Wie Sie sagten, Jim Jahr für Jahr für Jahr. Diese Disziplin haben wir uns angeeignet. Ich würde nur sagen, dass dies wirklich wichtige Dinge sind, über die man nachdenken sollte. Denn es gibt andere Fondsmanager, die in Immobilien investieren, es gibt andere Syndizierungsmöglichkeiten. M. Aber wem trauen Sie am meisten zu Zeiten der Volatilität zu überstehen und dem Management Team in die Augen zu schauen und den Leuten zu vertrauen, in die sie investieren, aber speziell zu unseren Sie wissen schon zu den Risiken und dem, was Sie sagen, was passieren könnte. Ich denke, wenn man sich ansieht, dass wir in eine schwere Rezession geraten, als wenn wir wieder in ein Szenario von 2008 geraten, sind die Leute meiner Meinung nach vor allem verwirrt. Das Szenario von 2008 war ganz anders als heute, was viele der Fundamentaldaten auf dem Markt betrifft. Es ist unwahrscheinlich, dass sich 2008 wiederholt, auch wenn die Leute das denken. Die nächste Form der Volatilität wird ganz anders aussehen. M Aber meiner Meinung nach besteht die größte Herausforderung für Investoren darin, dass die Immobilienwerte stark fallen. Niemand kauft Immobilien und wir werden weniger liquide, da es nicht so viele Möglichkeiten gibt, Immobilien zu verkaufen oder Kredite nicht so schnell zurückgezahlt werden, weil die Kapitalmarktwelt sozusagen zum Erliegen kommt. Aber im Grunde genommen investieren wir in einkommensschaffende Wohnungen. Und ich denke, die Grundlagen, dass die Menschen immer noch einen Platz zum Leben brauchen, immer noch Wohnraum haben, immer noch in der Lage sind, konstante Renditen und Ausschüttungen zu generieren, werden selbst in Zeiten extremer Volatilität gegeben sein. Aber vielleicht sind wir weniger liquide. Aber in diesem Umfeld, wenn sozusagen die Welt auseinanderbricht und es viel Not gibt, befinden wir uns in einer schweren Rezession. Ich bin sehr zuversichtlich, dass wir dieses Umfeld besser überstehen werden als die meisten anderen Anlageklassen und sicherlich besser als die meisten anderen Manager in unserer Anlageklasse. Nun gibt es viele Investoren da draußen, die bei traditionellen Anlagen geblieben sind. Mangels eines besseren Begriffs liquiden börsennotierten Anlagen, Aktien Anleihen Vielleicht einigen börsennotierten REITs, argumentieren Sie, wenn Sie so wollen, dafür einen Teil ihres Geldes in eine private Investition zu stecken, wie zum Beispiel in einen DLP Kapitalfonds. Ja, ich meine, ich fange damit an, es vielleicht mit den öffentlichen Alternativen zu uns zu vergleichen. Richtig. Öffentliche Reiz und so weiter. Und weil das am ehesten mit dem vergleichbar ist, was wir auf den öffentlichen Märkten tun. M Wenn Sie also in die öffentlichen Märkte investieren, ist der Wert Ihrer Investition genauso stark an das Marktvertrauen gebunden wie an den zugrunde liegenden Wert der Vermögenswerte. Richtig. Es gibt also eine Menge mehr Volatilität, die in bestimmten Zeiten gut und in anderen Zeiten schlecht für den Wert der Investition sein kann, weniger als der Wert der fundamentalen Performance der Vermögenswerte, aber genauso sehr für den Markt. Zum Beispiel werden öffentliche Reiz mit einem Abschlag auf den Wert der Immobilie zu diesem Zeitpunkt gehandelt und einige werden mit einem Aufschlag auf den Wert der Immobilie verkauft. Das tun wir nicht. Richtig. Wir sind den Wert der zugrundeliegenden Investitionen wert. M. Aber ich denke, das Wichtigste, worüber man nachdenken muss, sind die großen Giganten. Sie wissen schon m Organisationen, die großen öffentlichen Organisationen und die, Sie wissen schon, Blackstones und ähnliche dieser Welt. Schlicht und einfach, Sie sind nicht so in das Gelände integriert und erledigen die tägliche Umsetzung nicht wie Organisationen wie unsere. Das sind die Arten von Gruppen, an die wir verkaufen wollen. M M. Denn sie neigen dazu, zu viel zu bezahlen. M Als Sie sind nicht in den Märkten unterwegs, um die unterbewerteten Gelegenheiten zu finden. Sie können nicht so schnell handeln. Sie sind nicht in der Lage, die gleichen Geschäfte abzuschließen wie ein kleinerer integrierter Sponsor, egal ob das in einigen Fällen wir direkt sind oder diejenigen, mit denen wir enge Beziehungen aufgebaut haben und denen wir unser Geld leihen und bereitstellen. M Und dann haben sie erhebliche Kapitalbeschaffungs und Compliance Kosten. Wir haben uns im Laufe der Jahre zum Beispiel ein paar Mal ü Sollen wir einen öffentlichen Fonds auflegen? Sollen wir auf die Broker Dealer Märkte gehen und Leute dafür bezahlen, Kapital zu beschaffen? Und jedes Mal haben wir mit Nein geantwortet, denn es gäbe keine Möglichkeit, die Renditen zu erzielen, die wir erzielen, wenn wir 4, 5, 6 oder 7 Prozent Provisionen zahlen würden. Aber wir zahlen keine Provisionen. Wir haben noch nie Provisionen in Dollar gezahlt. Es wurden noch nie Provisionen aus unseren Fondsverträgen gezahlt. Wenn wir die hohen Compliance Kosten einer öffentlichen Körperschaft und die Berichtspflichten und die regulatorischen Kosten hätten, würden wir uns mit nichts davon befassen. Also schlicht und einfach können wir viel schlanker arbeiten und haben viel weniger Kosten, wenn wir nicht für die Kapitalbeschaffung zahlen müssen. Denn im Grunde genommen müssen alle diese Kosten irgendwoher kommen. Und meiner Meinung nach kommen sie vom Investor. Ich denke, Sie wissen, dass es viele Daten gibt, die zeigen, dass private, nicht börsennotierte Investmentfonds die öffentlichen Märkte, insbesondere im Immobilienbereich übertreffen. Aber auch wenn Sie sich private Beteiligungen mit öffentlichen Aktien vergleichen, handeln sie mit Liquidität richtig? Sie meinen damit, dass wir keine Liquidität am selben Tag haben. Wir haben im privaten Bereich eine Liquidität von 90 Tagen oder pro Jahr, die dem am nächsten kommt. Aber Sie brauchen wahrscheinlich nicht, dass Ihr gesamtes Vermögen morgen liquide ist. Richtig? Bei einem Teil Ihres Vermögens ist das wahrscheinlich der Fall und dieser sollte in einer liquiden Anlage mit derselben Tageszeit vorliegen. Ich vermute aber, dass ein großer oder ein beträchtlicher Prozentsatz Ihres Vermögens keine Liquidität am selben Tag oder in derselben Woche benötigt. Und dann tauschen Sie etwas Liquidität gegen höhere potenzielle Renditen und weniger Volatilität ein, als die öffentlichen Märkte bieten. In Ordnung, Vielen Dank. Nun, ich denke, unsere Zeit ist knapp. Also fassen wir das Ganze mal zusammen. Wer mehr über Investitionen mit DLP erfahren möchte, kann white codeinvestor com dlp besuchen. Dort erfährt man mehr über die 4 Fond und wie diese in das eigene Portfolio und den langfristigen Anlageplan passen könnten. Und Don, vielen Dank für deine Zeit heute. Danke, Jim. Danke an alle fürs Zuhören. Die Moderatoren von White Code Investor sind keine zugelassenen Buchhalter, Anwälte oder Finanzberater. Dieser Podcast dient nur zu deiner Unterhaltung und Information. Er sollte nicht als professionelle oder persönliche Finanzberatung aufgefasst werden. Für eine individuelle Beratung zu deiner Situation solltest du dich an einen geeigneten Experten wenden.
More from Jim










Physician Takes a Youth Sports Team to the State Championship - MtoM Podcast #236
