Classement des entreprises les plus rentables en bourse ! (il y a quelques surprises)
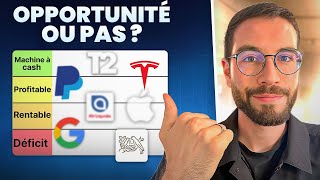
Dans cette vidéo, le créateur répond aux questions d’investisseurs Instagram en présentant une méthode d’analyse quantitative de la rentabilité des entreprises cotées. Il décrit le processus d’évaluation : examen du bilan, du compte de résultat et du tableau de flux de trésorerie, calcul des marges (brute, opérationnelle, nette), du free‑cash‑flow, du ROIC (Return on Invested Capital) et du WACC (Weighted Average Cost of Capital) pour déterminer si une société crée ou détruit de la valeur. Il applique ce cadre à sept sociétés (Google/Alphabet, Nestlé, Take‑Two, Apple, PayPal, Air Liquide, Tesla), classant chacune comme « machine à cash », « profitable » ou « déficitaire » en fonction des ratios et de la comparaison ROIC > WACC. Google et Apple sont présentés comme des machines à cash avec des marges opérationnelles et des free‑cash‑flow très élevés. Nestlé et PayPal sont jugés profitables mais moins exceptionnels. Take‑Two et Tesla affichent des marges négatives et un ROIC inférieur au WACC, les qualifiant de déficitaires. Air Liquide est considéré comme marginalement rentable. Le présentateur conclut en invitant les spectateurs à poser des questions, proposer d’autres entreprises ou demander des analyses complémentaires (endettement, valorisation, croissance).
Chapters
Comment savoir si une entreprise est effectivement rentable en bourse ou pas? Je reçois très régulièrement sur Instagram des messages du style: comment savoir si finalement l'entreprise là, c'est un bon investissement ou pas? Si les ratios sont corrects, si l'entreprise génère de l'argent, elle est rentable, elle n'est pas trop endettée, comment finalement on sait un petit peu tous ces ratios financiers, comment les interpréter? Alors du coup, j'ai demandé une liste d'actions sur Instagram qui vous intéressait, vous m'avez donné quelques actions, et aujourd'hui, l'objectif, c'est de les classer de l'entreprise la plus rentable à la moins rentable, et surtout de vous expliquer concrètement pour quelles raisons elle est considérée comme rentable ou au contraire déficitaire, au contraire à peine rentable, ce qu'on appelle break-even. Je vais te montrer dans cette vidéo concrètement quels sont les ratios qu'on va voir ensemble. D'ailleurs, si ça t'intéresse, ici je te montre vraiment la partie, tout le process qu'on utilise au sein de l'accompagnement même et ce que j'applique derrière pour vraiment analyser une entreprise. Tu verras qu'on a un premier filtre où c'est une partie analyse quantitative, donc c'est vraiment regarder les chiffres à proprement parler du business de l'entreprise. On va avoir différents filtres à appliquer avec le compte de résultat, le bilan comptable, le flux de trésorerie, pour ensuite, du moment que c'est vert et qu'on a validé cette étape-là, passer à l'étape suivante qui est la partie qualitative où là on va regarder le cœur de business, comment elle se comporte par rapport à ses concurrents, quel est son avantage du coup concurrentiel, sa douve, ce qu'on appelle son moat. Et également, du moment que ce filtre-là est validé, eh bien on va une fois après regarder le prix de l'action, est-ce que du coup c'est un bon prix, ou au contraire est-ce que c'est trop cher en ce moment, pas assez, enfin sous-évalué du coup, ce qui serait intéressant. Et aujourd'hui dans cette vidéo, on va vraiment se concentrer donc sur cette partie finalement analyse quantitative et vraiment ce côté rentabilité. Rentabilité. Et si de ton côté c'est quelque chose qui t'intéresse, de vraiment aller peut-être plus en détail et de voir les autres aspects d'une analyse, la partie croissance, l'endettement, le potentiel, également la partie qualitative, et d'avoir vraiment tout cet aspect vraiment autonomie, où c'est exactement ce qu'on t'enseigne du coup au sein de l'Odyssée, tu as une rapide vidéo en description qui t'explique vraiment déjà qui je suis concrètement, quel est mon parcours, les personnes que j'ai aidées, un petit peu comment fonctionne la méthode, et vraiment l'entièreté un petit peu de l'analyse d'action. Aujourd'hui on va vraiment se concentrer sur le premier aspect de ce premier filtre, comment décortiquer un petit peu la rentabilité finalement entreprise. Pour ce faire, du coup, comme je t'ai dit, je vous ai demandé des entreprises sur Instagram qui vous intéressaient, et on a donc Google, Nestlé, Take-Two, Apple, PayPal, Air Liquide et Tesla. Et on va simplement les classer donc littéralement d'une machine à cash, donc c'est une entreprise qui fait énormément d'argent, littéralement c'est comme si on avait une machine en face de nous, on met 1 franc, est-ce qu'on a 2 francs qui ressortent ou on a 50 centimes? C'est un petit peu la question à laquelle on va répondre aujourd'hui. Et ensuite on aura, voilà, profitable, donc c'est vraiment une bonne entreprise, rentable, c'est juste un bon investissement, une entreprise qui tourne correctement, et est-ce que l'entreprise est en déficit? Et tu vas tu verras, il y a une ou deux entreprises qui sont un petit peu dans ce cas de figure aujourd'hui. Et avant de concrètement aller sur l'outil d'analyse, le site concrètement pour voir un petit peu ces entreprises, je trouvais intéressant de t'expliquer le fonctionnement vraiment des ratios financiers, de pas juste faire une petite vidéo on va dire de divertissement où tu regardes ça un petit peu du coin de l'œil et tu vois ok ben Apple est là, Google est là, Nestlé on l'a vu là, etc., et super à la fin de la vidéo tu n'as pas forcément appris grand-chose mais tu as pu voir un petit peu le classement des entreprises, mais vraiment que tu aies une meilleure compréhension finalement de ces ratios de rentabilité. Donc avant qu'on rentre dans le vif du sujet et qu'on classe ces différentes entreprises, c'est important que tu comprennes comment se constitue un bilan comptable d'une société. Ici, tu vois, sur la partie de gauche, on a les actifs, sur la partie de droite, on a les capitaux. Les capitaux totaux, donc on va scinder en 2 parties, je ne vais pas rentrer dans le détail, mais pour rester vraiment très simple, on va avoir la dette qu'a levée l'entreprise, donc c'est littéralement aller voir la banque pour avoir de l'argent pour ensuite vendre son produit, son service, et également les capitaux propres. Donc nous, en tant qu'actionnaires, quand on achète des actions Apple, Google, etc., eh bien notre argent va en fait dans ces capitaux propres. Ces capitaux propres, donc les 150 000 francs, ici tu verras que que la partie dette plus capitaux, c'est vraiment toujours équivalent à finalement les actifs. Donc finalement, le montant des actifs est toujours équivalent au montant des capitaux totaux. Mais nous, ce qui nous intéresse, c'est de savoir qu'en fait cet argent-là, c'est tout l'argent qui a été mis à disposition de l'entreprise pour ensuite vendre du coup son produit et son service. Et tu verras que cette compréhension est vraiment utile pour ensuite voir ce qu'on appelle le ROIC et même le WACC. Je vais t'expliquer ça dans quelques secondes, mais en gros Si je te prends par exemple le bilan comptable d'Alphabet, donc de Google simplement, tu viens ici sur les 30 ans de données financières. Alors on va juste classer des plus récents, donc 2024. On va aller simplement sous le balance sheet, donc le bilan comptable, c'est ce qu'on peut voir juste avant. Donc on prend par exemple le total des actifs, on est à 450 milliards. Et simplement, si on voit le total des passifs, donc les 125, plus les total des capitaux propres, donc les 325, 325 125, ça nous donne bien du coup nos 450 milliards finalement d'actifs. Donc notre partie partie droite, le total de la dette plus le total des capitaux propres, eh bien équivalent du coup aux actifs. Ce qui nous permet ensuite de comprendre finalement, alors tu verras que la partie droite ici, le chiffre d'affaires finalement moins les dépenses, qui va générer donc un bénéfice brut, c'est vraiment le bénéfice général qu'a généré l'entreprise en vendant à proprement parler son produit, son service. On va encore déduire du coup les salaires, les loyers que paye l'entreprise par rapport aux entrepôts, le stockage, les coûts des matières premières, ce genre de choses. On va obtenir ce qu'on appelle le bénéfice opérationnel. Le bénéfice opérationnel, c'est vraiment le cœur de métier finalement de l'entreprise, entreprise, vraiment à proprement parler, de qu'est-ce qu'elle vend aujourd'hui, son produit-service, combien ça lui rapporte concrètement. Ça va nous permettre de juger la rentabilité de la boîte. Et ensuite, on enlève du coup tout ce qui est taxes et impôts et on obtient le bénéfice net. Pourquoi je suis revenu en fait sur ces capitaux? Eh bien, tout simplement parce qu'en fait, par rapport aux 150 000 francs, donc dans notre exemple fictif de potentielle CA d'entreprise, eh bien, on va le mettre en comparaison avec le bénéfice opérationnel. Pourquoi? Parce que ça va nous donner ce qu'on appelle le ROIC, donc le Return on Invested Capital. Et en fait, on va regarder le potentiel qu'avait l'entreprise par par rapport à l'argent qu'elle a réellement généré sur son cœur de business, donc vraiment le bénéfice opérationnel par rapport aux produits et services qui vraiment sont son cœur de business. Et je te mets juste un petit attention, mais en réalité c'est pas exactement par rapport au bénéfice opérationnel, c'est par rapport à ce qu'on appelle le net operating profit after tax, donc en gros c'est le bénéfice opérationnel moins le taux d'imposition. Mais je vais pas rentrer non plus trop dans les détails, mais si je te prends simplement l'exemple ici de notre entreprise fictive qui a 150 000 francs de capitaux totaux, par rapport aux 70 000 francs de bénéfice opérationnel qu'elle a généré, ça nous ferait un ROIC donc de 46 %. C'est-à-dire que par rapport à son potentiel d'argent qui lui était mis à disposition, elle a une rentabilité de 46 %, ce qui est vraiment incroyable en tout cas dans notre exemple. Et tu vois qu'il y a d'autres boîtes qui ont aussi des ROIC qui sont vraiment intéressants. Et ce ROIC, au-delà du coup de juste l'avoir comme information, il faut toujours le mettre en comparaison avec ce qu'on appelle le WACC. Alors le WACC, c'est le Weighted Average Cost of Capital. Je ne sais pas si la façon dont je prononce le WACC c'est très juste, mais en gros c'est la rentabilité minimum que doit atteindre atteindre l'entreprise pour être ce qu'on appelle break-even, c'est-à-dire pour ne ni gagner d'argent ni en perdre, pour être vraiment à 0-0. Si je te prends l'exemple, on avait notre entreprise qui avait 150 000 francs de capitaux totaux, eh bien cet argent qui était prêté par la banque et par nous les actionnaires, eh bien l'entreprise va devoir avoir un certain seuil de rentabilité pour ne pas perdre d'argent. Et alors évidemment il va falloir en générer, mais pour éviter d'en perdre de l'argent, il va falloir au moins atteindre ce seuil de rentabilité. Donc là dans l'exemple ça peut être 10%, et si on voit qu'une année l'entreprise est à 12% de rentabilité, eh bien elle va avoir donc un ROIC qui va être positif, supérieur donc au WACC, donc c'est-à-dire qu'elle va gagner de l'argent, créer de la valeur. Et au contraire, si l'année suivante son ROIC est inférieur au WACC, eh bien simplement elle va perdre de l'argent. Donc en fait, nous en tant qu'investisseurs, on va prêter de l'argent à une société qui va littéralement cramer notre cash. Et simplement, si l'entreprise est à 10% de rentabilité, donc égale au WACC, eh bien tout simplement on va avoir une entreprise qui est ce qu'on appelle break-even. Elle ne crée pas de richesse, mais elle n'en perd pas non plus, ne détruit pas de valeur. Et c'est vraiment important de comprendre ce que c'est que ce ROIC et ce WACC pour avant de, enfin du aller voir en fait comment on compare un petit peu la rentabilité de ces boîtes. Donc maintenant que l'introduction, qui est un petit peu longue, a été faite, on va pouvoir rentrer dans le vif du sujet avec du coup les différentes entreprises qu'on m'a proposées sur Instagram. Donc on a tout simplement Google. Donc si je reprends du coup notre première entreprise, on l'avait juste ici. Ici tu peux aller voir donc sur GrowFocus. Alors tu auras peut-être pas exactement la même configuration que moi parce que tu vois, GrowFocus c'est assez intéressant parce que tu peux vraiment manipuler comme tu le souhaites l'interface, mais de manière générale tu auras un petit peu les mêmes infos. Ce qui nous intéresse ici pour le côté rentabilité, c'est évidemment du coup les marges. C'est pourquoi on va prendre les marges et pas les montants, parce que quand on parle de finances personnelles, d'investissement, etc., c'est toujours intéressant de prendre les proportions, donc en pourcentage, et pas les montants. Que l'entreprise ait fait 5 milliards de bénéfices ou 500 milliards, c'est pas forcément le montant qui va être important, nous c'est combien elle a gardé en pourcentage, en proportion dans sa poche. Et ici on voit du coup, alors ça va être les premiers indicateurs à regarder, on va avoir la marge brute, la marge opérationnelle, la marge nette. Ce qui va plus nous intéresser, c'est le côté de la marge opérationnelle, parce que c'est vraiment le cœur de business de la société. Ici on voit qu'on a 32 %, ce qui est vraiment vraiment énorme. Et surtout quand on compare avec le reste de l'industrie, donc de ses différents concurrents vraiment dans l'industrie, dans le secteur, voire même l'historique de la société, on est vraiment très bon. Si on regarde le bénéfice opérationnel, donc cette fois la marge par rapport au bénéfice net qui a été généré par l'entreprise, eh bien on est également à 31%. On a une très faible baisse entre le bénéfice opérationnel et le bénéfice net, c'est vraiment excellent. Et une notion qu'on peut regarder un petit peu en plus, c'est le côté du free cash flow. Là ça va être vraiment du moment que l'entreprise a généré un bénéfice net, combien est-ce qu'elle va vraiment garder dans sa poche? Parce que ce bénéfice net va falloir rembourser la dette, réinvestir, verser des dividendes, mais combien concrètement va rester dans les caisses, dans la trésorerie de l'entreprise? Eh bien là, on voit qu'on a un free cash flow, une marge sur free cash flow de 17 %, ce qui est vraiment énorme pour une entreprise de cette taille. Et le ROIC, ce dont je te parlais juste après, enfin juste avant plutôt, les investissements donc qui ont été faits par Google génèrent 31 de rendement tout simplement. Donc ils ont un retour sur les capitaux investis de 31 %. Et si on descend un tout petit peu plus bas, on va avoir du coup cette comparaison, ce que je te disais juste avant, donc le ROIC ROIC par rapport, donc mis en comparaison avec le BAC. Parce que regarder uniquement le ROIC, c'est intéressant, mais ça va pas être représentatif de est-ce que l'argent crée de la richesse, est-ce que l'entreprise, pardon, crée de la richesse, ou au contraire est-ce qu'elle en détruit. Et là, en l'occurrence, sans surprise, on voit que Google crée largement de la richesse tout simplement. Donc aujourd'hui, enfin, à mon sens, c'est sans surprise que Google vient se placer en tant que machine à cash. C'est clairement une entreprise qui crée énormément d'argent et qui est extrêmement rentable. Deuxième entreprise, si on regarde du coup Nestlé, donc simplement ici on est sur le même principe. Donc là on va regarder du coup le ROIC par rapport au Weighted Average Cost of Capital. Donc on voit de nouveau que l'entreprise est sur le long terme à créer plus de richesses par rapport au potentiel qui va être mis à disposition. Maintenant la partie qui va être un petit peu moins, comment dire ça, rentable que Google à proprement parler, c'est le côté des marges. Ici on voit que la marge brute est quand même assez intéressante, 46%, mais la marge brute c'est pas forcément un critère qui va nous intéresser quand on regarde la rentabilité. On va vraiment se partie basée sur la partie opérationnelle, qui est vraiment le cœur de business de la société, et voir deuxième niveau le free cash flow. Et ici on voit que l'entreprise a quand même moins d'argent qui lui reste dans sa caisse. Et surtout si on se compare à son bénéfice vraiment opérationnel, donc le cœur de business de Nestlé, eh bien on voit qu'il y a un petit peu moins d'argent qui reste dans la société. Et surtout si on compare par rapport à l'historique, donc sur les 10 dernières années, eh bien on voit tout simplement que du coup sa médiane, alors elle était à 16,79 comparé à 16,4 aujourd'hui, on n'est pas sur une chute drastique, tu l'auras compris, mais on n'est pas forcément sur une croissance pas sens non plus. On a stagné, et en plus de ça, 16%, c'est pas forcément énorme. En général, pour la partie opérationnelle, on va quand même aller chercher du 20-30% idéalement au-dessus. Ça dépend toujours de la stratégie, mais c'est pour ça que, à mon sens, Nestlé, c'est une entreprise que je mettrais sur le côté, en tout cas profitable. C'est une bonne entreprise, il y a de l'argent qui est généré, mais c'est pas une machine à cash excessive comme on peut le voir par exemple avec Google. Take-Two, alors aujourd'hui on m'en parle énormément de cette entreprise. Pourquoi? Tout simplement parce qu'il y a GTA 6 qui va sortir d'ici 2026, et donc j'ai beaucoup de messages en privé qui me disent: ok, qu'est-ce que tu en penses de Take-Two? Est-ce que est-ce que c'est une bonne entreprise ou pas? C'est l'occasion de le regarder. Et tu vois ici tout simplement sur le ROIC versus le WACC, eh bien on voit littéralement que c'est une entreprise qui est challengeante sur le côté rentabilité. Je ne vais pas dire bénéficiaire, je ne vais pas dire déficitaire parce qu'on voit que ça va dépendre vraiment des années, mais ce n'est pas une entreprise qui est drastiquement déficitaire et qui est drastiquement en bénéfice. Mais on voit forcément que les investissements qu'ils ont faits, en tout cas depuis 2014, donc il y a une forte chute, ce serait intéressant de remonter un petit peu plus en arrière que 2014, mais en tout cas sur les 10 dernières années,, on voit que c'est une entreprise qui est un petit peu instable au niveau de la rentabilité. Du moins, l'argent que nous, en tant qu'actionnaires, on met dans la société, eh bien, il ne va pas être consacré à créer réellement de la valeur. Et point qui fâche un petit peu plus, si on va regarder directement sur la rentabilité proprement parler de l'argent qui a été, enfin des produits/services qui sont vendus par Take-Two, eh bien simplement en marge brute, donc on a 55 %, mais si on passe du coup sur la marge opérationnelle, marge nette, free cash flow, tu vois qu'on est que en négatif en fait finalement, à -10 %, -72 sur la marge nette. Il a dû y avoir des, je n'ai pas creusé encore le dossier, Mais il y a dû avoir des éléments qui ont dû être payés ces dernières années. Marge sur free cash flow -1 %. Et en fait, c'est des éléments où tu peux aller dans les 30 ans de données financières, ici sous free cash flow, tu peux voir en fait la croissance du free cash flow. On voit que sur les 10 dernières années, alors il met pas la médiane, c'est un petit peu dommage, mais tu peux voir que le free cash flow, ben voilà, il augmente de 3 sur 3 ans, sur 5 ans il est en déficit, et sur 10 ans il fait un petit peu les montagnes russes. Et on pourrait voir aussi ce côté chiffre d'affaires, là on serait plus sur un niveau de croissance et pas forcément de rentabilité, c'est pas vraiment le sujet de la vidéo. Mais en tout cas, sur la partie rentabilité, aujourd'hui Take-Two, c'est en tout cas une entreprise qui est dans la partie déficitaire. Littéralement, si tu investis sur cette boîte aujourd'hui, c'est que tu donnes de l'argent pour qu'il soit détruit, en tout cas en 2025, 25 octobre 2025 au moment en tout cas où j'enregistre la vidéo. Entreprise suivante, du coup, Apple. Alors simplement, ici, donc tu vois que tac tac tac, donc laisse pas descendre, voilà, rentabilité, donc la partie marge brute, on a 46 %, opérationnelle 31 %, ce qui est relativement vraiment, enfin ce qui est vraiment élevé pour une une marge brute, une marge opérationnelle excuse-moi. Marge nette du coup 24 %, free cash flow on est à 23 %, 23 c'est énorme, c'est-à-dire qu'aujourd'hui sur tous les milliards qui sont engrangés par Apple, 23 de ces milliards restent littéralement dans la trésorerie de l'entreprise, c'est, enfin 23 de free cash flow c'est franchement énorme pour une entreprise. Et c'est ce qu'on peut voir aussi par rapport au reste de l'industrie, donc par rapport à ses concurrents directs. Juste par rapport à cette partie industrie, c'est toujours intéressant quand tu compares une entreprise de ne pas regarder l'entreprise par rapport à ses concurrents dans le secteur, mais vraiment descendre d'un cran et d'aller voir en fait dans l'industrie. Et quand on regarde du coup par l'industrie, eh bien Apple est littéralement au-dessus de ses concurrents. Et si on regarde par rapport à ses marges historiques, donc sur les 10 dernières années, alors effectivement le free cash flow a baissé de 25,7% de rentabilité à 23,54%, donc 2% environ. C'est pas énorme, mais voilà, c'est pas non plus— c'était difficile d'augmenter finalement cette marge en free cash flow. Donc c'est pas un signe vraiment dangereux, c'est pas parce que tu vois la barre ici en rouge que c'est catastrophique. Mais on voit que pour le reste, les marges sont en croissance. Du moins sont meilleurs que sur il y a 10 ans. Et si on regarde du coup le ROIC par rapport au minimum que devrait, enfin le seuil minimum de rentabilité dans l'entreprise, eh bien on est largement au-dessus. Et surtout ça a augmenté, ça stagne un petit peu. Alors là c'est un dossier que j'avais déjà traité un petit peu sur la chaîne, tu peux aller voir d'ailleurs, j'avais vendu cette entreprise, mais tu peux aller retrouver un petit peu l'analyse beaucoup plus complète par rapport à ça. Mais si on se penche uniquement en tout cas sur le côté rentabilité, Apple est une entreprise qui est extrêmement profitable. Ici du coup Apple, à mon sens, c'est c'est aisément une machine à cash. Ensuite on a PayPal. Alors PayPal du coup c'est aussi une entreprise qui va avoir des bonnes rentabilités, on voit ici donc la marge brute qui est donc à 46 %, marge opérationnelle 19 %, marge nette 14 et free cash flow 16 %. Donc qui est pour une entreprise du coup dans les paiements qui est un petit peu moindre en termes de rendement, enfin de marge sur les free cash flow et puis le bénéfice net par rapport à du coup Apple qu'on vient de voir, et surtout par rapport au reste de l'industrie. Donc on va comparer cette entreprise PayPal par rapport à d'autres concurrents on va dire sur le secteur, eh bien elle est un petit peu moins bien positionnée. Et si on regarde simplement le ROIC par rapport au weighted average cost of capital, donc de nouveau on est de manière générale ces 10 dernières années au-delà du seuil de rentabilité minimum que devrait atteindre l'entreprise pour faire gagner de l'argent à ses investisseurs. Même si voilà, ces dernières années, bon, on le voit peut-être, la période 2022, effectivement il y a eu peut-être un petit peu moins de paiement. Pourquoi? Simplement Covid-19, donc les gens dépensent moins, donc il y a moins de transactions qui sont effectuées. Donc effectivement, cette année-là, l'entreprise en gros moins de bénéfices, donc forcément ça baisse un petit peu, mais c'est pas un signe vraiment, comment dire ça, où on voit que ça a baissé, enfin la baisse on va dire est rationnellement expliquée, je sais pas si ça se dit, mais enfin tu as compris quoi, il y a vraiment une explication derrière, c'est pas juste ça a baissé parce que le produit ou le service est en danger, il y a un concurrent, etc. Il y a eu le COVID, donc un petit peu moins de paiements, donc forcément ça a impacté un petit peu la rentabilité de la boîte, et ici simplement par rapport en fait à ses concurrents, donc dans l'industrie en fait, on va dire qu'elle est un petit peu en dessous. Si on regarde 53% par rapport à 46, si on regarde ici sur la partie opérationnelle, c'est plus ce qui va nous intéresser, donc on voit qu'on a une médiane de 17% par rapport à 19, ouais, par rapport à, ok, alors je sais pas pourquoi ils le mettent en orange ici, et free cash flow du coup, puis la marge nette, excuse-moi, tac, 14% par rapport à 14, c'est simplement, elle est un petit peu moins rentable que ses concurrents, c'est juste que de son sens-là, moi je la mettrais plutôt dans le côté profitable que vraiment une machine à cash pur, surtout que la partie free cash flow et puis bénéfice net, on est entre 10 et 20%, alors que si on peut aller chercher un petit peu plus que 20%, ce serait vraiment génial. Ensuite, on a du coup Air Liquide, donc Air Liquide qui est du coup, voilà, quand on regarde le ROIC par rapport au weighted average cost of capital, on voit de nouveau que de manière générale sur les 10 dernières années, on est quand même rentable même si on est sur une pente assez descendante sur ces 2, 3, 4 dernières années. Et on regarde simplement en fait par rapport à la rentabilité de la boîte, donc la marge brute, c'est de nouveau pas quelque chose qu'on va vraiment, on prend juste l'information, mais c'est pas quelque chose sur lequel on va s'attarder. Ce qui nous intéresse vraiment, c'est le côté marge opérationnelle, la marge nette, et vraiment la marge sur free cash flow. Quand on voit le free cash flow, on est à moins de 10%, la marge nette, on est vraiment à 10%, ce qui est vraiment, à mon sens en tout cas, le minimum, 10% vraiment pour une marge marge nette, c'est à mon sens, c'est pas forcément, c'est pas assez important. Sur la marge nette, je vais vraiment aller chercher des entreprises qui sont en tout cas à 15-20%, et idéalement si le free cash flow suit aussi la même trajectoire que le bénéfice net parce que l'entreprise a optimisé ses process et puis veut vraiment garder beaucoup d'argent en caisse, c'est vraiment le top. C'est pour ça qu'à mon sens Air Liquide, je le mettrais plus dans le côté rentable, dans le sens où on voit que littéralement les marges nettes et puis free cash flow sont un petit peu basse et surtout ces dernières années, c'est un petit peu baissé. Et dernièrement du coup, Tesla, ça c'est un cas vraiment intéressant parce que j'entends beaucoup, enfin on m'en parle beaucoup. De nouveau, marge brute, et là alors de nouveau c'est une information qui n'est pas forcément extrêmement utile la marge brute, mais on voit qu'on est à 17 %. Donc déjà la première marge est excessivement faible. On a, et on regarde par rapport à l'historique, on était à 19 %, c'est pas non plus une grosse chute, mais par rapport de nouveau à ses concurrents, si on regarde par rapport à l'industrie, on voit qu'on est clairement en dessous de ses concurrents. Et si on se concentre sur bénéfice opérationnel, on descend à 5%, ce qui est excessivement bas, surtout quand on compare avec juste les bénéfices nets des autres entreprises qu'on vient de voir. Et quand on regarde du coup la marge nette, on est à 5% également. Et la marge sur free cash flow, on est à 7,5%, donc un petit peu plus. Il doit y avoir des revenus qui sont— du stockage en trésorerie qui a été mis entre deux, mais on est vraiment bas à ce niveau-là et surtout, et c'est là où ça casse un petit peu, eh bien si on regarde ce ROIC par rapport au WACC, eh bien on voit que sur les 10 dernières années on a eu un seuil de rentabilité qui était clairement en dessous et ça fait aussi partie de la typologie d'entreprise qu'est Tesla, c'est clairement une entreprise qui vend l'avenir, je vais le dire comme ça, ça se formule pas vraiment comme ça mais c'est un petit peu ça, et les investisseurs qui vont sur ce type de boîte vont pour la promesse de on va changer le monde, et pas réellement l'argent qui est généré aujourd'hui. Et on voit qu'il y a eu un début de rentabilité qui a été, voilà, 2019, 2021, 2022, et ça s'est interrompu brusquement et ça a rechuté. Et tu vois qu'on est de nouveau dans un seuil de rentabilité qui est négatif. Donc à mon sens, c'est de nouveau, et c'est factuel plutôt, c'est une entreprise qui est vraiment dans ce côté déficitaire où en fait aujourd'hui, littéralement, si tu investis de l'argent sur Take-Two, Tesla, c'est que t'es OK. Je dis pas que les entreprises vont pas être rentables sur les années à venir, enfin les années à venir, que c'est un mauvais investissement, mais c'est qu'aujourd'hui t'es OK de mettre ton argent dans des boîtes qui littéralement crament ton argent, vont littéralement prendre ton argent et le brûler en recherche et développement, vont le brûler en marketing, en nouveaux produits, en recrutant des ingénieurs, enfin ce genre de choses. Alors que si tu te diriges un petit peu vers le haut du panier, littéralement ces entreprises vont continuer à aller chercher des nouveaux ingénieurs, refaire de la recherche et développement, accentuer le marketing, ce genre de choses, mais en plus de ça tu vas avoir le côté rentabilité, tu sais que ton argent travaille correctement. Voilà pour du coup le classement un petit peu sur la rentabilité de ces différentes entreprises. Si tu as des questions sur les différents ratios qu'on a vus et puis un petit peu le, ou si tu veux me challenger aussi sur les boîtes, comment est-ce que je les ai classées, n'hésite pas à m'écrire un commentaire, je réponds toujours avec grand plaisir. Si tu as des idées de prochains sujets de vidéos, si tu veux un épisode 2 avec le côté endettement, le côté valorisation ou bien le côté croissance, pardon, eh bien c'est avec grand plaisir et redis-moi simplement en commentaire en commentaire. Si tu as aussi des suggestions de potentielles entreprises, redis en commentaire. De nouveau, en description, tu as une vidéo offerte qui t'explique toute la méthode et vraiment comment est-ce que j'applique et comment est-ce que je décortique finalement ces entreprises au-delà du critère simple de la rentabilité, mais vraiment aller voir le reste de la partie quantitative et aussi la
More from Jeremie
Mon avis sur la crypto en tant qu’investisseur en bourse .. (et ma stratégie)