En este video, Mauro Stendel explica, de forma informal y coloquial, varias estrategias legales que empresarios y vendedores en línea pueden usar para reducir su carga fiscal en EE. UU. Comienza diferenciando la evasión (ilegal) de la elusión (legal) y presenta un truco básico: donar inventario no vendido a una iglesia reconocida por el IRS y deducir el valor de venta al consumidor, duplicando la deducción. Luego describe la deducción total de vehículos pesados (más de 6 000 lb) bajo la Sección 179 del IRS, mostrando cómo se puede deducir el 100 % del valor del auto en un solo año, incluso si se financia, generando un gran crédito fiscal. Después aborda el Cost Segregation y el bonus depreciation: al separar la parte devaluable de una propiedad comercial (aprox. 80 % del valor) y aplicar una depreciación acelerada (40 % en 5‑15 años) más un bonus del 60 % en el primer año, se pueden deducir cientos de miles de dólares inmediatamente. Continúa con la estrategia de financiar propiedades comerciales, usar el flujo de alquiler para cubrir la hipoteca, deducir la inversión inicial y aprovechar el “nivelaje” (crecimiento de equidad) para refinanciar y extraer capital sin generar impuestos sobre la ganancia. Concluye advirtiendo que no es asesor financiero, recomienda contratar contadores o abogados tributarios, y promociona su “círculo interno”, un grupo privado de asesoría fiscal y de negocio al que se accede mediante aplicación y pago. El tono es informal, a veces vulgar, pero con intención educativa y persuasiva, y el mensaje central es que, mediante estructuras legales y planificación, los ricos pueden minimizar o posponer el pago de impuestos.
Chapters
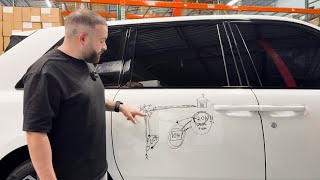
Te voy a explicar cómo hago o para no pagar o para pagar la menor cantidad de impuestos de manera legal. Una cosa es evadir los impuestos y otra cosa es eludirlos legalmente. Te voy a explicar un primer truquito. Como todo comerciante, como toda persona que vende en Amazon o que vende en comercio electrónico, a veces pasa que te clavas con un producto. Si yo me clavo con un producto, voy a tratar de zafar, pero si no puedo zafar, hay una manera de que yo le puedo sacar un rédito aunque no los vendí. ¿Cuál es esta manera? Yo tenía por ejemplo, 10 mil dólares que invertí en un producto, los taché porque me los clavé. ¿Qué pasa si yo iba a calcular que esos productos iban a vender, por ejemplo, a 20 mil dólares al consumidor final y me clavé? En vez de metérmelos en el orto o de tratar de ver cómo zafo o perder plata en depósito, lo que voy a hacer es donarlos a una iglesia. Esos productos que yo los dono a una iglesia, le voy a pedir un papel que certifique esta donación, siempre y cuando sea una unidad reconocida por la IRS, le voy a pedir que me lo reconozcan el precio al precio del consumidor final, no al precio que yo pagué. Entonces, si bien yo perdí 10 mil dólares, que yo cuando el día de mañana tenga que pagar impuestos, en vez de asumir la pérdida de 10.000, lo que le voy a decir es que yo doné a la iglesia 20 mil y eso es deducible. Entonces, en vez de perder 10 mil, cuando yo tenga que pagar impuestos, yo voy a deducir 20.000 en vez de esos 10. Y lo que sucede es que en papel yo deduzco 20. Entonces es como si lo hubiera ganado esos 10.000, porque bueno, no los gané, pero deduje el doble. Entonces básicamente, si gané, gane 10 también. Entonces, esta es una manera que yo tengo con cosas básicas. Es un nivel bastante principiante como para poder deducir impuestos. Pero tengo un par de truquitos más que te quiero mostrar. Voy a explicar de manera más lenta. Hay un Artículo de IRS 179 Un auto comercial o no tan comercial, simplemente un auto que pese más de 6.000 libras, ya de por sí lo hace peso pesado comercial. Si yo lo uso más del 50% de su uso para propósitos comerciales, además de que pese 6.000 libras y está a nombre de una compañía, yo puedo deducir el 100% del valor del auto. Y lo hermoso es que ese 100% yo lo puedo deducir en un año fiscal. Entonces, qué es lo lindo de que, Por ejemplo, este Rolls Royce pesa más de 6.000 libras. Yo lo utilizo más del 50% para propósitos comerciales como este video. Y además está nombre de la compañía de la cual quiero deducir. Entonces yo voy a usar el 100% del valor. ¿Pero qué es lo más? Lo más lindo de esto es que yo este auto lo financio. Y supongamos un auto que te vale 500 mil dólares. Si vos pagaste la primera cuota de 50 mil dólares y las otras 11 de 6 mil, el primer año pagaste 116 mil dólares. Pero como te expliqué, yo puedo deducir todo el año, todo el valor en el primer año. Entonces yo me cogí con 384 mil dólares de ganancia en la deducción. ¿Por qué? Porque yo dibujé 500, pero en realidad puse bolsillo 116. ¿Qué pasa? Como tengo un crédito de 384 mil, es muy probable que yo no supere ese monto. Yo sí lo supero, pero generalmente en este en esta compañía o la persona que lo haga, genera un crédito fiscal que eso se pasa los siguientes años. ¿Por qué? Porque tenés 500.000 dólares que deduciste. ¿Me explico? Esta manera es avanzada. Esta es una manera bien, bien avanzada. Es una manera la cual honestamente dudo que la puedan hacer. Requiere de mucho capital. Pero quizás alguno de ustedes estalla en esos números. Uno nunca sabe las sorpresas que se encuentra. Cost Segregation está bien. Significa que si agarramos una propiedad comercial que vale un millón de dólares, yo puedo el 20% lastimosamente lo tengo que descartar. ¿Por qué? Porque el IRS considera que el 20% es el valor del lote. Y el valor del lote no se puede deducir. No es algo que pierde valor, no es algo que sea deducible ese 20% porque es el valor del lote. Entonces se descarta. Me queda el 80% que es el valor de la propiedad, no del lote, sino de la propiedad de lo que yo puedo devaluar. Serían 800 mil dólares. Yo sé que suena muy grande, pero. Esperá que yo sigo explicando y vas a ver cómo es un poquito más posible de lo que pensás. Estos 800 mil dólares, si yo los tengo que devaluar, que es el 80%, lo promedio y lo tradicional sería que se devalúan 39 años, o sea que todos los años yo podría devaluar 20 mil dólares, 20 mil y pico. ¿Qué pasa? ¿Gracias a COS Segregation yo puedo agarrar este 80% que es devaluable, y COS Segregation es una ley, un artículo que implica que el 40% del valor devaluable se puede evaluar no en 39, sino que ese 40% se puede evaluar en 5, en 7 o en 15 años, dependiendo qué pedazo de artículo, por ejemplo, escalera, ascensor, techo, creo que techo es 15 años, caños, todo va variando, entonces el 40% se puede en 5, en 7 o en quince, un experto te va a decir exactamente qué no soy contador, pero mi contador y mi abogado tributario lo solucionan, o sea que 320 mil, que es el 40% de 800 mil dólares, yo lo puedo evaluar en 5, en 7 o en 15 de ciertos mundos, pero qué pasa? Tengo un bonus que es de 60%, se llama bonus de cost segregation y este bonus entonces explica, implica también que yo puedo deducir 192 mil dólares entonces del primer año fiscal, que es el 60% entonces si el 40% de 800 mil dólares lo puedo deducir en cinco, siete, quince, me queda el otro 60% que serían 480 mil dólares, que si yo deducía cuando eran 800 mil dólares, deducía 20 al año por 39, ahora que tengo 480 mil, que sería el 60%, yo podría devaluar a 39 años 480 mil dólares, 39 sería 12 mil 300, que es el 60%, valga la redundancia, de 20 mil, así como 480 mil era el 60%, 80 mil. Regla de tres simple, ya saben. Entonces ¿Qué pasa, perro? Resulta que entonces esto yo se lo sumo a esto y me da que puedo evaluar un poquito más de 200 mil dólares. 200 mil dólares sería lo que yo puedo devaluar incluso en el primer año comprando esta casa. Ahora, ¿Qué pasa? Yo no necesito tener un millón de dólares para comprar esto, porque en EEUU hay muy buenos sistemas crediticios, entonces yo puedo financiar esta propiedad. ¿Y qué es lo más lindo de todo? Escucha, que cuando yo financio, en el hipotético caso de que me garchen de parado y yo tenga que poner el 20% de down payment, son 200 mil dólares la mensualidad, lo que yo financio la mensualidad que es la hipoteca, yo la podría cubrir con inquilinos porque es una propiedad comercial y es más, hay gente que financia una casa por una seña y la mensualidad la cubre los inquilinos y encima le sacan una ganancia. Y lo más lindo de todo que puede ganar, sacarle ganancia a esos 200 mil dólares, es que son 200 mil dólares que vas igual ibas a pagar impuestos y lo deduciste, o sea que pusiste 200 mil dólares en una propiedad, pero a la vez deduciste 200 mil dólares de tus impuestos, entonces en vez de pagarle al tío Sam 200 mil dólares, los pusiste una casa y devaluaste esos 200 mil. Entonces es básicamente una propiedad comercial gratis y encima no pagas impuestos y además la mensualidad, si es que te sale bien y la mensualidad es mayor, perdón, la mensualidad que le pasa a la hipoteca es menor de lo que entra en los inquilinos, encima es plata gratis que entran todos los meses. Y lo más lindo de todo es que vos deprecias, pero puede ser que por temas de mercado la propiedad en realidad suba de valor y ahí entramos en otra cosa que se llama nivelaje, que si la propiedad sube de valor y la deuda que la fueron pagando los inquilinos va bajando porque se fue pagando y la propiedad subió de valor encima de lo que yo deprecié, la propiedad subió porque hay un interés en Miami ahora y todos quieren comprar en Miami, entonces la propiedad subió de valor, en papel la devalué, pero subió de valor y mi deuda bajó porque la fui pagando, la fui pagando yo, la fueron para los inquilinos, entonces todo este espacio de equidad es una ganancia. Si ahora la propiedad va, está valuada en 1.5 y yo puse 200 lucas que encima las de UG de mis impuestos, o sea el día de mañana si yo decido vender, puedo sacar esos 500 mil dólares de equidad, además de lo que fui pagando de ese millón, o sea que serían, No sé, ponele 700 mil dólares. ¿Qué pasa? Hay otra cosa encima, que es que yo tuve el flujo de caja todos esos años. Entonces tuve un flujo de caja, la propiedad me fue bajando el valor de la deuda, porque estoy pagando la cuota en la hipoteca, y subir la propiedad. Entonces todo eso se llama nivelaje, y a todo eso le puedo sacar. Ahora, si yo vendo la propiedad a toda esa equidad, que sería una ganancia, yo tendría que pagar el 30% impuestos. Entonces lo que voy a hacer en vez de venderla, es refinanciar, ir a otro banco y decirle, mira, tengo una propiedad que subió de valor y yo debía 800 mil dólares, 20% lo puse yo en mi bolsillo. El hecho de que si yo lo dibuje en PUH al banco, una cosa es el banco, otra cosa es la FIP, la IRS. Entonces le digo, mira, yo puse 200 mil dólares, 800 mil tenía de deuda, y la propiedad subió de valor, la quiero refinanciar. ¿Qué pasa? El banco va a mandar un tasador, va a decir bueno, vos decís que vale 1.5, pero tiene esto y esto, yo la evalúo en 1.3, me va a dejar ese 1.3 me van a dejar a mí hacer un préstamo nuevo y poder sacarle mi equidad a modo de deuda. Entonces yo voy a pagar al banco que yo le debía a los 800 mil dólares, le voy a dar un poco menos, porque estuve pagando una mensualidad, y todo lo que yo le pagué ahora es mío, esa parte. Entonces todo lo que yo le fui pagando, o los inquilinos o yo, va a ser mío, y además el 20% que yo había puesto, y además que subió de valor otros 300 mil dólares, según el tasador que siempre está para abajo. Pero toda esa actividad yo la liquido a modo de deuda. Entonces no voy a pagar impuestos, porque tengo toda esa plata ahora líquida a un porcentaje anual, que ese porcentaje anual de interés también lo siguen pagando los inquilinos. Entonces con esa plata yo me muevo y puedo comprar la siguiente propiedad, y como era modo de deuda, no necesito pagarles impuestos sobre eso. ¿Porque era todo deuda, me explico? ¿Estas son maneras, si? Vimos una muy simple con productos, vimos una un poco más compleja con los autos y vimos una B bastante muy compleja. Te recomiendo que la mires un par de veces si es que no la comprendiste y si no, bueno, mira todos los vídeos, pero tampoco yo creo que se entiende, es bastante. Suena complejo, pero es bastante simple. Todo este tipo de cosas, te aviso, yo no soy asesor financiero, no soy contador ni abogado tributario, son cosas que yo te muestro, que yo aplico, pero para hacerlas requiere de papeleo y requiere de trámites que claramente yo no quiero hacer, por eso contrato o un abogado tributario o un contador. Entonces si bien te las explico para que las tengas en cuenta, si sos empresario o emprendedor, la idea es que no lo hagas vos porque te puede salir mal y vas a poder tener un error muy caro. Entonces mejor asesórate o contratá a alguien que haga lo que yo te estoy explicando si es que podés, si no, seguí laburando y metele que te prometo que las cosas se te van a dar. Todo este tipo de cosas y muchas más, yo asesoro, ayudo y también nos aconsejamos muchísimo en lo que yo llamo un círculo interno. Tengo un círculo interno el cual hablamos, charlamos sobre beneficios fiscales, sobre este tipo de trámites, este tipo de maneras para poder reducir carga fiscal. Tenemos maneras y cosas que charlamos también sobre escalar negocios, automatización, internacionalizar. Contactos en este círculo interno es gente de bastante poder, tengo amigos de mucho poder adquisitivo que están ahí adentro, tengo personas de mucha confianza y mucho contacto, no todos pueden entrar, lo cobro porque tiene muchísimo valor. Nos reunimos una vez a la semana y cada tres meses nos reunimos en mi casa. Así que si querés ser parte y querés aplicar de este círculo, hacer parte de este círculo, te vamos a dejar un formulario abajo de este video, si te interesa aplicá y si yo considero, porque voy a revisar las aplicaciones yo, que puede ser parte, te daremos la bienvenida. Así que bueno, te espero y si no podés o no querés entrar al ciclo interno, tranquilo que no necesito tu dinero, me va muy bien gracias a Dios, pero suscribite si ves más vídeos de esto, dale puto.