Cтрим “Как застраховать риски, связанные с IT разработкой для западных клиентов”
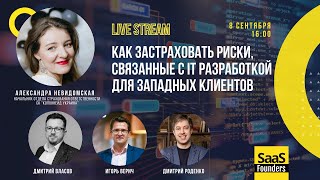
Dmytro Rodenko and experts from Colonnade Ukraine discuss professional liability insurance for IT developers serving Western clients. They cover what's actually insured, how claims work, and which jurisdictions matter most when things go wrong.
Всем привет. Добро пожаловать на наш очередной стрим. Сегодня у нас представительные гости из страховой компании Colonnade. Сейчас я всех представлю. Тема нашего стрима – как застраховать риски, связанные с IT-разработкой для западных клиентов. Наши эксперты – это Александр Неведомская, начальник отдела страхования и ответственности страховой компании Colonnade Украина, Дмитрий Власов, вице-президент инвестиционной группы Task, Игорь Верич, начальник отдела по развитию бизнеса страховой компании Colonnade Ukraine. Добрый день, меня зовут Дмитрий Роденко, основатель сообщества SaaS Founders. Спасибо, коллеги, за то, что приняли пришли на наш запрос, потому что вопрос страхования профессиональной ответственности, он критически важен. Мы разрабатываем сложные системы. Мы понимаем, что у этих систем есть определенные риски, связанные с эксплуатацией, эксплуатацией как клиентами, так и клиентами клиентов. И понятно, что клиент на нас перекладывает всю ответственность техническую с точки зрения, я вам заплатил деньги, чтобы это работало. Но, с другой стороны, мы понимаем, что существуют обстоятельства третьей силы, когда все упало, и у клиента убытки, а мы сделать ничего не можем. В связи с этим логично возникает вопрос, что нам нужно эти проблемы каким-то образом страховать, то есть перекладывать, в идеале перекладывать ответственность на кого-то. Расскажите, пожалуйста, как работает страхование профессиональной ответственности с точки зрения IT-разработки?
Да, давайте я тогда начну с самого начала. Мы действительно уже несколько лет занимаемся... Звук.
Немножко пропадает, но какой-то звук прерывистый немножко. Алло, алло?
Да, слышите нас нормально?
Да, сейчас супер, да-да, пожалуйста, конечно. Да-да, супер, да, пожалуйста.
Огромное количество IT-компаний ушло на внешний рынок, IT-специалистов, которые работают фрилансерами.
Александр, я прошу прощения, смотрите, качество звука, вон Егор тоже пишет, что нам надо что-то сделать с качеством звука, потому что у вас звук прерывается. Давайте попробуем еще раз что-то сделать, возможно, что-то перегружен трафик, еще что-то. С моей стороны, ну, я вижу, что вроде все как бы окей. Посмотрите, пожалуйста.
У нас во внешнем динамике проблемы, сейчас мы его и подключим.
Да-да, пожалуйста.
Вы меня отрегулируйте, как вам лучше, меня хуже слышно.
Сейчас великолепно, очень хорошо. Вот сейчас супер, да.
Сейчас все слышно или так же плохо?
Да-да-да-да.
Ой, ну слушай, тогда, да, там дело с внешней динамики было. Я рассказывала про то, что внешний рынок требует страховку, и он ее требует потому, что, вернее, иностранные компании требуют страховку, потому что для них это часть нормального бизнес-этикета. Когда вы вступаете в взаимоотношения с компанией, вы должны быть застрахованы для того, чтобы, а, не пропасть в процессе выполнения, б, если с вашей стороны действительно были какие-то проблемы, эти проблемы повлекли финансовый убыток, чтобы был страховщик, который это все решит. не очень многие знают, и, как правило, он приходит не из понимания того, что есть необходимость себя защитить от чего-то, а, скорее, от тех контрактов, которые получает, и в контрактах где-то там на 79-й странице обнаруживается такой пункт, как условия у необходимости страхования или insurance clause. В insurance clause, как правило, содержится несколько видов страхования, и человек, который первый раз это видит, для него это какой-то непонятный набор слов и терминов, и дальше вся история развивается. Профессиональная ответственность – это то, что вы, собственно, спрашивали в начале, когда есть ошибка, допущенная вами как компанией-производителем какого-то IT-продукта, и последствия в виде экономических убытков для вашего контрагента. Вот это, если вкратце, что такое профответственность. Есть еще требования по общегражданской ответственности – это General Commercial Liability. когда компания требует иметь такую очень общую страховку на случай, если какие-то будут внешние обстоятельства, пожар по ее вине случится, и она вынуждена будет переключиться на решение вопроса с пожаром и не сможет нормально качественно присутствовать в работе, скажем так. Давайте я.
Уточню, там прерывался звук, значит, получается, если у моего заказчика есть убытки, связанные с моей деятельностью, то страховая компания может покрыть эти убытки, правильно я понимаю?
Да, да, совершенно верно. Давайте тогда на этом немножко больше остановлюсь, потому что, наверное, это центральная линия того, о чем мы говорим. Убытки могут быть компенсационного характера, это когда есть полученные экономические какие-то последствия негативные и нужны такие же финансы для того, чтобы это урегулировать. И убытки, например, связаны с тем, что нужно переделать работу, поменять ее, дополнительных специалистов подключить. Вот часть из этих убытков покрывает страховщик, это компенсацию, те расходы, которые нужно сделать для восстановления, собственно, предыдущего статуса. Но вопросы о переделке, о сроках, они остаются все-таки в юридическом поле самой компании. Это, мне кажется, важный момент, чтобы все понимали, кто с этим видом страхования будет сталкиваться.
Хорошо, а расскажите по процессу. Получается история такая. Мы заключили контракт на разработку. Должны выполнить определенное решение. Решение выполнили в срок, заказчик его принял. Клиенты нашего заказчика начинают пользоваться этим решением и они начинают терпеть определенные убытки. Получается, они уходят от нашего заказчика, Говорят, нет, мы не можем пользоваться техническим решением, потому что 1, 2, 3, 4, 5. Это первое. Мы несем убытки, связанные с пользованием этого решения. И наш заказчик приходит к нам и говорит, смотрите, ребята, вы там вроде сделали все правильно, но по факту получается, что мои клиенты несут убытки. С точки зрения страховой компании, с точки зрения всего бизнеса, страхуются ли эти риски и каким образом это делается?
На самом деле очень важная вещь, это причина-следственная связь, то есть вина нашего страхователя, либо вина компании, которую мы страхуем. Мы в любом случае участвуем во всей этой истории как поддержка, то есть нужны какие-то эксперты, которые будут определять степень вины, есть ли действительно здесь вина в вашем, есть ли какая-то ошибка с вашей стороны, которая повлекла вот эти вот убытки, о которых вы описывали. Есть юристы, которые нанимаются, потому что за границей эти все вопросы решать без подключения юристов практически нереально. И это часть того покрытия, которое действует в договоре о страховании. Это то, что покрывается в том числе.
Хорошо. Как заранее это сделать? То есть, условно говоря, у нас там, условно, у компании 10 клиентов. Нужно страховать работу с каждым клиентом отдельно или можно заключить некий общерамочный договор в случае, если что-то произошло, происходит компенсация?
Западная практика состоит в том, что страхуют всю деятельность в течение года. Все свои контракты, не разбирая, что случилось, чтобы потом, когда какая-то история будет, вы не поднимали договор о страховании и не смотрели, этот контракт застрахован или нет. Украинская практика больше в том, чтобы начинать с тех контрактов, в которых это краеугольный камень подписания. То есть там, где это действительно требует, и вот прям нужно застраховать, мы страхуем под один контракт. Да, такой вариант тоже возможен. Но когда компания два-три раза сталкивается с тем, что им нужна страховка, рано или поздно приходит к тому, что все равно лучше покупать годовой договор.
А сколько это стоит? Я понимаю, что это вопрос индивидуального расчета всегда, суммы, юрисдикции и так далее, но хотя бы порядок, то, что называется, страхового тарифа от и до. 1, 3, 5, 10, 20 процентов.
Для Украины такой базовый вариант лимита это где-то миллион долларов ответственности. Это та сумма, которую страховщик будет вам компенсировать. И такой лимит где-то в районе 4-5 тысяч долларов стоит для такой средней компании. То есть на год. То есть грубо.
Говоря мы платим 4 тысячи долларов в год условно говоря тарифа и страхуем нашу ответственность на миллион долларов. Класс, это интересно.
Не могу не упомянуть о том, что есть такое понятие, как франшиза. Я думаю, те, у кого есть авто, так или иначе с этим сталкивался, да. Да, действительно, в договорах есть франшиза, потому что есть как бы часть, которую мы хотим, чтобы ощущали, так сказать, на себе, ну то есть присутствие компании тоже обязательно. Франшизы по этому виду страхования где-то стартуют от 10 тысяч долларов. То есть где-то 10 тысяч долларов компания, она ощущает на себе, ну а остальное уже подключается.
Ага. Хорошо. Как происходит процесс, грубо говоря, доказывания наступления страхового случая? То есть клиент нам говорит, ребята, я недоволен, я понес убытки, я требую от вас деньги. Это для нас уже страховой случай, условно говоря, или еще нет?
На самом деле это самый прекрасный вид страхования, если честно. Это моя профессиональная скромность. Мы здесь находимся на одной стороне с вами, как с клиентом. Вы не с нами спорите на тему того, это страховой случай или не страховой. Страховщик будет там, где несет ответственность его страхователь. То есть, если я вас, лично вашу компанию застраховала, и вы говорите, да, это наша вина, это наша ошибка и наша проблема, то мы идем с вами. Если у нас возникают какие-то сомнения относительно того, насколько это справедливо, честно и тому подобное, мы можем нанять дополнительных экспертов, опять-таки не за ваш счет, а за наш счет, для того, чтобы они доказывали причинно-следственные связи. Если вопрос совсем будет тяжелым, можно ссылаться на то, что, ребята, по решению суда вам компенсируют все убытки. То есть это такой самый долгий путь развития. Но 90% решений всегда идут в досудебном порядке. Чтобы просто не наращивать объем финансов, который накапливается, Обычно в договорном порядке, если все согласны, если вы как компания признаете, что это с вашей стороны была проблема, и мы как страховщик не имеем никаких поводов в этом сомневаться, то мы компенсируем те убытки, которые ваш клиент вам приносит и доказывает. То есть он не может просто сказать, мне кажется, здесь было 10 тысяч или 200 тысяч долларов в убытках. Любая претензия, она содержит в себе какую-то доказательную часть, подтверждение понесенных убытков, какие-то чеки, какие-то оплаты, какие-то расходы. Если по документам нет вопросов, это уже даже юристы прорабатывают, любой из компаний, любой IT-компании, которая обращается к юристам за урегуляторами.
То есть, по сути, вы выполняете услугу медиации, то есть вы еще как бы помогаете эту ситуацию разрулить, может, где-то на каких-то ранних этапах?
Да, в любом случае, потому что это в наших интересах, в том числе, минимизировать эти выплаты. Мы точно так же, как и вы, заинтересованы, чтобы это пришло малой кровью и быстро и красиво.
Если продолжить рассмотрение этой ситуации, мы должны компенсировать своими деньгами клиенту и потом подать вам на возмещение? Или мы напрямую говорим, вот есть клиент, у него есть подтверждение, и напрямую... Кто, грубо говоря, деньги платит и когда?
Разные совершенно варианты могут быть. Как правило, это компенсация третьим лицам. То есть мы оплачиваем непосредственно пострадавшим как страховщик. Либо, если вам будет проще и такова ситуация, такова договоренность, что вы компенсируете, а мы компенсируем вам в ответ, этот вариант тоже возможен. Это уже детали и техника реализации, но не сама суть и не сама злость.
Если клиент говорит в такого плана, я у вас разработал решение, в связи с этим решение работает некачественно, есть прямые убытки, а есть упущенная выгода. И он пытается ее доказывать определенным образом. Является ли упущенная выгода от того, что решение лежало, от каких-то различных вопросов, входит ли компенсация упущенной выгоды в страховой случай?
Я отвечу по-юридически, может быть. Доказательство упущенной выгоды это очень сложный процесс и нельзя сказать, что тут вот все прям однозначно. Все зависит от того, как клиент формирует свои претензии, как он обосновывает их и что он дает. В зависимости от того, насколько ситуация действительно предметна, такая же будет компенсация.
Окей, есть. Как это работает с разными юрисдикциями? Условно говоря, компания сидит в Украине, является украинским юридическим лицом или даже, предположим, частным предпринимателем. Есть разные истории. Есть очень мощные частные предприниматели с многомиллионными оборотами в долларах. Такое тоже бывает? Да, условно говоря, есть такие предприниматели. И вот, условно говоря, мы сидим здесь, они сидят там. Как это работает с точки зрения разных юрисдикций? Есть ли какие-то нюансы?
Да, IT-бизнес привнес в наш такой стандартный мир страхования украинской компании много нового и интересного внешне же, потому что структуры бизнеса очень разные, как вы правильно описали, у нас есть мощные предприниматели, которые отлично себя чувствуют. Суть в том, что да, действительно есть пересечение локальной юрисдикции и внешнего мира, скажем так. Мы как украинский страховщик должны обеспечить страхование украинских рисков, то есть источником ошибки должна быть украинская сторона. Как правило, это либо группа лиц, которая юридически может быть оформлена, например, где-нибудь в Эстонии, но при этом это группа лиц, которые физически все равно Здесь в Украине зарегистрирована, и она может как напрямую работать с эстонской компанией по договорам сервисным, так и через украинскую компанию группы. Есть разные способы включения иностранных компаний, таким образом, чтобы застрахована была их ответственность, но по ошибкам украинского источника. адаптировать и упростить все эти реализации, все эти схемы, которые стоят. Для нас главное, чтобы источник того ущерба, который мы страхуем, был в Украине. Вот это вот то, что важно, чтобы купить договор в Украине.
То есть, условно говоря, к вам приходит украинская компания или некий украинский предприниматель, говорит, Александра, у меня там условно либо есть один контракт, либо есть некий набор контрактов, я хочу застраховать свою профессиональную ответственность. И вы говорите, Дмитрий, окей, тариф вот такой, условно, 4-5 тысяч долларов на год мы страхуем ваши риски на сумму миллион долларов. Правильно я понимаю?
Да, потом вы мне говорите, вы знаете, у нас еще есть офис в Эстонии, через который мы заключаем договора, например, и у нас в основном все договора заключаются именно таким образом. И мы добавляем ваш эстонский офис в наш украинский договор в качестве застрахованного лица. Есть такая опция, она абсолютно легально открыта в украинском законодательстве. И описываем их ответственность следующим образом, что будет покрываться их ответственность за людей, которые указаны в договоре как страхователь, либо за группу лиц, которые здесь у нас физически присутствуют.
Окей.
Да, в таком случае может быть максимально широко. Это может быть весь мир, то есть могут быть клиенты со всего мира, клиенты из США, то что очень актуально для наших украинских IT компаний.
Ага. Здорово. А сколько времени занимает вот этот процесс компенсации? Потому что вот из моего опыта работы со страховыми компаниями, из того, что я знаю, как бы даже в простых ситуациях это бывает, занимает какое-то значительное время. Вот насколько быстро, вот условно говоря, все стороны признали, что действительно есть проблема. То есть, условно, страховой случай произошел, да, из-за неких действий клиент понес убытки, да, и мы эти убытки должны компенсировать. Вот как быстро происходит процесс выплаты в этой истории?
Ну, на самом деле, если все уже решено и все согласны с тем, что действительно есть убыток и мы его компенсируем, то там буквально до месяца вопрос реализации технических нюансов. Ну, сами понимаете, до момента, когда все решено, есть огромный путь решения этого процесса, урегулирования, тем более, если мы говорим про досудебные какие-то истории, то нам нужно быть уверенным в том, что да, действительно, это ваша вина, нам нужно согласовать тот объем претензий с пострадавшей стороной, и это сам по себе очень не будет.
Ага, ну не быстро. Окей, услышал. А расскажите, может, какие-то пару последних историй, не называя компании, украинские или другие зарубежные, как эта история работает. То есть, условно говоря, вот типовая ситуация, какой риск возник, на какую сумму, без названий, просто вот как некая такая модельная ситуация. Какой риск возник, в чем была проблема, как вы поспособствовали решению этой ситуации и чем в итоге закончилось?
У нас, к сожалению или к счастью, с украинскими компаниями пока такого опыта нету. Есть опыт наших коллег, поскольку мы группа из ближней Европы, вот у них были действительно кейсы, когда делали софт для сети клиник, и софт неправильно формировал на определенном этапе счета клиентам, клиники недополучили какую-то прибыль, потому что там была и аналитика неправильно считалась, и сами физические счета неправильно формировались. И все это счастье где-то затянулось услугами юристам под миллион евро, как нам декларировали. Вот такое вот поведение. По срокам я вам не скажу, как долго это урегулировалось, потому что у нас только общая информация по кейсу была, без детализации. Ну и сами понимаете, каждый кейс в данном случае будет, правда, индивидуальный.
Окей, окей. Вот у нас есть вопрос от Facebook юзера. Можете назвать типичные поинты для отказа заключения о страховке? Причины. Насколько я понял.
У нас есть ограничения по платежным системам. Это то, что действительно может быть актуально. Мы не сможем компенсировать риски, связанные с...
Так, что-то опять со звуком. Давайте сделаем небольшую паузу. Может быть сейчас звук отстроится. Да, прошу, Александра, пожалуйста.
Еще раз попробую.
Да-да-да, супер.
Слышите меня, да?
Да-да, слышу, хорошо.
Мы не сможем предложить покрытие для компаний, которые разрабатывают софт с платежными системами. Это то, что мы никак не сможем, к сожалению, поддерживать.
Так, окей. Окей, а такие вот, например, там AdAlt, Gambling, вот какие-то вам, в принципе... Какая разница? Софт и софт, правильно?
Это на рассмотрение. Когда риск рассматривается, мы запрашиваем небольшой перечень вопросов. В частности, где будет использоваться тот софт, который делает компания, либо ее услуги, где они будут работать. И в зависимости от сферы, например, healthcare может быть тоже более рисковая, чем communication какие-нибудь, transportation, ну, то есть такие более рисковые с точки зрения страховщика, менее рисковые с точки зрения страховщика сферы.
Окей, да, супер. То есть, по сути, для вас причиной для отказа может быть, условно, индустрия, я так понимаю, в которой находится клиент. Локация клиента может быть тоже, да?
Да, может быть локация, если мы говорим про то, что компания из Эстонии, она не только продаж, осуществляет продажи либо маркетинг, она сама еще является как бы development или какой-нибудь другой сервис, то есть они полноценная компания. Иностранную компанию мы не имеем права страховать по закону и для них не будет валидна наша стратегия.
О, то есть у вас как раз получается вы работаете с некими субъектами юридического, украинского правового поля, назовем это так, да, в целом. То есть, если компания зарегистрирована в Украине или это принимает, это к вам. Окей, услышал, хорошо.
У нас есть возможность забирать сейлс и маркетинг офиса наших украинских компаний. У нас это абсолютно обоснованная, нормальная, юридически правильная возможность. Но если компания полноценная, и она в США, действительно там сидят работники, и они не просто сейлс, маркетинг офис, то это нужно страховать вот там, где сидит компания.
Окей, окей, услышал, хорошо. Так, вот еще вопрос есть. Какая максимальная сумма покрытия важна для тендеров?
Да, тут, пожалуй, остановлюсь, потому что если вы выходите на рынок США или Великобритании, там могут быть и космические суммы, может быть и 50 миллионов долларов, да, мы такое встречали. Мы обычно выводим это все на уровень корреляции с оборотом, либо со стоимостью контракта. То есть, если ваша стоимость контракта под миллион долларов, либо ваш оборот под миллион долларов, вы можете это умножать на 5, и это будет адекватной страховой суммой для вас. Такой есть принцип.
Да, супер.
В любом случае, да, поскольку вопрос был про максимальную сумму, максимально мы можем предлагать до 10 миллионов евро. Это то, что мы можем обсуждать прямо сейчас.
Ну окей, да, есть же альтернативные инструменты страхования, например, банковская гарантия на рынке США. Есть компании, которые прямо говорят, мы готовы заключить контракт, только пожалуйста, условно говоря, пусть ваш банк обеспечит Купите у банка банковскую гарантию.
Как по мне более функциональный инструмент, потому что она не только дает вам какие-то финансовые гарантии, но там еще есть большой участок ассистансы, который страховщик обязуется предоставить в случае, если небольшой промоушен.
Ну да, и может оказаться, что это даже дешевле, чем банковская гарантия. Ну то есть, грубо с точки зрения суммы, сколько это стоит и какие активы должны вы использоваться. Хорошо, спасибо, супер, интересно. Смотрите, у нас остается буквально несколько минут, коллеги, если у вас есть вопросы, пожалуйста. Смотрите, вопрос такого плана. Часть наших подписчиков посмотрит это в записи. И я думаю, вопросы будут возникать к Александре, касающиеся вашей профессиональной темы. Как, что в конкретной ситуации делать. Как с вами можно связаться для того, чтобы задать эти вопросы прицельно в конкретных ситуациях? Потому что думаю, о, вот еще есть вопросы. Давайте мы сейчас ответим на вопрос вот этот. Как с вами связаться? Может, в Линкедыне, в Фейсбуке? Как это лучше сделать?
На самом деле, да, то есть есть много способов и методов. Можно и Facebook, можно LinkedIn, можно Telegram, Viber, можно меня набрать, есть email, мы любую информацию, да, мы расширим информацию, по которой можно с нами будет связаться.
Да, супер. Давайте я сейчас, может, просто найду эту информацию, выведу ее на экран. Давайте пока ответим на следующий вопрос. Какой пакет документов должны предоставить для заключения страховки?
Так.
Что-То со звуком. Давайте сделаем паузу. Давайте сделаем паузу, попробуем еще раз. А, да-да.
Сейчас окей?
Да, сейчас супер.
Супер, да. Есть стартовый пакет документов. Это анкета, которую компания должна заполнить, чтобы мы просто рассмотрели риск, глобально можем мы брать, не можем брать, какие услуги можем предложить, какие ограничения возможно нужно будет добавить. Это анкета где-то там на две с половиной странички с вопросами в открытом порядке. То есть никаких подтверждающих документов для этого не нужно. Если компания подходит в наше предложение, она говорит, окей, мы двигаемся дальше, мы готовы заключать договор, мы готовим драфт контракта, чтобы клиент ознакомился с ним, как это будет выглядеть, какие права и обязанности, какой объем защиты надо иметь. Единая история, но это уже чисто документальный момент, нужно будет посмотреть дополнительные документы в рамках процедуры монторинга, но я думаю, с этим большинство сталкивались, так или иначе. выходили на компании. Вот, собственно, и все.
Окей, я вот вывел информацию, нашел вас в Линкедине, там на русском языке очень длинный получается URL. Наш спикер Александр Неведомская, компания Colonnade. Вот прям можете на сайте найти контакты и сказать, дайте, пожалуйста, Александру, потому что я понимаю, что Александр разбирается в вопросе. Ответьте, пожалуйста, на мой важный вопрос.
Мы еще дали линк на презентацию, в которой общая информация есть по этому виду страхования, если у кого-то будет желание что-то для себя делать, там в конце есть еще дополнительный контакт моего коллеги.
Я прямо в комментарии сейчас ее сброшу, это вот линк на презентацию для того, чтобы можно было Вот прям сейчас так вот. Вот так это будет выглядеть в комментариях. Вы можете прямо кликнуть на ссылочку, перейти по... Это все увидят. Это не есть проблема. Хорошо. Да.
Игорь Верич, контактное лицо компании, поэтому можно Игорю Веричу тоже слабить вопрос.
Да, хорошо.
Окей, коллеги.
Да, спасибо. Спасибо, коллеги. Спасибо за компетентные ответы на очень важные вопросы, потому что клиенты с той стороны очень любят задать какие-то новые критерии. Отдайте покрытие, застрахуйте и так далее. Очень здорово, что у нас в стране есть инструменты, которые позволяют эти вопросы решить. Коллеги, те, кто будет смотреть записи, пожалуйста, есть Александра, можете связываться с ней, задавайте вопросы. Я думаю, что для многих, может, для нас в том числе, это будет интересным решением, которое позволит снизить риски работы с зарубежными контрактами. Я хотел бы поблагодарить Александру, хотел бы поблагодарить Дмитрия и Игоря, ну и пожелать нам всем, всей индустрии, расти быстрее, получать больше крупных контрактов, чтобы у нас было больше поводов обращаться к Александре, чтобы наши обороты росли, и мы говорили, окей, хорошо, наши профессиональные риски застрахованы, и за это отвечает компания «Колуны».
Спасибо, Дмитрий, это взаимно. Спасибо за организацию, Дмитрий, спасибо за ответ.
Спасибо. Хорошего вечера.
Всех профита. Счастливо.
More from Dmytro
Лайфхак "Какие ошибки в лидгене убивают ваши шансы на сделку по IT разработке"