Стрим "Как выгодно купить IT компанию в Украине и зарубежом"
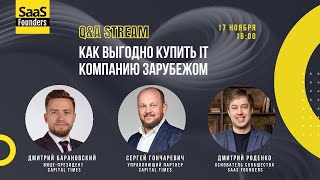
Dmytro Rodenko and Dmitry Baranovsky discuss how to buy IT companies profitably in Ukraine and abroad. They cover valuation multiples, market trends, real case studies, and the M&A process step by step.
Всем привет, меня зовут Дмитрий Граденко, я основатель сообщества SaaS Founders. Сегодня у нас в гостях Дмитрий Барановский, вице-президент компании Capital Times. Здравствуйте, Дмитрий.
Добрый день, Дмитрий.
И также мы ждем Сергея Гончаревича, управляющего партнера компании Capital Times. Capital Times, известная мне давно компания, это ребята, у которых прекрасный опыт в сфере M&A, merger and acquisition, слияние и поглушение. Я рад был поработать с компанией, по-моему, порядка 8 лет тому назад, 7-8 лет тому назад. И меня очень удивил, не что удивил, меня очень порадовал такой тщательный, пунктуальный, такой вот, знаете, очень дотошный в этой важной сфере подход. И сегодня мы поговорим о том, как выгодно купить айти компанию за рубежом. Дмитрий, у меня уже есть пять. Зачем мне еще одна? Расскажите, в чем преимущество для фаундеров айти компаний в приобретении айти компаний за рубежом? Дмитрий сейчас пока пока пока откроет презентацию и потихонечку мы этот вопрос изучим. Так. Алло, Дмитрий?
Да, я открываю пран свой.
Да-да-да, пожалуйста.
Так, меня...
Мы представляем.
Серию онлайн-стримов, возможностей для владельцев IT-компаний. Компания Capital Times является частью международной сети инвестор-советников Global Scope, и мы открываем три основные возможности для владельцев IT-компании. Во-первых, это покупка IT-компании в Украине за рубежом. Во-вторых, это продажа контрольного пакета акций IT-компании стратегическому инвестору, таким как Avenga, Helmets, Alten. Третье – продажи миноритарного пакета акций финансовому инвестору, таких как Horizon Capital, Dragon, Division Capital Partners. Темой сегодняшнего стрима будет покупка IT-компании в Украине и за рубежом. Это возможность, дополнительные возможности это привлечение кредита под сделку, в основном это коммерческие банки и банки развития, и привлечение капитала фонда под сделку. Так, значит какие же рационали? Отвечая на ваш вопрос зачем владельцам IT-компаний думать о покупке IT-компании за рубежом? То есть рациональ на самом деле может быть одна или несколько, или комбинация, основные из них это покупка клиентской базы. То есть одни покупатели, они охотятся, скажем так, за корпоративными клиентами, кому-то ищут быстрорастущие стартапы, которые могут быть точкой роста компании покупателя, также есть для тех Компании, у которых есть якорные клиенты, высокая концентрация клиентской базы, покупка компаний целей более диверсифицированной клиентской базы снишает концентрацию своей клиентской базы. Во-вторых, целью покупки может быть приобретение экспертизы в или в вертикале, в каком-то секторе экономики, например, или финанс. Это может быть покупка экспертизы в домене, как Machine Learning, Artificial Intelligence, IoT и другие домены. Или, например, расширение технологического стека. Это могут быть языки программирования, это могут быть программные платформы и прочее. Третье рациональ – это приобретение центра разработки. То есть целью может быть интенсивное увеличение штата персонала с разными опять же целями. Во-первых, как мы понимаем на рынке сейчас спрос превышает предложение и для удовлетворения этого клиентских запросов нужен персонал, который есть дефицит. Во-вторых, Увеличение персонала, увеличение масштаба компании пропорциональной или с другим коэффициентом увеличивает рост капитализации. Мы знаем, что более системные, более крупные компании оцениваются в глазах инвесторов по большему мультипликатору в EBD и является перспективным Также, например, если компания готовится к продаже стратегическому инвестору или перед IPO, это один из рационалей для покупки IT-компании. Также есть рациональ, это удешевление стоимости рабочей силы. Это может быть компания с центром разработки даже в Украине, но не в основных городах. А может быть компания с центром разработки в странах, где она дешевле чем в Украине. И последнее это география, диверсификация бизнеса, снижение риска в Украине. Это может быть выход на рынки развитых стран напрямую или через страны одного числового пояса с ними. Например, это страны Латинской Америки, покупка компаний стран Латинской Америки, которые работают в одном часовом поясе с целевым рынком Штатов или Канады. И третье рациональ – это обеспечение непрерывной 24 на 7 разработки в разных часовых поясах. Таким образом, это минимизирует время выполнения клиентских запросов. Это вот… Может, какие-то есть вопросы, уточнения по этому, Дмитрий?
Мне отлично, все здорово. А тут как бы интересные детали, потому что я понимаю, что это доступ к новым клиентам, это доступ к новому финансированию и доступ к новым поставщикам, если разобраться. Ну, то есть, по сути, то, что последнее, о чем вы говорили. То есть, условно, один часовой пояс. Это очень интересная возможность для масштабирования компании. Расскажите, пожалуйста, подробнее, с какими подводными камнями сталкиваются владельцы этих компаний, что надо вообще про это знать?
Ну вот мы посмотрим на кейсах подводные камни. Они есть на каждом этапе. И вот мы сейчас перейдем уже к кейсам и более детальному подходу по этапам. Там уже уточню подводные камни на каждом из них. Дальше краткий обзор M&A рынка в мире и в странах CWE, в частности в 2021 годах. Всем знаем, понимаем, живем в реалиях пандемии COVID. Мы делали глубокий анализ по 2020 году и вот перед этим выступлением сделали быстрый анализ текущей ситуации на рынке. То есть в 2020 году глобальный M&A рынок просел на 27%, в то же время когда IT рынок просел на 7%. Это подтверждает то, что IT-рынок, он менее подвержен пандемии. То есть, если говорить о цифрах, в 2019 году было 3... Я понимаю, Дмитрий.
Переключите слайд, пожалуйста, если несложно. Просто мы сейчас на первом слайде стоим. Было бы интересно вот это... Просто, да.
Перейдите на... А вы сейчас видите, да, вот карту?
Не, не вижу. Я вижу Capital Times, серия онлайн-стримов, возможности для владельцев. Просто кликните.
Не листается, а вот сейчас идет.
Да-да-да, отлично, хорошо. Если можно, нажмите на этот самый фуллскрин, было бы здорово, было бы крупнее. Фуллскрин это рядом с ползунком, вот чуть-чуть ниже, да-да-да, вот эта история, да.
То есть до этого вы не видели слайды, которые я показывал, да?
Нет. Ну не страшно, вы рассказали, это окей, это хорошо.
Сейчас вы видите слайд с картой?
Да, сейчас карту вижу.
А вот так весь экран, правильно?
Нет, так не весь экран, так видно заметки докладчика. Сделайте фуллскрин, пожалуйста. Ну окей, ладно, бог с ним. Цифры основные видно, не страшно, не будем заморачиваться в тему. Расскажите, пожалуйста, про самое основное, то есть где, как, тенденции. Это будет здорово. Дмитрий?
Сейчас, секундочку, я просто не вижу...
Пока идет процесс настройки, скажу следующее. У нас есть люди, которые смотрят нас онлайн. Обычно нас смотрят в записи. Дмитрий от нас ушел пока, но не страшно. У меня есть презентация, в принципе, могу расширить пока ее сам. Вот, ага, Дмитрий вернулся, отлично.
Как сделать fullscreen, Дмитрий?
Давайте я сейчас сделаю, вы просто будете мне говорить, где следующий слайд, хорошо?
У меня такая презентация есть.
Давайте мы сейчас... Сейчас, секунду. Так, это про вас, секунду, это про...
Нет, у меня презентация. Надо, чтобы вы мне подсказали, как это сделать на полный экран.
Давайте я вам подскажу. Смотрите, значит, ваша презентация, вы добавляем презентацию. Вот здесь вот справа внизу, около просмотра, есть такой вот, как вам сказать, пиктограммка, да? Это в принципе в вашем приложении, в пауэрпорте, в браузере делать ничего не надо.
Окей, я сейчас нажимаю. Вы видите на весь экран или нет?
Нет, не вижу.
А я нажимаю на весь экран.
Я понял, ну не страшно. Тогда просто сделайте меньше вот этих щёлкните, чтобы давать заметки, просто сделайте его меньше, чтобы было лучше видно. О, что-то поменялось. Давайте ещё раз попробуйте. Значит, смотрите, часть нас видит онлайн. Если у вас онлайн есть по ходу вопросы, задавайте. Большинство нас просмотрит в записи. Если у вас будут вопросы, вы сможете адресовать вопросы, которые касаются анализа, которые касаются возможностей по покупке компании, вы сможете адресовать Дмитрию. В конце презентации будут контакты, и в рамках этих контактов можно будет связаться с Дмитрием. провести персонализированную консультацию, в рамках которой Дмитрий подскажет, расскажет, посмотрит под вашу задачу, какие есть возможности для решения вашей задачи, какие компании стоит купить, сколько это стоит, какие есть возможности и так далее. Дмитрий.
Дмитрий, скажите, что вы видите?
Я вижу двух спикеров. Сергей молчит. Сергей, здравствуйте. Здравствуйте, Сергей. Я вижу карту Европы с циферками. Дмитрий, технические вопросы бывают всегда. Давайте мы продолжим. Людям неинтересно про ваши вопросы, им интересно данные. Давайте про данные.
Если смотреть 2020 год, то количество сделок в IT рынке уменьшилось на 7%. Если смотреть 2021 год, то видите справа внизу, в этом году было 4568 сделок на сумму 1.1 трлн долларов, что на 144% превышает аналогичный период прошлого года. А в количестве сделок это рост 58%. То есть мы видим очень большую активизацию рынка. в этом году. Если смотреть IT-сервисные компании, делали детальный анализ в прошлом году и мы видим, что если смотреть страны центрально-восточной Европы, самые более активные это была Польша, Румыния и Болгария. Около половины сделок являются трансграничными, Ситуация плюс-минус в год похожая, половина сделала внутренние рынки, половина трансграничная. Если говорить об оценке компаний, то в среднем по миру частные IT-компании с маражой 10-15% по EBITDA оцениваются в мультипликаторе 1,5 к выручке. Если говорить про страны центрально-восточной Европы, там где Украина находится, такой мультипликатор находится на уровне 1.2 от выручки, что по сравнению с всего аналогами в странах с развитой экономикой, это меньше, там около 1.4-1.9.
Если можно, задам вопрос. Правильно ли я понимаю, мультипликатор 1.2, это если компания за год заработала условно миллион долларов, для ровного счета, то ее рыночная оценка, условно базовая рыночная оценка 1,2 миллиона долларов. Правильно я понимаю?
Да, да.
Окей, хорошо, спасибо.
Дальше мы расскажем о нашем кейсе. В прошлом году мы проводили акционеров компании «Новая почта» покупку IT-продуктовой компании iPost. Про новую почту долго можно не останавливаться. Это довольно известная компания в Украине. Компания iPost – это инновационный сервис. У них собственная курьерская IT-платформа. Работает по принципу краудсорсинга и соединяет курьеров и отправителей. Признана лучшей курьерской доставкой 2019 года. Какая ставилась задача и как новая почта хотела дальше развиваться? Рынок был разделен на три сегмента. Доставка почтовой и курьерской службы – 430 миллионов, доставка продукции из ресторанов – 13 миллионов доставок в год и 7 миллионов доставок в год – это продукты питания супермаркетов. То есть рост каждого сегмента видно на слайде. И компания Новая Почта хотела усилить позицию в нише доставка день в день, same day delivery, в этих сегментах. И, соответственно, мы были наняты с целью покупки этой платформы. Поскольку уже компания была определена, детальную работу по поиска компании цели не проводилось, а сразу же мы приступили к согласованию условий именно сделки, определению справедливой стоимости компании цели. Далее мы организовывали процедуру due diligence, структурировали сделку, сопровождали подготовку документации и в целом как бы сопровождали сделку до завершения. То есть Было сделано более 27 встреч, более 100 звонков, 100 эмайлов, 6 месяцев работы и в конечном счете мы принесли следующую добавленную стоимость. Мы на каждом этапе переговоров защищали клиента В переговорах по условиям, по цене, по post deal условия сопровождали due diligence, помогали покупателю делать финансовую проверку компании цели. анализировали риски, которые компания имела на момент дележенса, делали финансовую модель с мультисценарным анализом пессимистичного, оптимистичного, реалистичного развития событий после сделки и разрабатывали эффективную структуру сделки. То есть в итоге мы создали ценность, нам удалось добиться комфортной цены входа, Мы снизили сроки проекта на три месяца. В итоге новая почта получила доступ к платформе, привлекла крупных клиентов в лице АТБ, в хозе группы других, усилила позиции same-day delivery. Ну и в целом повысила эффективность работы в пиковые периоды за счет того, что была использована, внедрена в работу модель краудсорсинга. Таким образом, акционеры «Новой Почты» стали владельцами 82-процентной доли в компании iPost. Также хотели поделиться интересными кейсами наших партнеров Global Scope. по покупке IT-компании на стороне покупателя. Первый кейс, наши партнеры из Польши, Aventus Capital, стали советниками компании Wisma в покупке компании Soldeo Smart. Wisma – это стратегический инвестор, это ведущий европейский поставщик облачных решений для сегмента enterprise, сделали более 100 сделок в индустрии, с 2010 года, в основном это северные страны Европы. Компания Soldeo – это разработчик решений для сканирования, управления документами и инвойсинга, которые работают по SaaS-модели. Компания обслуживала 1500 компаний, которые представляют студию бухгалтерского учета, более 55000 клиентов. Это была первая сделка Wismy на польском рынке. Это сделали хороший шаг по усилению позиции как поставщика enterprise решений в странах CWE. В другой кейс наши партнеры сопровождали компанию AVENGA по покупке компании 7VAL. AVENGA известный довольно в Украине инвестор. Так называемая платформа компетенций запущена в 2017 году. Которая была куплена компанией AVENGA, ведущая Teut Sorser из Польши. Также дальше была куплена компания Solid Brain в Польше, Core Value, которая в Украине активно была представлена. И наши партнеры сопровождали покупку компании 7Val. Это ведущая немецкая компания в эти консалтенси сегменте, представляющая услуги по диджитал трансформации, сильная экспертиза в UX дизайне. И наши партнеры были на стороне этого инвестора. В целом, как мы можем помочь? в покупке IT компаний. То есть мы смотрим, разделяем на три основные этапы. То есть поиск, отбор целей, мы скриним рынок, делаем лонглисты, их анализируем и даем клиенту короткий список, то есть какие риски подводной камни, это если клиент будет сам делать, то есть может быть упущена какая-то привлекательная компания цель и могут быть не обнаруженные факторы, о которых знают мои партнеры в Польше, в Германии, в Австрии, в Штатах об этой компании инсайты с рынка. Второй этап, мы проводим переговоры по условиям, Мы идентифицируем синергии, мы делаем оценку стоимости компании, помогаем в итоге в подписании MOU с условием по сделке. То есть тут какие риски, подводные камни? Это может быть завышенная сумма сделки, это условия, которые дополнительно невыгодные для покупателя, ну и затянутые сроки реализации сделки. Ну и на третьем этапе мы помогаем в координации due diligence, разрабатываем темальную структуру сделки, ну и контролируем над отображением тех бизнес договоренностей в документации по сделке TSPA и SHA, если есть продажа не 100%. На сегодня у нас есть активный портфель возможностей на покупку IT-компаний в Украине. Это IT-интеграторы, это IT-аутсортинговая компания, IT-аутстаффинговая компания, и также мы привлекаем капитал для IT-компаний, которые работают в сегменте IoT, а конкретно в Smart Home сегменте. В Беларуси у нас есть на продажу IT-интегратор Oracle решений, а в России есть топ-10 диджитал-маркетинг агентства, Себидой 3.5 миллиона долларов в прошлом году.
Дмитрий, я прошу прощения, у нас есть вопрос от Андрея. Вот смотрите, почему стоимость оценки готового бизнеса IT-компании такая слабая, условно мультипликатора 1.2?
Ну, смотрите, у нас доступ к, наверное, самым большим в мире базам информационных систем, это Merger Market и EMIS. На базе интеграции и анализа сделок с этих двух систем мы рассчитали среднее значение при разных уровнях маржинальности по EBITDA. Вот если EBITDA маржа 10-15%, то есть средняя по этим компаниям мультипликатор к выручке 1,5. Это вот статистика и информация из закрытых систем, потому как по засобкам компании были реально проданы. У нас есть отдельное исследование публичных компаний. Публичные компании они торгуются намного дороже, в основном потому что публичные компании имеют прозрачную отчетность, они имеют доступ к дешевому финансированию и рынки капитала сейчас имеют чрезмерную ликвидность, что в итоге отображается в очень завышенных мультипликаторах публичных компаний. Но если брать частные компании, вот это как бы реальности, то что есть на сейчас. Если говорить, допустим, про оценку частных компаний, их выручка и беда, то тут все очень company specific, то есть если мы говорим про системный бизнес, Если начинать про небольших компаний и не системный бизнес, мультипликатором можно начинаться от 4, даже от 3-4 EBITDA, если компания имеет допустим до 100 человек. Если мы говорим про системный бизнес, это 300, 400, 500, 600 человек, тогда уже бизнес имеет меньшие риски и, соответственно, в глазах инвесторов он может оцениваться на уровне 6-7 EBITDA за счет дополнительных механизмов, которые мы используем в работе. Фаундеры этих компаний могут получить до 8x EBITDA, в некоторых случаях до 10x. Это в случае, если компания значительно уже большой размер и растет выше рынка, имеет уникальную экспертизу, имеет уникальных клиентов, тогда уже идет конкуренция среди покупателей и наша задача вовлечь в переговоры как можно больше покупателей и между ними устроить тендерную процедуру, в итоге которой продавцы получат наибольшую возможную сумму денег от продажи компании.
Дим, я тебя дополню чуть-чуть. На самом деле очень большое значение имеет темп роста бизнеса. Если компания растет очень динамично, там 30-40-50% в год-году, то оценка может быть выше. И, как правило, она очень сильно зависит.
От темпа просто дополнительного.
Величина, то, о чем сказал Дмитрий, объем бизнеса, насколько она большая, и также темп просто.
Чем быстрее растет, тем выше мультипликатор. Принято. Спасибо. Хорошо. Я думаю, что у нас будет отдельный стрим по именно продаже IT-компании. То есть, если кто-то планирует выходить из бизнеса, кто-то планирует на пенсию раньше, у кого есть хороший актив в виде системного IT-бизнеса, я думаю, мы проведем отдельный стрим на эту тему, где детально покажем, с одной стороны, кейсы, как готовить компанию к продаже. И как правильно ее оценивать и что делать для того, чтобы ее продать. Правильно, Дмитрий?
Да, у нас будут отдельные стримы. Второй, третий стрим это уже по продаже контрольной и элементарной доли. Сегодня стрим по покупке. Тех, у кого есть желание купить компанию в Украине за рубежом, в Capital Times конкретно есть 6 предложений на продажу. Другие глобусковые партнеры на сегодня имеют 30 IT-компаний для продажи в 14 странах. Это Штаты, Лексимбург, Германия, Чехия, Норвегия, Швеция, Словакия, Сербия, Вьетнам, Индия, Болгария, Хорватия, Бразилия и Великобритания. И тут как бы есть различные компании, есть продуктовые компании, есть сервисные компании, есть эти интеграторы, есть консалтинговые компании. То есть у тех, кто нас слушает и есть интерес к покупке этих компаний, самое быстрое это показать им то, что у нас есть, то, что у нас в нашей сети. Если это заинтересует, тогда мы можем продвинуться по переговорам, по изучению более детального. Если это не устраивает, тогда мы можем сделать звонок или с нами, или с глобальным партнером, допустим, из Норвегии, или из Чехии, и совместно определить задачу, техническое задание покупателя из Украины, что нужно. То есть мы покупаем клиентскую базу, мы ищем какую-то экспертизу, мы ищем какой-то технологический стек, который нам нужен для того, чтобы получить больше продаж, завлечь больше клиентов. Ну и мы как бы делаем такой совместный проект. Я вижу, у нас уже почти времени не осталось. Буквально пару слов я оставил, наконец, у нас и у Global Scope. То есть в целом мы 16 лет на рынке, у нас 31 закрытая сделка M&A. То есть мы часть Global Scope, это всемирное объединение партнеров, которые фокусируются на M&A. Вот за прошлый год это 124 закрытые сделки на суммы 4 миллиарда долларов. Наши клиенты бывшие совладельцы TerraSoft, Intelius, SobicSoft. У нас, как Capital Times, опыт – это 6 сделок в IT. Это продажа миллионарной доли интели с фонду прямых инвестиций. Это продажа IT-аутсорсера стратегическому инвестору Helmuth. Это спин-офф IT интеграционного бизнеса и продажи международному инвестору. В целом наши партнеры GlobalScope закрыли более 160 сделок в IT в 27 странах. Средняя сумма сделки порядка 21 миллиона евро. И партнеры Global Scope, те с кем я работаю, мы уже работаем с 2014 года, это партнеры, которые закрыли 100 сделок в IT, 200 сделок в IT, то есть это очень опытные банкиры, которые знают, как купить дешевле, где найти компанию и как это сделать быстро и эффективно.
Дмитрий, спасибо. Значит, давайте подрезюмируем. Покупка компании — это инструмент выхода на новые рынки, то есть на выход на новых клиентов без длительной процедуры их привлечения. То есть покупаем компанию с клиентским потоком. Второе — это выход на поставщиков. И третье — это инструмент выхода на рынок капитала, то есть привлечения инвестиций для развития бизнеса. Значит, второе. Рынок слияния поглощений сложный, комплексный. Нужна сильная экспертиза в этом вопросе. И здесь как раз Дмитрий нам может помочь. Если мы хотим купить готовую кампанию, либо присматриваемся, то ваша экспертиза может быть полезна участникам нашего сообщества для того, чтобы понять, заходить в покупку, не заходить в покупку, и как оценить этот вопрос. Правильно я понимаю?
Да, верно.
Отлично. Вот контакты, Дмитрий. Я специально вывел их на экран. Те, кто в Facebook трансляции не увидел, увидят это дело в записи. Соответственно, есть email, есть WhatsApp. Можно связаться с Дмитрием лично, конфиденциально. Дмитрий узнает, какая у вас сейчас ситуация, какая кампания вам нужна. И, соответственно, проконсультирует, какие варианты будут оптимальными. Правильно?
Да, мы готовы лично пообщаться, плюс подключить партнера GlobalScope для того, чтобы подсказать, можем ли мы быть полезными и как эту задачу решить более эффективным образом.
Да, супер. Спасибо, Дмитрий. Коллеги, это первая из серии стримов, посвященных именно покупке, продаже, подготовке этих компаний к продаже. Я благодарю Дмитрия, я благодарю Сергея за интересную презентацию за то, что вы делите свои экспертизы с нами. Я искренне надеюсь, что ваш опыт, ваши знания помогут многим нашим фаундерам быстрее достичь тех личных и бизнес целей, которые они перед собой ставят. Спасибо и до скорой встречи.
Спасибо вам, Дмитрий, за возможность.
More from Dmytro
Лайфхак "Какие ошибки в лидгене убивают ваши шансы на сделку по IT разработке"