Bulles, disruption, valorisations, l’approche d’Edmond de Rothschild sur les actions internationales
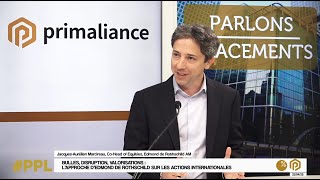
Jacques-Aurélien Marcireau, co-head of equity management at Edmond de Rothschild Asset Management, argues that data is the fuel of the 21st century and that future winners will combine domain expertise with data assets, not just chase AI hype. He warns against overweighting US equities and advocates balanced exposure to Europe and Asia, noting that even tech giants like Google and Amazon have become more cyclically sensitive to macro conditions.
Chapters
Et nous avons le plaisir d'accueillir tout de suite sur le plateau de Parlons Placements le premier invité de ce 119ème numéro. Nous avons le plaisir d'être avec Jacques Aurélien Marciereau. Bonsoir Jacques Aurélien Marciereau.
Bonsoir.
Merci d'être avec nous en direct. Vous êtes co-responsable des gestions actions chez Edmond Rothschild Asset Management. mais aussi gérant du fonds EDR, Big Data, on en parlera dans un instant. Le sujet qui va nous animer aujourd'hui, c'est essayer de comprendre un petit peu la situation sur les actions internationales et aussi vos convictions de marché sur ces actions internationales. Déjà, peut-être qu'on peut revenir ensemble, Jacques-Aurélien Marciro, sur les trois dernières semaines, mettons quatre dernières semaines sur cette guerre commerciale enclenchée par Donald Trump, et je dis Donald Trump puisque ça avait l'air d'être le seul réellement au courant effectivement à l'époque, sur l'impact que ça a eu sur les marchés avec notamment cette prise de cour un petit peu des experts qui disaient qui n'avait même pas forcément prévu ce scénario du pire, entre guillemets, ou en tout cas à ce moment-là, et les attaques plus récentes sur Jérôme Powell. Comment est-ce qu'on traverse tout cela quand on est sur les marchés au quotidien et qu'on doit avoir des convictions, justement, Jacques Aurélien Marciereau?
C'est évidemment pas une question simple à répondre en quelques minutes, mais ce qui est certain, c'est que Libération Day, à éclipser les valeurs technologiques dans l'actualité. C'est vrai que jusqu'à ce jour-là, on ne parlait que de technologie, que d'intelligence artificielle. Et là, la géopolitique, l'économie, le commerce reviennent sur le devant de la scène. Et c'est sûr qu'il y a beaucoup de variables dont personne n'a la moindre idée, puisqu'on sait que c'est tout dans la tête d'un seul homme.
Bien sûr.
Et Dieu sait ce qu'il a comme objectif. Donc ça, c'est extrêmement binaire. D'ailleurs, 99% des stratégistes vous recommandez les dernières d'investir sur les US. C'était de l'exceptionnisme américain.
Bien sûr.
Et finalement, l'Europe est aujourd'hui une des grandes gagnantes à ce stade de l'année. On verra si ça va durer. Donc c'est vrai qu'on a tous été pris de court et là, on doit, on va dire, repenser notre logiciel, reprendre les bases pour construire un portefeuille, construire une allocation qui tient la route.
Et alors justement, vous, vous êtes donc à la tête du fonds EDR Big Data, est-ce que ça veut dire que déjà quand on dit data, on dit tech ou c'est deux choses différentes, Jacques Aurélien Marciro?
Alors c'est deux choses qui sont intimement liées, d'accord? En fait, quand vous parlez d'intelligence artificielle, notamment d'IA générative, donc chat GPT pour ceux qui nous écoutent, ou Mistral pour la version française, toujours faire un petit peu de publicité, Il y a deux composants, la puissance de calcul et la donnée. L'IA n'est jamais aussi forte que la donnée sur laquelle elle est entraînée. Donc par exemple, si demain vous sortez de cette salle et vous voulez investir dans une startup prometteuse, vous avez une dizaine de polytechniciens avec vous, s'ils n'ont pas accès à de la donnée de qualité, l'algorithme qu'ils vont construire n'aura pas forcément beaucoup de valeur. Donc l'IA, la data, la tech, c'est intimement lié. On peut dire que la data, c'est un peu le carburant du XXIe siècle, c'est un peu le pétrole du XXIe siècle.
Et alors justement ces 3-4 dernières semaines ont éclipsé le sujet data, IA, IA générative du devant de la scène. Est-ce que ça veut dire que c'est moins important aujourd'hui? C'est moins une thématique prometteuse dans les prochaines années sur les marchés financiers? Est-ce que c'est un peu moins une bulle quelque part? Si c'en était une avant, c'est vous qui allez me le dire Jacques-Aurélien Marciereau.
Alors, il y a plusieurs éléments. Le premier, si on revient sur la guerre commerciale, on parle beaucoup des biens, du commerce de biens, de biens produits, manufacturés. Bien sûr. La réalité, c'est que la tech, c'est avant tout les services, même s'ils sont indirectement touchés. Donc, c'est une partie de l'équation géopolitique sur laquelle on reviendra. Aujourd'hui, les marchés américains, c'est avant tout la tech. Donc, les deux sont liés. C'est-à-dire que la défiance vis-à-vis des États-Unis va faire baisser la tech puisque la tech, aujourd'hui, c'est plus de la moitié des indices américains si on prend, on va dire, les Max Seven et les sociétés affiliées. Qu'est-ce qui va se passer dans les prochaines semaines? En fait, tout dépend de votre vision. Si vous êtes comme 40% des Américains et que vous pensez qu'on va atteindre une sorte de super intelligence dans les 5 à 10 prochaines années, vous continuez à investir dans la technologie, notamment Nvidia en premier lieu.
D'accord. Vous gardez les Magnificent 7.
Exactement. D'accord. Et ce 40%, c'est un chiffre qui est énorme. Si vous sondez les Français, La proportion qui pense qu'on va atteindre une super intelligence vous est peut-être à 10 ou 15%. Donc on voit un schisme entre investisseurs européens et investisseurs américains, ça c'est le premier point. Donc si vous croyez à cette super intelligence, restez sur la tech. Si vous avez un doute et que vous dites que peut-être qu'il y a eu des excès, Alors, il y a toujours des franges de la tech dans lesquelles vous pouvez investir, mais plus des valeurs, on va dire, qui sont liées autour de la donnée justement, des valeurs qui ont la data, qui ont le carburant. C'est un peu comme dans les années 2000. Vous savez, dans les années 2000, les investisseurs les plus talentueux, vous disiez à l'unisson, Internet va être partout, donc il va falloir construire Internet. Donc le meilleur investissement, c'est les équipements anti-télécom. Nokia, Ericsson, Alcatel, Lucent, plein de sociétés qui ont disparu pour les plus jeunes auditeurs. Donc c'était sur le papier une bonne idée, c'était la pire des idées. Là, tout le monde vous dit acheter du Nvidia parce qu'il y aura de l'IA partout. Est-ce que Nvidia est le meilleur investissement sur 5 à 10 ans? Je n'en suis pas sûr. Par contre, ce qui est sûr, c'est que quand Internet a été construit, ça a été une opportunité pour le bon coin, pour Google, pour toutes ces sociétés qui ont fleuri sur Internet. Et je pense que c'est là où ceux qui ont la donnée vont vraiment pouvoir tirer dans l'épingle du jeu. D'accord.
Donc, en fait, si je comprends bien quand on dit que si on partage ce scénario de 40% des Américains et qu'on estime qu'on va réussir à créer, comment vous appelez ça? Une supraintelligence? Exactement. D'accord, pas superintelligence, supraintelligence. En fait, si vous nous recitez les Magnificent Seven, ce n'est pas parce que c'est des entreprises tech bien positionnées sur le sujet IA, mais parce qu'elles possèdent la donnée. Et c'est là, en fait, où tout se joue. Parce qu'on pourrait se dire bon, c'est celles qui parlent d'IA aujourd'hui. Mais peut-être que demain, dans cinq ans, ce ne sera pas sept entreprises, mais quinze, vingt entreprises qui construiront potentiellement le secteur de l'intelligence artificielle.
Tout à fait. Notre conviction, c'est que dans chaque secteur, il y a des acteurs qui ont la donnée en grande quantité avec une vraie expertise métier. Ils ont juste à se saisir des technologies qui sont en train d'être créées par les géants de l'informatique américaine pour créer la valeur dans leur domaine respectif. Prenez le domaine de l'assurance, de la logistique, de la santé. Je pense qu'il y a énormément d'opportunités à les capter et pas que les Magnificent Seven. Juste pour vous donner une analogie, c'est comme si dans les années 2003-2004, juste après l'explosion de la pub d'internet, vous décidiez de créer un fonds d'investissement dans lequel vous privilégiez tous les retailers, tous les distributeurs qui ont une vraie stratégie omni-canale, qui disent « moi je suis capable de vendre en ligne et en boutique ». Si vous aviez sélectionné que ces acteurs-là et que vous aviez mis de côté tous ceux qui n'investissaient pas dans l'Internet, et bien à cette ampleur, vous aviez une très belle performance. Là, on pense que c'est la même chose. Dans tous les secteurs, il y aura des vainqueurs de la donnée et d'autres qui vont être laissés un petit peu dans.
La poussière. Est-ce que cette stratégie, parce que là, on en parle aux États-Unis, on a donné l'exemple des États-Unis, est-ce qu'on peut appliquer cette stratégie à d'autres régions du monde sur le même modèle exactement en favorisant les entreprises qui ont la donnée plutôt que ceux qui développent l'IA en tant.
Que telle? Tout à fait. En Europe, nous avons des leaders globaux qui ont de la donnée en grande quantité, qui ont un vrai savoir-faire technologique et qui vont se saisir de cette technologie. Il faut juste en laisser quelques années. Même chose en Asie. Donc là-dessus, on n'est pas restreint par.
L'Exceptionnalisme américain. D'accord, mais ça veut dire qu'on a en Europe potentiellement des champions ou en tout cas pas de l'IA, je ne sais pas si on peut dire des champions de l'IA, mais en tout cas des entreprises qui peuvent bénéficier effectivement de cette tendance parce qu'elles auraient la donnée de qualité plutôt que d'avoir les LLM qui tournent.
Par exemple. Tout à fait, moi je suis très enthousiaste sur ce point et même sur le plan de la technologie je pense qu'il y a énormément de leviers qu'on peut activer pour rattraper le retard. Ce que les chinois ont fait en rattrapant les américains en 15 à 20 ans, on doit pouvoir le faire également si on s'en donne les moyens, mais là c'est une question politique et.
Plus économique. Est-ce que si on veut, si on a cette conviction, les Etats-Unis restent le premier marché ou est-ce qu'il faut diversifier avec l'Europe et la Chine en se disant que potentiellement la Chine peut très vite rattraper un retard, que l'Europe a aussi une carte à jouer sur le sujet et que peut-être d'autres régions du monde peuvent s'inviter également même si je ne les mentionne.
Pas aujourd'hui? Alors je pense que le maître mot aujourd'hui c'est la diversification. c'est-à-dire que la Chine reste un régime où la gouvernance vis-à-vis des actionnaires minoritaires que nous sommes est, on va dire, questionnable, et les Etats-Unis prennent un virage dangereux. Donc face à ça, je pense que les investisseurs sont bien servis de diversifier, c'est ce que nous faisons dans nos portefeuilles, en ne laissant pas trop de place à la prépondérance des Etats-Unis. Aujourd'hui, si vous investissez, on va dire naïvement dans le MSCI World, donc l'indice actions de monde, vous embarquez 75% d'actions américaines, alors que les Etats-Unis ne sont que 25% du PIB mondial. Donc c'est là où nous, vraiment, on a un message fort, c'est de dire diversifier. Ce n'est pas dire qu'il faut être all-in sur l'Europe, mais bien, voilà, diversifier son risque, ce qui est quand même la base de.
La finance. Si je reviens sur les actions américaines, parce qu'effectivement on parle beaucoup donc d'intelligence artificielle générative, on a mentionné. les techs ou en tout cas les Magnificent Seven. Ça fait plusieurs années que j'entends une partie de professionnels de la finance me dire c'est cher, les valorisations sont chères, c'est très cher. Et une autre partie en face qui dit certes c'est cher mais si vous vous basez sur La performance à venir, ce n'est pas si cher que ça. Est-ce qu'aujourd'hui, dans le contexte qu'on connaît depuis trois semaines, voire même depuis un petit peu plus longtemps, des techs qui temporisent un petit peu, si je peux le dire ainsi, est-ce que selon vous, c'est une fenêtre d'opportunité ou au contraire, c'est un marché qui.
Se stabilise? Alors, je pense que je vais illustrer ça par un exemple très simple. Si vous prenez Google, qui est l'un des sept magnifiques, Google est une société extraordinaire à tout point de vue. Elle a des données en très grande quantité. Maintenant, si vous prenez le cœur d'activité de Google, c'est quoi? La publicité en ligne. Aujourd'hui, la publicité en ligne, c'est plus de 50% de la publicité mondiale. Donc, aujourd'hui, quelqu'un qui veut faire de la pub, son premier réflexe, c'est en ligne et non pas offline. Et Google est quasiment la moitié de la publicité en ligne. Donc, pour le dire simplement, Google, c'est presque 25% de la publicité mondiale. Bien sûr. Donc, si demain, les entrepreneurs perdent confiance et qu'ils se disent « je vais préserver mes budgets publicitaires parce que je veux que ma trésorerie soit, on va dire, sécurisée », ils vont peut-être couper leurs dépenses de pub. Donc Google ne peut plus échapper à la cyclicité de notre économie, aux incertitudes macroéconomiques. Le Google d'il y a 10 ans, il n'en avait rien à faire parce qu'il y avait tellement de gras à manger sur la publicité en ligne qu'il pouvait.
Croître récession par récession. Parce qu'il y avait.
Des nouveaux marchés constamment. Exactement. Et parce que Google n'était pas aussi gros qu'aujourd'hui. Et c'est la même chose pour Amazon. Quand vous êtes quasiment que 50% du e-commerce aux Etats-Unis, si le consommateur américain va mal, vous aurez du mal à y échapper. Donc, ces géants sont toujours des sociétés de très grande qualité, ils ont des positions concurrentielles très fortes, mais la réalité est qu'ils sont devenus cycliques et qu'ils sont sensibles à la macroéconomie. Apple, même chose, Tesla, même chose. Finalement, le seul qui est peut-être peu sensible à la macroéconomie, c'est Microsoft, parce que les clients sont les grandes entreprises et que demain, vous aurez du mal à vous.
Passer d'Outlook ou d'Excel. Merci beaucoup Jacques Aurélien Marciro pour avoir détaillé donc votre expertise avec nous. Je rappelle que vous êtes co-responsable des gestions actions chez Edmond de Rothschild Asset Management et que vous êtes également gérant du fonds EDR.
Big Data. Merci.
Beaucoup. Merci à vous. Et Quentin, on se retrouve dans un instant sur le.
More from Jacques-Aurélien
Entrevista al equipo de gestión de Renta Variable Europa de BBVA Asset Management
BIG DATA: UNA TENDENCIA MUY RENTABLE 💻 Jacques-Aurélien Marcireau (EdR AM) en Finect BIOS V