Glaciation immobilière et darwinisme logistique
Supply chain leaders face a logistics shakeout in early 2026: real estate transactions dropped 67%, but mid-size warehouses (10-20k m²) still attract buyers. Mega-mergers like DSV-Schenker absorb assets while smaller players collapse. Procurement must shift from cost-cutting to resilience, auditing sub-tier suppliers and using AI tools like Kinaxis to react in real time.
Chapters
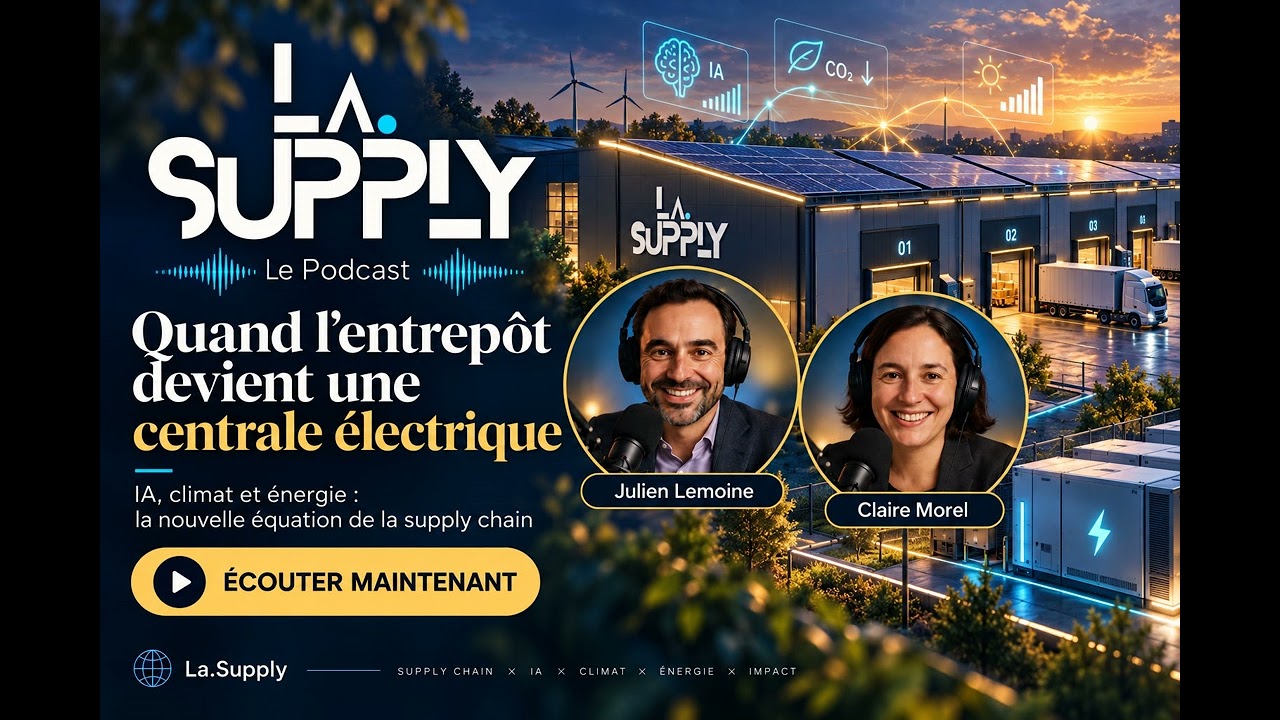
Bienvenue au podcast de la Supply.
Et l'idée ici, ce n'est pas juste de vous lire les gros titres de la semaine. On est là pour vraiment décortiquer l'actualité de la supply chain, des achats, de la logistique.
C'est ça, on prend un peu de hauteur, tu vois. Pour les décideurs qui nous écoutent, l'objectif, c'est de comprendre ce que toutes ces annonces changent concrètement sur le terrain.
Exactement. Et on peut dire que cette semaine, on a été servis niveau contraste.
Ah mais totalement! C'est le grand écart. D'un côté, on a une volatilité géopolitique qui paralyse complètement certains investissements. Et de l'autre?
De l'autre, ça accélère des méga-fusions à une vitesse folle. C'est vraiment fascinant.
Du coup, on a structuré ce décryptage autour de 3 grands piliers. D'abord, on va parler de l'immobilier logistique qui est en état de glaciation.
Voire de mutation, on verra ça. Ensuite, on va se pencher sur cette polarisation extrême du marché, les faillites brutales face aux rachats massifs.
Et enfin, on parlera de la fonction achats parce que Avec tout ça, les schémas d'approvisionnement sont obligés de se transformer.
Complètement.
Allez, on commence par cette fameuse glaciation. Les chiffres du premier trimestre 2026 viennent de tomber et ouh là, le coup de frein est violent.
Ah bah c'est un mur.
Selon JLL, le volume des transactions immobilières a chuté de 67%. On est à peine à 330 000 mètres carrés placés. Arthur Loyd dit la même chose: on est 70% sous la moyenne des cinq dernières années.
Et l'investissement global qui dévisse de 69%. C'est fou.
Bon, on va décortiquer tout ça. Moi, ça me fait penser, tu sais, à un embouteillage sur l'autoroute.
Comment ça?
Bah, les moteurs tournent toujours, le besoin de stocker est là, mais personne n'ose avancer. Du coup, c'est quoi F? C'est un effondrement structurel ou juste, enfin, un gros coup de stress temporaire?
Alors, pour moi, on n'est pas du tout sur une destruction de la demande. C'est plutôt un report massif de décisions. Les directions générales, elles font face à un cocktail macroéconomique qui est juste illisible.
C'est clair. Avec la situation politique chez nous depuis un an et demi...
Voilà, l'instabilité politique domestique pèse lourd. Et si tu rajoutes à ça le récent conflit au Moyen-Orient de fin février, l'énergie flambe.
Ouais, le baril s'est envolé.
Et quand le coût du capital reste super élevé, signer un bail de 9 ans sur un entrepôt XXL, c'est un risque financier que quasiment personne ne veut prendre aujourd'hui.
Bah oui, je suis convaincue que les COMEX ont mis un cadenas sur les budgets. Mais attends, il y a un détail hyper intéressant dans les chiffres de JLL.
Lequel?
Le marché global s'écroule, OK, mais les surfaces intermédiaires, genre entre 10 000 et 20 000 mètres carrés, elles résistent. Ils ont compté 17 transactions là-dessus.
Ah ça, c'est le vrai pivot stratégique en ce moment.
Mais pourquoi? Pourquoi ce format-là précisément?
Pense à l'informatique, tu vois. Pendant très longtemps, on a eu le modèle du grand ordinateur central. Le méga-entrepôt national de 100 000 m², c'est super pour massifier les coûts, mais au moindre grain de sable, tout s'arrête. Exactement. Et là, on passe à un modèle de réseau de serveurs. En gros, au lieu d'un seul site géant, tu loues plusieurs surfaces de 15 000 m² réparties un peu partout. C'est la prime à la flexibilité et à la régionalisation.
D'accord, la résilience par le maillage. Mais attends, multiplier les sites, ça veut dire multiplier les équipes, les systèmes, les loyers. Ça ne fait pas exploser les coûts d'exploitation?
Alors oui, tu as potentiellement une hausse des coûts fixes. Mais le coût d'une rupture d'approvisionnement aujourd'hui, il est largement supérieur à ce surcoût. Et puis, en régionalisant, tu te rapproches de ton client final.
Ah oui, donc le coût du dernier kilomètre baisse.
Voilà, tu réduis drastiquement le transport aval et par la même occasion ton empreinte carbone.
C'est super intéressant. Et en parlant de carbone, il y a le groupe ATR qui m'a interpellée. Eux, ils lancent 25 000 mètres carrés près de Rennes. Du neuf en plein milieu de ce marché gelé.
Oui, c'est le contre-exemple parfait.
Ils mettent à fond en avant le côté vert: anciennes friches industrielles, centrales solaires et le fameux label Briem Excellent. Mais de toi à moi, au-delà de la belle plaquette marketing, ça change quoi pour le directeur logistique sur le terrain?
Ah mais ce n'est plus du tout du marketing, c'est devenu un bouclier financier.
Un bouclier?
Ouais, un outil de gestion des risques. Un bâtiment Briem Excellent avec du photovoltaïque, Ça te protège directement contre la volatilité des prix de l'électricité.
Ah bien sûr!
Et le fait que ce soit sur une friche industrielle, c'est pour anticiper la Loisane, le zéro artificialisation nette. En gros, louer ce type d'actifs aujourd'hui, c'est s'assurer qu'on ne sera pas pénalisé par des taxes carbone ou des blocages réglementaires demain.
Ouais, on achète de la pérennité en fait. Bon, on voit bien que l'immobilier mute. Mais cet environnement toxique, il a aussi des effets ravageurs sur les prestataires eux-mêmes.
C'est du darwinisme logistique pur et dur.
C'est exactement le mot. D'un côté, ceux qui ont du cash rachètent tout. De l'autre, bah, c'est l'effondrement. Rien que cette semaine, on a la finalisation du méga deal DSV Schenker en France.
Un monstre! On parle de 145 000 collaborateurs dans le monde.
C'est vertigineux. Geodis unifie aussi C-Logis et XPlog. Ceva à Valfagioli. Et en face, bah, la justice liquide brutalement Ziegler France. Plus de 1400 salariés.
Sans oublier leur filiale Satra.
C'est tragique. Et moi, il y a un autre dossier qui m'a vraiment marquée, c'est TOTUT.
La logistique à la voile?
Ouais, la pépite du Fred Vélic. Ils ont des navires de dingue, ils décarbonent à 90%, l'Assemblée nationale vote une loi pour propulser ce secteur et la même semaine, liquidation. Comment c'est possible?
Si on relie cela à une image plus large, c'est l'illustration de la violence des chocs exogènes. L'innovation RSE, aussi belle soit-elle, elle ne survit pas sans un modèle économique ultra blindé.
Mais qu'est-ce qui a coincé pour eux?
D'après leur fondateur, tout leur business plan reposait sur des volumes vers les États-Unis. Et avec la récente élection de Trump, la thématique climatique a disparu des priorités là-bas.
Ouais, et les primes à l'importation verte aussi. C'est quand même dingue! Une élection d'un côté de l'Atlantique et paf, une boîte coule de l'autre côté. On reste factuel, mais ça montre l'hyperdépendance.
Totalement. Et c'est ça la leçon: les beaux projets RSE ne peuvent plus vivre de subventions ou d'espoir. S'ils ne sont pas rentables face à la géopolitique, ils meurent.
Et ça, ça a un impact direct sur la sous-traitance. Je repense à Ziegler, c'est des centaines de petites PME de transport qui vont se retrouver le bec dans l'eau.
Exact. Les conséquences sont dramatiques pour les sous-traitants. Et pour les directeurs achats qui nous écoutent, l'alerte est rouge.
C'est-à-dire?
Bah aujourd'hui, tu ne peux plus te contenter de vérifier la santé de ton prestataire de rang 1. Il faut auditer d'urgence les rangs 2 et 3. Si ton géant tombe ou s'il fait tomber ses sous-traitants, c'est ta marchandise qui reste sur le quai.
Ça nous amène logiquement à notre troisième point. Avec tout ça, comment on repense notre façon d'acheter de la presta?
La relation client-fournisseur classique, c'est mort. On est passé à autre chose.
Complètement. J'ai vu 3 exemples de stratégies d'adaptation cette semaine. Brioche Dorée, déjà, ils s'allient à Transgourmet pour régionaliser et ils utilisent Impulse, une IA, pour anticiper leurs besoins.
Stratégie super intéressante, ouais.
On a aussi le constructeur chinois Chery qui débarque en France et qui file toute sa logistique de pièces de rechange à DHL. Et Materne, avec la vache qui rit et tout ça, qui renouvelle avec FM Logistique, mais ils parlent de, je cite, partenaires de transformation.
Ah ça, c'est le fameux changement de paradigme.
Ouais, enfin, je vais faire l'avocat du diable. Partenaires dans les contrats, on l'entend à toutes les sauces. C'est pas juste du bon vieux marketing B2B pour faire joli.
Et c'est là que ça devient vraiment intéressant. Parce que non, la nature des contrats a profondément changé. Prends Brioche Dorée par exemple.
Vas-y.
Ils ne construisent plus leurs propres entrepôts. Ils s'appuient sur l'empreinte de Transgourmet. Ça leur permet de décarboner, de régionaliser, sans sortir le moindre CAPEX.
Et l'IA là-dedans?
Bah, comme les prévisions de ventes sont devenues impossibles avec le contexte actuel, l'IA d'Impulse compense cette incertitude en s'ajustant en temps réel. C'est vital.
OK, je vois. Et pour Chéri et DHL? Parce que Moi, je me disais, ils débarquent en Europe, ils n'y connaissent rien aux douanes, ils achètent juste un problème clé en main.
C'est ça. Mais c'est une stratégie brillante. Un client français, pour acheter une voiture chinoise inconnue, il doit être sûr qu'il aura des pièces détachées. En s'adossant à un géant mondial comme DHL Global Forwarding pour le dédouanement, ils savaient, Chery s'achète de la réassurance immédiate.
Ah oui, DHL cautionne la marque quelque part. C'est de l'achat de crédibilité?
Exactement. On n'achète plus du mètre carré au tarif le plus bas, on achète de la résilience.
Et pour Materne alors? Ce fameux partenaire de transformation avec FM Logistique?
C'est la fin du contrat punitif. Avant, tu pénalisais ton prestataire s'il ratait un objectif. Là, les contrats incluent du partage de gains. Si FM Logistique investit dans des robots et gagne 15% de productivité, ils gardent une partie des gains et reversent le reste à Materne.
Ah, donc on est vraiment dans du co-investissement?
Tout à fait. Et regarde, Butier et Conforama, avec SEVA, c'est pareil. Ils doublent leur volume maritime post-acheminé à 9600 conteneurs. Ils ont besoin de massifier auprès de partenaires hyper structurés, capables d'encaisser les chocs.
C'est passionnant! Et cette transformation, elle touche aussi les outils tech? On voit que Shippingbo intègre un module Smart Procurement et Azap s'allie à Kinaxis pour pousser le demand-driven MRP piloté par l'IA.
Ouh là, oui, le DDMRP, ça c'est une sacrée évolution.
Justement, pour ceux qui ont l'habitude du MRP classique depuis 20 ans, c'est quoi la différence sur le terrain?
En une phrase, le MRP classique, c'est conduire en regardant dans le rétroviseur. Tu te bases sur des historiques de vente qui aujourd'hui sont obsolètes au moindre tweet ou conflit.
Et le DDMRP?
Le Demand Driven MRP, il se base sur la demande réelle. On place des buffers, des sortes de tampons de sécurité locaux. Dès qu'une vente se fait, paf, ça déclenche un réassort. On ne prévoit plus, on réagit.
C'est l'agilité absolue. Et c'est un peu le mot de la fin pour résumer cette semaine, non Sam?
Je crois, oui.
Si on fait la synthèse pour nos décideurs: consolidation brutale sous l'effet de l'incertitude. L'attentisme sur le gros immobilier, c'est la nouvelle norme. Et à la place, on cherche de la flexibilité régionale, de l'IA et des vrais partenariats tech.
Et concrètement, le conseil d'action de la semaine, c'est d'aller vérifier l'exposition financière de vos prestataires logistiques. Le syndrome Ziegler, on l'a vu, il faut intégrer des filets de sécurité locaux dans vos schémas d'approvisionnement.
Super clair. Bon, avant de se quitter, tu voulais partager une dernière info qu'on a trouvée dans les sources et qui fait pas mal réfléchir.
Oui, c'est— ça m'a beaucoup interpellé. C'est la Pharma Box de la Fondation CMA-CGM.
Ah oui, j'ai vu ça. C'est quoi exactement?
C'est un conteneur maritime standard, mais à l'intérieur, ils l'ont transformé en pharmacie mobile.
Impressionnant!
Totalement autonome en énergie avec des panneaux solaires. Et ils peuvent le déployer dans des zones de guerre comme en Centrafrique ou au Darfour, là où il n'y a plus aucune infrastructure.
C'est génial sur le plan humanitaire, mais pourquoi tu en parles ici pour nos supply chains industrielles?
Parce que les ONG, elles ont compris depuis longtemps que le chaos, ce n'est pas une anomalie, c'est la norme. Elles créent des supply chains résilientes, autonomes, hors réseau.
Alors que nous, on part du principe que le courant marchera toujours et que la route sera dégagée.
Exactement. Et la vraie question provocatrice pour les directeurs supply chain, c'est: est-ce qu'on ne devrait pas s'inspirer de cette agilité de l'extrême, concevoir des opérations capables de fonctionner en autarcie quand le système global s'effondre temporairement. Waouh!
C'est une réflexion super puissante pour terminer. Penser sa logistique comme si on était en zone de survie, ça donne matière à débattre pour les prochains comités de direction.
Je l'espère bien.
Merci en tout cas pour toutes ces analyses. On espère que ce décryptage vous a donné des clés pour naviguer dans cette complexité. Gardez un œil sur la santé de vos sous-traitants, repensez vos buffers et on se retrouve la semaine prochaine pour continuer à creuser tout ça ensemble. À très vite!
À la semaine prochaine!