Stefan Wenzel Keynote - Modehandels Kongress der TextilWirtschaft
In this keynote at the Modehandels Kongress der TextilWirtschaft, Stefan Wenzel, a veteran of 21 years in e‑commerce, outlines how a decade of digital disruption has been compressed into a single quarter for the fashion industry. He opens with personal background, then presents six “realities” that define the current market: exponential technology growth, mobile‑first consumer behavior, the rise of platform economies, fragmented customer data, the mismatch between traditional retail DNA and digital customer access, and the speed of change. Using post‑COVID online‑share figures (26 % US, 40 % UK, 35 % Germany) he shows how the pandemic accelerated pre‑existing trends. From these realities he derives five syntheses: (1) No static long‑term strategy – firms must build internal disruption capability; (2) A clear, defensible value proposition is essential; (3) Own customer access is a prerequisite for diversified revenue streams; (4) Organizational convergence, cross‑functional teams, and agile, low‑ego leadership are mandatory; (5) New competencies blending creative arts with data‑driven science are required. He stresses the danger of relying solely on marketplace platforms, which generate sales but not customer assets, and advocates a complementary Direct‑to‑Consumer approach. The talk concludes with a Q&A where he explains how platform sales can coexist with building genuine customer relationships, and a case study of JD.com’s rapid shift from offline stores to a leading online platform during the SARS crisis. He invites the audience to connect via LinkedIn or Twitter for further discussion.
Questions this video answers
Wenzel erklärt, dass Plattformen zwar Umsatz generieren, aber keine eigenen Kundendaten liefern; sie sind ein legitimer Vertriebskanal, jedoch sollten Unternehmen sie komplementär zu einem Direct‑to‑Consumer‑Standbein nutzen, um eigenen Kundenzugang und Lifetime‑Value aufzubauen.
Chapters
Aber beginnen, weil natürlich Digitalisierung der Treiber für alles ist, bekanntermaßen, beginnen wollen wir dennoch mit dem digitalen Input für die Branche. Und darum bitte ich nun, dass wir Herrn Wenzel zuschalten. Sein Titel ist: 10 Jahre digitale Disruption in einem Quartal. 5 Synthesen zum Fashionhandel von heute. So, jetzt müsste Herr Wenzel— da ist schon sein Konterfei. Viele kennen ihn ja. Und jetzt gleich kommt er auch live, hopefully. Ah, da ist er. Hallo, Herr Wenzel. Guten Morgen. Kurz anmoderiert, wie Sie gemerkt haben. Super, dass wir uns sehen. Wo sind Sie gerade?
Im wunderschönen Hamburg im Homeoffice.
Ah ja. Und haben Sie den Tag gut begonnen?
Der Tag ist ja noch recht jung, aber bisher kann ich mich nicht beklagen.
Ja, Sie sind, wir kennen Sie ja als eloquenten und sehr klugen Vortragenden und Diskutanten. Also freuen wir uns, dass Sie den Start in den heutigen Tag für uns besetzen, und wir freuen uns auf das, was Sie die 5 Synthesen genannt haben. Ich halte Sie nicht länger auf, legen Sie los. Wir freuen uns sehr auf Ihre Präsentation. Super.
So, jetzt müsste— hoffentlich müssten Sie meinen Screen sehen können. Können Sie das? Ja.
Also ich sehe was.
Okay, so, dann gehe ich mal auf Präsentationsmodus. Sie sehen auch nach wie vor was, ja?
Wenn unser Auditorium etwas nicht sehen sollte, melden Sie sich.
Also Sie sollten jetzt eine Startfolie sehen. Funktioniert das?
Ja, alles gut.
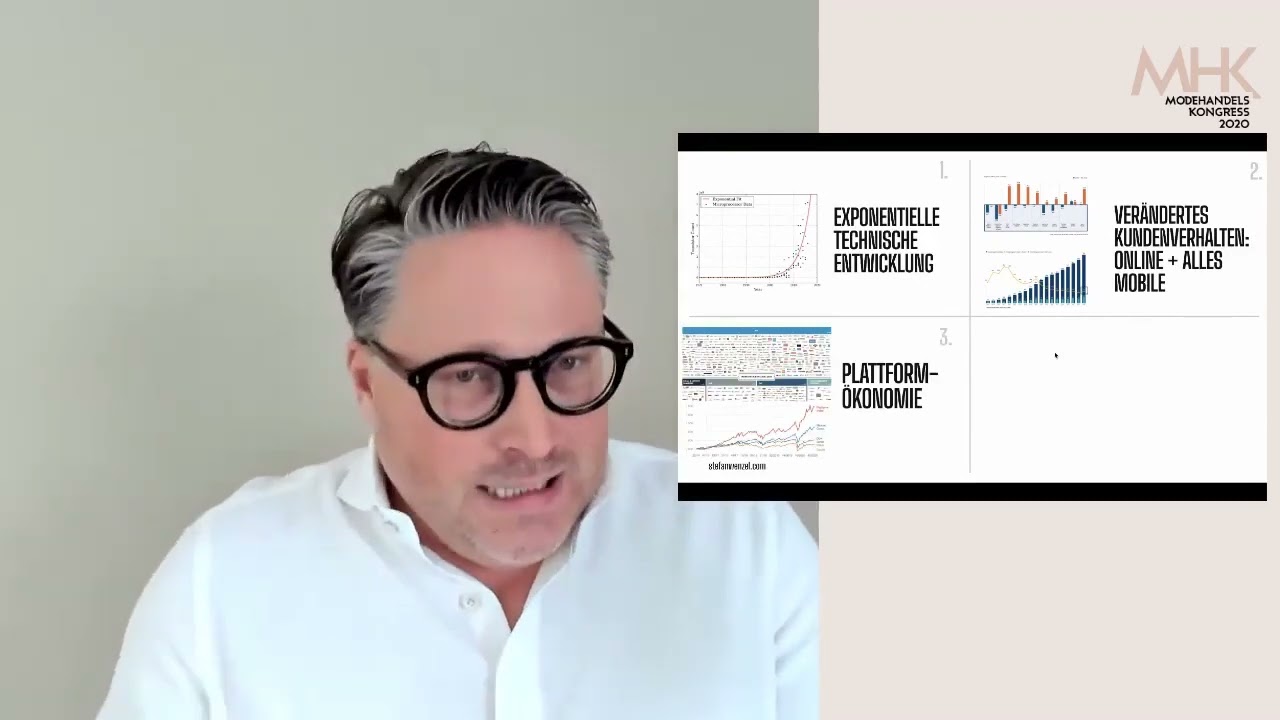
Ja, das ist doch gut. Ja, guten Morgen, vielen Dank für die Einladung und die nette Einleitung. Ich freue mich auch wieder mal dabei sein zu dürfen. Ich habe ein Thema mitgebracht. Es ist ein kunterbunter Ritt. Wir haben nicht viel Zeit. Insofern steigen wir auch gleich sportlich ein. 10 Jahre digitale Disruption in nur einem Quartal. 5 Synthesen zum Fashionhandel. Ich weiß, schwierige Zeiten. Die gestrigen Beschlüsse für den Einzelhandel helfen jetzt auch meines Erachtens nicht besonders. Dennoch nützt es nichts. Was hilft, ist meines Erachtens ein klarer Blick. Und deswegen, auch wenn es weh tut, muss man das eine oder andere, glaube ich, ab und an reflektieren. Das werden wir heute zumindest anreißen. Kurzes Intro zu mir, 6 Realitäten wirklich nur im Schweinsgalopp, damit man mal den Kontext versteht. Dann gehen wir auf die Synthesen ein und eine kurze Outro. Kurz zu mir: Ich bin seit 21 Jahren im E-Commerce, habe bei Otto angefangen, habe dann das Fashion-E-Commerce und Direktgeschäft für Max, damals noch als Joint Venture in Hamburg, mit Otto zusammen aufgebaut. Zum Schluss dann aus dem Headquarters in Amsterdam. Bin nach England zu McLaren, habe für die Formel-1-Veranstaltung, für das Formel-1-Team das Direktgeschäft aufgebaut, den Fanclub für Lewis Hamilton und andere spannende Dinge. 5 Jahre. Bin danach zu Otto zurück, nach Niederlanden, war Geschäftsführer Otto NL. Turnaround-Case vom Kataloggeschäft auf Online-only und erfolgreich das Ganze auch absolviert. Bin nach Berlin zu Brands4Friends Geschäftsführer. Für das Flash-Sales-Modell und zeitgleich zuständig für das Fashion Vertical auf eBay.de. Bin dann Geschäftsführer eBay Deutschland geworden, von da aus gewechselt wieder auf die Markenseite, zweieinhalb Jahre Tom Tailor bis Ende Juno. Das macht zusammen 21 Jahre, davon zweimal Niederlande, einmal England, also 9 Jahre Ausland. Kunterbunter Ritt durch 4 wesentliche Geschäftsmodelle: Flash Sales, also Shopping-Club, Marktplatz, Handelsseite im E-Commerce und Händlerseite, insofern ganz gute Perspektive gewinnen können. Einsteigen möchte ich mit 3 Zahlen: 26, 40 und 35. Jeder würde sich freuen, wenn das die Wachstumszahlen des eigenen E-Commerce durchgängig wären. Was ist es? Es ist tatsächlich der Online-Anteil, nicht das Wachstum, sondern der Online-Anteil, den wir nach dem ersten Lockdown zu verzeichnen hatten. Das heißt 26% im amerikanischen Markt, 40% in England. By the way, während des Lockdowns lag die UK bei 60% Online-Anteil, hat sich also auf einem Plateau von 40 eingependelt. 35%, haben wir gestern noch mal gehört, ist der Online-Anteil nach dem ersten Lockdown alleine in der Kategorie Fashion in Deutschland. Was ist passiert? Alle sagen, das ist natürlich Covid geschuldet. Covid ist das, was uns voll aus der Bahn geworfen hat. Natürlich hatten wir einen Plan, aber jetzt ist der Einschlag gekommen. Covid ist an allem schuld, warum das nicht mehr so funktioniert. Ich glaube, dass es gesund ist, da wirklich mal in sich zu gehen und zu sagen: Ist das wirklich so? Ist Covid jetzt irgendeine Form von neuer Realität? Oder ist es nicht eher so, wenn man sich diese Covid-bezogenen Themen anschaut, das letzten Endes nichts anderes ist als die Beschleunigung, der Turbocharger auf eine vorher schon dagewesene Realität. Und wenn das so ist, dann ist es, glaube ich, extrem hilfreich, sich so ein paar Säulen dieser aus meiner Sicht vorher bereits gegebenen Realität völlig unromantisch anzuschauen, um dann zu sagen, okay, was heißt das denn für mich und mein Business? Und ich weiß, dass das total schwer ist, weil jetzt bei Ihnen, bei den Zuhörern und Zuschauern natürlich unterschiedlichste Firmen Größen, unterschiedlichste Modelle, Händler, Hersteller, ist ein kunterbunter Mix. Insofern gibt es da jetzt nicht die eine Antwort, die auf jeden passt. Ich werbe nur dafür, hier so ein Stück weit sich mit dieser Realität zumindest mal vertraut zu machen. Ich habe 6 kurz mitgebracht, das kann man alles hier nicht in Gänze ausbreiten und erklären. Mehr Details gerne auf meiner Webseite stefanwenzel.com. Da sind auch ein paar Videomitschnitte von anderen Auftritten, wo diese— es sind insgesamt 14 Realitäten, über die ich gerne spreche. Hier sind 6 ausgewählt, und da gehe ich auf der, auf der einen oder anderen Veranstaltung tiefer ins Detail. Ganz kurz, ganz kurz im Durchmarsch: exponentielle technische Entwicklung, Mikroprozessorleistung, alles das läuft exponentiell. Und die Exponentialfunktion kennen wir natürlich jetzt alle durch die, durch die Corona-Diskussionen und Datenauswertungen. Das ist in der Technologie schon, schon lange der Fall. Und diese Entwicklung ermöglicht überhaupt alles das, was wir sehen. Durch diese technische, exponentielle technische Entwicklung wird überhaupt ermöglicht, dass wir in jedem Lebens- und jedem Wirtschaftsbereich diese fundamentalen Entwicklungen und Veränderungen sehen. Also Kausalität und Korrelation, kann man lange darüber streiten. Fakt ist: Kundenverhalten ändert sich. Und natürlich ist die technische Entwicklung ein Enabler dessen oder vielleicht sogar eine forcierende Funktion. Fakt ist: Die Welt ist mehr und mehr online, und innerhalb des Onlines, wenn man so möchte, ist eigentlich alles nur noch mobile. Also Desktop-E-Commerce ist letzten Endes das, was früher der Stationärhandel in Diskussion war. Also Desktop ist das neue Offline, wenn man so möchte. Die User sind primär mobil unterwegs, und natürlich variiert das mit Demografie, aber schauen Sie zu Hause mal Während sozusagen man Fernsehen schaut, schauen Sie mal in den Werbeunterbrechungen, was die, was die zumindest die jüngeren Demografien machen. Wenn der Werbeblock kommt, dann geht's Mobile Phone raus und in jeder U- und S-Bahn starren alle auf die Geräte. Und das ist natürlich auch ein Thema, wenn man werbetreibend ist, was man auf dem Zettel haben muss. Denn wer auf diesem kleinen Screen nicht stattfindet und glaubt, mit Out-of-Home und klassischen Werbeformen in diese Demografien noch reinzukommen, dann ist er wahrscheinlich auf dem falschen Pfad. Plattformökonomie, drittes Thema. Das sind nicht nur die Handelsplattformen, sondern das sind natürlich alle möglichen Formen von Plattformlösungen. Insgesamt mehr als 500 weltweit sozusagen live, alleine in der DACH-Region 170 verschiedene Angebote im Bereich der Marktplatzinterfaces. Plattformen sind ein großer Börsenliebling, weil durch Netzwerkeffekte natürlich ein organisches Wachstum amplifiziert wird. Das freut die Anleger, das ärgert die Regulatoren. Da ist also, da kommt auch Gegenwind in die Szenerie. Und natürlich treibt das unterschiedlichste Stilblüten in der Handels- und Händlerwelt. Händler werden versuchen, Plattformen zu werden, und unterliegen da wahrscheinlich auch dem einen oder anderen Trugschluss. Denn eine erfolgreiche Plattform zu installieren mit ausreichender Liquidität auf der Supply- und auf der Demandseite ist alles andere als trivial. Und am Ende des Tages ist der Wettbewerb letzten Endes der um den Kundenzugang. Alle Angebote, die wir da draußen wahrnehmen, kämpfen um den Kundenzugang, weil Kundenzugang Monetarisierung bedeutet. Ob das ein Twitch ist, ob das ein TikTok ist, ob das Direct-to-Consumer-Aktivitäten der Marken sind, ob das Streaming-Angebote sind oder sogar Payment Service Provider, alle wollen immer enger an den Kunden heran bzw. wollen den vorhandenen Kundenzugang nicht verlieren. Und ich glaube, da liegt eine Achillesferse sozusagen unserer Diskussion im Handel. Denn wenn man ganz ehrlich ist, ist die DNA des typischen, und da schere ich jetzt alle über einen Kamm und tue dem einen oder anderen natürlich unrecht, aber in der breiten Masse fühlt es sich so an, als sei die Offlinehandels-DNA eben nicht eng an diesem Thema Kundenzugang angesiedelt, sondern eher am Thema Frequenz. Ich miete eine Türe, weil ich Zugang sozusagen zu physischer Frequenz möchte, damit ich aus dieser Frequenz Kassenbons generieren kann. Letzten Endes ist das aber auch nur ein Mietmodell in Frequenz hinein und eben kein Kundenzugang. Kundenzugang wird es nur, wenn man ein Datum generiert, mit dem man nachher eine Beziehung sozusagen auch über Kommunikation aufbauen kann. Sechste Realität, und das liegt natürlich alles daran, warum ist denn das Thema so ein Problem? Weil die Strukturen in den meisten Companies halt komplett vorbei am Kunden und auch an dem Thema Plattformökonomie oder Plattformmanagement vorbei entstanden sind. Man denkt stark in Silos, in Kanälen, jede Entität macht sozusagen eigenes CRM, hat eigene Datentöpfe, hat eigene Technologielösungen. Das Inventar, großes Thema, hängt in den einzelnen Entitäten. Da ist nichts konvergent, da ist nichts sozusagen durchlässig zugänglich für die anderen Kanäle. Und das ist natürlich komplett an der Realität des Kunden vorbei konzipiert. Und deswegen kann daraus auch nichts Schlagkräftiges werden. Und auch das Thema: Wie agiere ich auf Plattformen, insofern das für mich opportun ist? Plattformmanagement, Ist von der Logik her, wenn es nicht im Online-Wholesale angesiedelt ist, sozusagen von der Mechanik her, wenn ich mein eigenes Trading auf den Plattformen mache, ist das eher am Retail-Modell. Die Firmen und Companies sind in der Regel aber gar nicht so aufgebaut, dass in diesem Retail-Spirit Plattformen tatsächlich gematcht werden. So, und das führt dazu, dass man am Markt immer wieder überraschendes Wegsterben sieht. Und ich habe hier vom Kollegen von der Firma Disruptive, von unserem Kollegen Rupert Bodmeyer, mal eine Grafik mitgebracht. Die ist auch auf LinkedIn heiß diskutiert worden, aber einfach mal von Rupert abgetragen, sozusagen wie lange es gebraucht hat von absoluten Blue-Chip-Brands, wie lange es gedauert hat von der Höhe eines Erfolgs in die Insolvenz. Und Sie sehen die Beispiele, ob das ein BlackBerry ist, 2009 das erfolgreichste Geschäftsjahr, 2013 im Grunde raus aus dem Geschäft. Nokia, 2008 erfolgreichstes Geschäftsjahr, 2013 komplett durch. Kodak, 2007 sind die Patente ausgelaufen, 2012 dann letzten Endes Konkurs angemeldet. Und Blockbuster, 2004 das absolut erfolgreichste Geschäftsjahr, 2010 Insolvenz angemeldet. So, und das ist letzten Endes ein Stück weit die Resultante aus dem, was ich, was ich oben angerissen habe. So, jetzt kurz zu den Synthesen. Also wenn das sozusagen ein Teil der Realität ist, in der wir uns bewegen, und diese Realität auch schon vor Covid da war, dann ist ja die Frage: Warum haben wir da nicht schneller darauf reagiert? Warum haben wir das nicht gesehen? Wenn wir es gesehen haben, warum haben wir das nicht ernsthaft sozusagen als Challenge akzeptiert und haben nicht nur reagiert, sondern idealerweise sogar agiert? Und die erste Synthese, die ich zumindest mich traue, hier anzuwerfen, ist das Thema: Es gibt keine finale Strategie. Also die Zeiten, in denen Geschäftsführungen sich hingesetzt haben und haben so 5-, 10-Jahres-Strategien in Harz gegossen und in den Eingang gehängt, das ist komplett vorbei. Es gibt keine Überstrategie, weil der Markt, in dem wir uns bewegen, das gesamte Umfeld auch durch Technologie, aber nicht nur getrieben, natürlich permanent im Umbruch ist. Deswegen geht es auch nicht nur um Transformation. Es ist, es geht um Disruptionsfähigkeit. Transformation ist immer so ein bisschen dieses leichte, seichte Weiterführen eines existierenden Modells. Das wird in den meisten Fällen nicht reichen, weil die Halbwertszeit eines Modells sich deutlich verkürzt. Im Standard& Poor's Index 500 in den USA waren 1960 die Firmen 60 Jahre lang, heute unter 10. Das heißt, die Halbwertszeit eines Geschäftsmodells geht eher in Richtung 10 Jahre als noch vor, keine Ahnung, 50, 60 Jahren. Da hatte man noch das Vielfache an Halbwertszeit. Deswegen ist die eigene Disruption idealerweise Teil meines eigenen Geschäftsmodells und aber auch meines Betriebsmodells. Also wie schaffe ich es sozusagen, mich mit dieser eigenen Disruption strukturiert und systematisiert zu beschäftigen? Und da geht es vor allen Dingen um Geschwindigkeit und nicht um Perfektion. Das fällt uns Deutschen oft schwer, weil wir immer den hohen Anspruch an Perfektion haben. Wir sind aber umzingelt sozusagen von anderen Kulturen, die extrem auf Geschwindigkeit setzen, und der Schnelle gewinnt, nicht der Perfekte. Synthese 2: Value Proposition. Ohne Value Proposition habe ich kein Geschäftsmodell. Da werden jetzt alle sagen: Ja klar, das weiß ich doch. Aber das Problem ist, dass viele Angebote eigentlich keine wirkliche Value Proposition haben. Fragen Sie sich selbst oder fragen Sie Ihre Mitarbeiter und vor allen Dingen fragen Sie Ihre Kunden mal: Welches Problem löse ich denn überhaupt? Was ist denn mein Problemlösungsbeitrag für dich, Kunde? Und oftmals wird man feststellen, dass es schwerfällt, das zu beantworten. Welche emotionalen Kundenbedürfnisse adressiere ich denn mit meinem Geschäft? Ja, wir haben auch gestern viel davon gehört. Nachhaltigkeit, großes Thema, aber auch gesellschaftliche Beiträge. Ja, was ist denn in meinem in meiner Proposition enthalten, dass das glaubhaft sozusagen auch kommuniziert werden kann? Wie gut kann ich diese Proposition gegenüber den Plattformen verteidigen? Oder ist das eigentlich etwas, wo nur ein Amazon, ein Zalando oder wer auch immer wach werden muss und muss sagen, das Thema greife ich mir auch, und dann ist es durch? Und last but not least, wie diversifiziert sind denn meine Revenue Streams? Bin ich nur im Konstrukt Einkauf Ware und Verkauf mit Markup? Was ein endliches Modell aus meiner Sicht ist, oder ist es mir gelungen und habe ich eine Idee davon, wie ich weitere Revenue Streams über Zeit aufbaue? Revenue Streams, aber ein gutes Stichwort. Alternative Revenue Streams kann ich nur aufbauen, wenn ich, und das ist Synthese 3, Kundenzugang habe. Ohne eigenen Kundenzugang habe ich keine Kunden. Klingt nach Plattitüde. Ich bin aber in unzähligen Gesprächen seit Jahren, wo es immer wieder zur Verwunderung kommt, dass zum Beispiel das Plattformgeschäft da irgendwie gegenspricht. Aber die Realität ist die, dass man über Vertrieb auf Plattformen selbstverständlich keinen eigenen Kundenzugang generiert. Man bekommt ein Kundendatum fürs Fulfillment, wenn man in der Marktplatzkonstruktion unterwegs ist und nicht in einem Online-Wholesale-Modell. Man bekommt also Kundendaten für das Fulfillment, aber man bekommt kein Kundendatum, um mit diesem Kunden eine Beziehung einzugehen und die Beziehung zu monetarisieren. Man zahlt Miete auf eine Transaktion. Das heißt, das ganze Thema Customer Lifetime Value ist überhaupt nicht abzubilden, wenn ich rein über Plattformen Umsätze generiere, und ohne diesen Zugang zu einem Kundendatum, mit dem ich auch arbeiten darf, kann ich natürlich auch keine alternativen Revenue Streams aufbauen, völlig logisch, lohnt sich aber, darüber nachzudenken. Und der stationäre Footfall, den der eine oder andere von Ihnen natürlich hat, der ist ohne Datensammlung allerdings auch kein richtiger Kundenzugang. Denn es ist natürlich ein flüchtiges Gut, dieses paar Füße, was durch Ihre Tür, über Ihre Türschwelle geht. So, und ohne Datensammlung und vor allen Dingen dann ohne sinnstiftende Datennutzung entsteht auch keine Wertschöpfung. Also mache ich aus Frequenz ein Datum und nutze ich das Datum über CRM, Und das können auch sehr hemdsärmelige Dinge sein, die trotzdem in einer 1:1-Beziehung Wert schöpfen und Wert stiften. Wenn ich diese Daten nicht sammle, dann habe ich auch aus diesem eigenen Traffic, den ich über meine Ladenmiete— wo ich mich andocke, habe ich keine Wertschöpfung. Der Einstieg in das Thema Direct-to-Consumer ist einfacher denn je. Das habe ich jetzt schon mehrfach erklärt. Es gibt unterschiedlichste Tools, die, ich sag mal, so effizient wie noch nie für den Einstieg waren. Und da kann ich mich sowohl auf die transaktionale Seite setzen und guck mir Shopify und Co. an, wo ich mit relativ geringen Einstiegsbarrieren sogar transaktional werden kann. Aber es geht natürlich auch in Sachen Reichweite, die Demokratisierung sozusagen der Reichweite, vor allen Dingen über Social Media, ist da das große Thema. Es gibt also unzählige Wege, tatsächlich einzusteigen und erste Skalierungen zu erreichen. Große Skalen sind allerdings so schwer wie noch nie. Warum? Weil die großen Player natürlich mittlerweile hochprofessionalisiert sind. Also wenn man jetzt einen ernsthaften Anlauf nehmen möchte gegen Zalando, About You und Co., dann ist das natürlich möglich. Das ist alles auch nur Wasser, was kocht, und gutes Handwerk. Sind schlaue Leute, tolle Teams, keine Frage. Ist aber jetzt— kann man machen, ist aber extrem kapitalintensiv. Und insofern hat man leider den Spannungsbogen Einstieg einfach, Skalierung große Skalen leider überhaupt nicht. Synthese 4: Das bedeutet, wir schauen auf die Notwendigkeit völlig veränderter Strukturen und völlig veränderter Mindsets. Die Konvergenz, über die ich eben schon mal gesprochen habe, aus Usersicht, aus Kundensicht ist absolut missionskritisch. Und das kann ich übers Inventar mir anschauen. Habe ich Inventar über alle Kanäle zugänglich? Kann ich sozusagen sicherstellen, dass Leerverkäufe an bestimmten POS zumindest reduziert werden im Umfang, weil ich in der technischen Lage bin, dem User dieses Inventar, egal wo ich es habe, zugänglich zu machen? Aber auch Konvergenz im Marketing-Kommunikationssinne. Und vor allen Dingen natürlich im CRM-Kontext. Mache ich das nach Kanal? Franchise ist was anderes als Retail, ist was anderes als E-Com, was in der Regel der Fall ist. Das macht alles keinen Sinn aus Kundensicht. Und der Kunde stimmt halt ab, ob er das wertschätzt, was da passiert mit ihm. Deswegen ist Konvergenz total missionskritisch. Differenzierung ist natürlich ein Schlüssel. Auch das klingt nach Plattitüde, aber die meisten denken nicht über Differenzierung nach. Und Daten und Technologie sind jetzt im Kontext von Mode und Fashion für die meisten von Ihnen jetzt nicht das Kernthema, aber sie sind ein Enabler. Ich würde mich also nicht verzetteln mit Data- und Technology-Komplexität, aber es ist ein inhärenter Bestandteil, weil ich ohne diese Komponenten natürlich die Dinge, die zum Kunden hin Wirksamkeit entfalten, nicht können werde. Cross-Funktionalität: In der Vergangenheit hat man gerne in diesen Silos gearbeitet. Nichts funktioniert nach diesem Prinzip. Crossfunktional ist alles, weil es beim Kunden natürlich auch über alle konvergenten Erlebnis- und Touchpoints funktionieren muss. Deswegen gibt es überhaupt eigentlich gar nichts mehr, was irgendeine Funktion, irgendein Team alleine lösen kann. Wenn ich Kundenakquisition optimieren würde oder Kundenaktivierung, dann ist das letzten Endes ein absoluter Querschnitt durch verschiedenste Disziplinen, Touchpoints, von vorne Reichweite, Social Media, CRM-E-Mails bis hin zur App, zum Mobile Shop und im After Sales genauso. Also absolute Cross-Funktionalität ist das absolute Thema. Die Organisationen müssen flach und schnell sein, keine großen Entscheidungswege und Gremien und noch ein Komitee. Maximale Transparenz und Ownership muss in die Teams. Wir müssen nach Outcome steuern und nicht sozusagen die Lösungswege vorgeben. Und diese Ownership in den Teams, das ist ein großes Problem, weil in der Regel doch gerne von oben sozusagen per Ansage reingekippt wird, was sozusagen auch der Lösungsweg sein soll. Völlig falsch, demotiviert vor allen Dingen natürlich die jüngeren Generationen in ihren Teams, die damit mit einer Autonomie, mit einem Autonomieanspruch natürlich auch morgens in die Company kommen oder ihren Rechner im Homeoffice hochfahren. Purpose ist mehr als ein Marktanteil. Wer glaubt, über rein kommerzielle Themen sozusagen die Teams, aber auch die Kunden zu begeistern, der vertut sich. Und Digitalisierung ist keine Abteilung. Klar hängt das gerne in irgendeiner Organisation, aber letzten Endes ist Digitalisierung etwas, was als Querschnitt durch alle Fachbereiche gehen muss. Jeder einzelne Fachbereich muss sich die Frage stellen: Wie funktioniert eigentlich mein Gewerk in einer digitalen Welt? Das kann nicht der Digitalisierungsonkel hinten links irgendwie oder die -tante übernehmen und dann macht man irgendwie einen Design Thinking Workshop und dann wird das schon irgendwie funktionieren. So ist es nicht. Ja, das muss jeder im Grundbuch natürlich stehen haben. Und der Chef-Digitalisierer, der sitzt natürlich im Zweifel ganz oben im Aufsichtsrat, in den Beiräten beziehungsweise in der Geschäftsführung. Fünfte Synthese und damit die letzte: Völlig veränderte Kompetenzen und Leadership-Anforderungen ergeben sich aus dem eben Gehörten. Ja, wir brauchen gerade im Bereich Fashion, brauchen neben der Kunst Auch die Wissenschaft. Also Arts versus Science. Die Künste sind wichtig und ohne kreative Kollektionen und tolles Branding und Begehrlichkeit und Dopamintrigger funktioniert natürlich unser Business nicht. Aber ohne Technikaffinität, ohne datengetriebene analytische Entscheidungen, ohne diese Anreicherung mit Science wird man auf Dauer gegen die verlieren, die den angemessenen Science-Anteil in ihrer Company etabliert haben. Natürliche Paranoia, Fear of Missing Out, sozusagen permanent sich zu fragen: Wann ist es hier zu spät? Wann bin ich zu langsam gewesen? Das ist eine Kulturanforderung und natürlich auch eine Leadership-Anforderung. Wenn es falsch läuft, muss ich einen Pivot machen. Ich muss mich schnell drehen können. Ich muss kollaborative Wirkungsräume schaffen. Nicht oben sitzen als Patriarch oder Matriarch und sozusagen den Drumbeater vorgeben und alle anderen laufen mit. Ich muss Wirkungsräume schaffen, in denen Teammitglieder, die Teams kollaborieren. Das klingt alles so simpel. Das ist in den meisten Companies aber überhaupt nicht so simpel. Und da wird eine Menge Marmelade oben drüber gekippt in PR-Veranstaltungen und auf YouTube und auf LinkedIn. Die Realität sieht aber leider oft anders aus. Und das Stichwort heißt Low Ego, No Bullshit. Also wir haben einen großen Ego-Anteil, auch in der Fashion-Branche. Ja, es ist viel Ego und es ist auch, wenn man ganz ehrlich ist, eine Menge Bullshit in den Companies, wo man sich selber einen vormacht. Das, was ich nicht kann, drucke ich auf Tassen oder hänge mir das hinten als Claim irgendwie, drück mir das aufs Poster. Das funktioniert aber nicht. Authentizität versus Jargon ist das Thema. Ja, es nützt nichts, dass der Aufsichtsratsvorsitzende oder der GF oder wer auch immer, ja, der CEO dass der die ganzen Vokabeln abspulen kann und auf LinkedIn da jetzt irgendwie ein kurzes Video-Snippet hochlädt. Das reicht nicht. Was man braucht, ist Menschen, Leute an Bord, die das wirklich authentisch leben, die das verstehen und die die jungen Leute, die wir ja in den Firmen natürlich auch mittlerweile dringend brauchen, die von unten auch frischen Wind und Ideen mit reinbringen, um da auch die Kultur zu schaffen, in denen diese Generation florieren. Und das fängt als Prio 1 ganz oben an. Das ist leider so. Also GF, AR und Betriebsrat, da fängt es an. Und wenn man ganz ehrlich ist, ist genau da oftmals das Problem. Digitale Kompetenz, Verständnis relativ gering, relativ geringe Reflexionsfähigkeit zu sagen, okay, ich habe da ein Thema. Denn es muss ja nicht sozusagen, dass man da nicht voll auf der Ballhöhe ist, muss ja nicht heißen, dass man den Job nicht machen kann. Aber die Realisierung, dass es da Deltas gibt, das wäre schon mal gut. Und dann gibt es unterschiedlichste Möglichkeiten, dagegen ranzugehen. Von digitalen Beiräten, die gar nicht formal sozusagen, sondern inhaltlich helfen, bis hin zu: Ich hole mir natürlich frische, gute Leute rein, die von diesen Themen einfach viel Ahnung haben oder/und das Potenzial schlichtweg mitbringen, um relativ schnell da reinzukommen in diese Kulturthemen. So, jetzt will ich auf einem sehr positiven Beispiel aber hier auch enden. Wenn man denkt, dass das geht ja alles nicht und es ist ja alles so schlimm und sage alles schwierig, nur mal als zur Erinnerung. Und der Jochen Krisch von Exciting Commerce, der hat das neulich noch mal auf Twitter in Erinnerung gerufen und deswegen nehme ich das gerne hier noch mal auf, weil man das tendenziell vergisst. JD.com ist weltweit der zweitgrößte, glaube ich, der zweitgrößte Online-Player mit, ich glaube, über 300 Milliarden Dollar Umsatz, also ein absolut dominierender Marktspieler in der Online-Welt. Und der hat 2003 tatsächlich mit 12 Offline-Stores angefangen, also ein reiner Offline-Händler, 12 Stores in China, und hat dann bei der SARS-Epidemie in China 2004, hat in der Krise, und die Parallelen sind natürlich fast schon ironisch, aber hat in der Krise umgeschaltet auf ein Online-Modell. Und ist also sozusagen seit 2004 als Reaktion auf SARS in China ins Online-Business eingestiegen und hat sein Geschäft seither zur weltweiten Nummer-2-Plattform skaliert. Also klar ist das der Gewinner-Bias, und alle sagen, ja gut, ist der eine, viele andere sind gescheitert. Ich will damit nur sagen, es ist alles andere als unmöglich, in einer Krise auf die Realitäten, die es nun mal gibt, zu reagieren und sich nach vorne trotzdem wettbewerbsfähig auszurichten. Das geht, aber der Blick in den Spiegel ist wichtig und Realität als Kontext zur Kenntnis nehmen ist ein wesentlicher Teil davon. Ich stehe gerne in Kontakt. Ich habe eine nächste operative Rolle noch nicht angenommen. Insofern habe ich noch, genieße ich die Freiheit, unter freier Fahne sozusagen zu segeln. Ich stehe da gern zur Verfügung für einen Austausch und die Diskussion. Den QR-Code, wenn Sie jetzt Ihr Handy rausnehmen und die Kamera auf den QR-Code halten, dann landen Sie sofort auf meinem LinkedIn-Profil und können sich mit mir connecten. Da können wir im Nachgang gerne das eine oder andere noch diskutieren. Oder Sie folgen mir auf Twitter, da freue ich mich auch. Also anyway, melden Sie sich gerne, wenn Sie das fortsetzen möchten, den Dialog. Und ansonsten danke ich für Ihre Aufmerksamkeit. Gehe mal aus dem Präsentationsmodus raus und bin gespannt, ob ich jetzt erfolgreich zurück in den Raum komme. Dankeschön.
Vielen Dank, Herr Wenzel. Das haben Sie sehr gut gemacht. Wir haben das so erwartet und deshalb sind wir froh, dass Sie das so gemacht haben, wie Sie es gemacht haben. Ich glaube, ich muss mich mal hier positionieren, damit man das ein bisschen besser hört. Wir müssen in der Tat ein bisschen gucken, dass wir, nachdem wir ja gestern zum Schluss Herrn Ebert nicht mehr mitnehmen konnten, Timo Ebert von Hugo Boss, dass wir ihn heute noch integrieren. Das werden wir zum Schluss machen. Wir haben jetzt gleich auch noch einen anderen Programmpunkt, den wir aktuell einfließen lassen. Deshalb erlaube ich mir noch mal eine Frage dennoch an Sie zu stellen. Weitere könnten kommen und können vielleicht dann auch an Sie persönlicher gerichtet werden. Ich habe verstanden, Dass Kundenbeziehung die härteste Währung ist, die wir haben im Business, das ist bekannt. Das haben Sie eben auch noch mal ausdrücklich betont. Gleichzeitig haben Sie eine gehörige Portion Skepsis formuliert, wenn es an die Frage geht, ob ich beim Kundenkontakt idealerweise Plattformen nutze oder nicht. Das ist ja eine von Ihnen durchaus schon geübte These, die einigen etwas geläufig erscheint. Können Sie aber dennoch nach dem Jahr, und ich glaube, dass das auch ein Punkt ist, der jetzt in das weitere Programm auch gut hinüberleiten würde, können Sie dennoch noch mal sagen, Kundenbeziehung ist das A und O, Kundenbeziehung ist die härteste Währung. Gleichzeitig sehen wir im Augenblick, dass viele, im Besonderen reden wir mal vom stationären Wholesale-Business, in Plattformen drängen, weil sie sich davon Frequenz und Reichweite versprechen. Wie passt dieses beides zusammen? Wie würden Sie das, was da im Augenblick passiert, bewerten? Und was würden Sie denen sagen, die Ihrer Ansicht nach vermutlich dort auf dem Holzweg sind und eben nicht Kundenbeziehungen aufbauen, sondern eigentlich eher Kundenbeziehungen vielleicht schwächen?
Ja, das ist, glaube ich, eine sehr gute Frage, weil es wahrscheinlich die ist, die das aktuelle Dilemma genau auf den Punkt bringt. Meine Antwort wäre: Wenn du auf eine Plattform gehst, machst du Umsatz. Das ist völlig legitim. Das ist Abverkauf. Das ist idealerweise ein positiver Deckungsbeitrag. By the way, auch der ist jetzt kein Selbstläufer. Ich habe schon mehrfach auch auf Konferenzen mal diese Deckungsbeitragszweirechnung eines typischen Warenkorbs gezeigt auf dem Marktplatz. Das ist eben kein Selbstläufer, in der Transaktion DB2 positiv zu sein, weil neben den reinen Provisionskosten natürlich auch Marketingkosten hineinkommen. Die Plattformen haben tendenziell höhere Tourenquoten. Die Warenkörbe sind aus der Sicht des Verkäufers leider klein. Da liegt nur ein Artikel drin in der Regel für Sie als Fulfillment-Gehilfe sozusagen. Und deswegen ist die Ökonomie auf Plattformen weitaus schwieriger, als der eine oder andere das, glaube ich, glaubt oder der Plattformpartner einen das glauben lässt. Das muss man sich also anschauen. Das hängt stark mit dem Durchschnittswarenkorb oder mit dem Durchschnittsbon zusammen. Den ich da erreichen kann. Also Abverkauf auf Plattform kann man machen, alles wunderbar. Nur ich habe damit letzten Endes jedes Mal die Akquisekosten, weil ich jedes Mal eine Transaktion kaufe. Wenn ich da mal raus möchte und möchte in eine Marketingkostendegression rein, brauche ich ein Kundendatum, weil ich über CRM hoffentlich Marketingkostenquoten, günstigere Folgebestellungen generiere. Und darum geht es ja. So, und deswegen würde ich jedem raten, im Zweifel komplementär vorzugehen. Umsatz, Traktion, Abverkauf, wunderbar, auf Plattformen kann man machen. Aber die Frage wird sein: Und was ist mit deinem eigenen Direct-to-Consumer-Standbein? Was machst du denn, um einen Kundenstamm und eine Beziehung aufzubauen, die du unabhängig von Plattformen und deren sozusagen Pricing-Änderungen und Kommissionsmodelländerungen etc.— wie baust du denn ein eigenes Asset auf, in einer Kundenbeziehung. Komplementär ist aus meiner Sicht im Zweifel die Antwort. Aber nicht denken, dass das sozusagen der Umsatz, den man über Plattformen generiert, dass das ein Asset ist. Das ist nur in Anführungszeichen Deckungsbeitrag, was auch gut ist, aber was anderes als ein Lifetime Value mit einem Kunden.
Okay, den Gedanken werden wir festhalten. Auf den werden wir vielleicht noch das ein oder andere Mal heute zurückkommen. Also vielen Dank noch mal, Herr Wenzel. War super, dass Sie heute den Start gemacht haben. Mir hat es gut gefallen. Ich denke, dass Sie es auch wirklich sehr gut gegliedert haben, und ich denke, Sie haben uns wirklich ein paar weitere Stichpunkte über den gestrigen Tag hinausgegeben, die uns heute auch in der Diskussion begleiten werden. Also vielen Dank noch mal und bleiben Sie gesund und munter, und sehen Sie zu, dass wir uns bald wieder persönlich begegnen können.
Alles klar, einen erfolgreichen Tag.
Danke. Tschüss.
More from Stefan
KI im Handel: zu teuer? Abwarten auch. | Agentic Commerce | Zwei mit Schuss #105


Ist das das Ende der klassischen SEO-Sichtbarkeit? Stefan Wenzel & Ruppert Bodmeier im Podcast